

SK하이닉스와 자회사 솔리디그는 기존 플래시 메모리 생산과 차세대 메모리 생산을 분리하는 이중 생산 계획을 추진하고 있습니다. 최근 발표에 따르면 해외 생산 시설을 확장하는 동시에 국내에도 대규모 투자를 진행하고 있습니다. 이러한 움직임은 향후 AI 스토리지 수요를 충족하기 위한 것이지만, 현재 생산 일정으로 볼 때 기업용 SSD 공급 부족 현상은 당분간 지속될 가능성이 높습니다.
다롄 팹 2 재가동 및 해외 생산능력 확장
서울경제신문에 따르면, 솔리디그(Solidigm)가 약 4년 만에 중국 다<binary data, 4 bytes>에 있는 제2공장 건설 투자를 재개했다. 제2공장 건물은 완공되었으며, 2026년 11월부터 장비가 반입될 수 있을 것으로 예상된다. 완전 생산은 2027년 상반기에 시작될 것으로 전망된다. 솔리디그와 SK하이닉스 모두 공식적인 재투자 발표는 하지 않았기 때문에, 현재로서는 한국 언론 보도에 의존할 수밖에 없다.
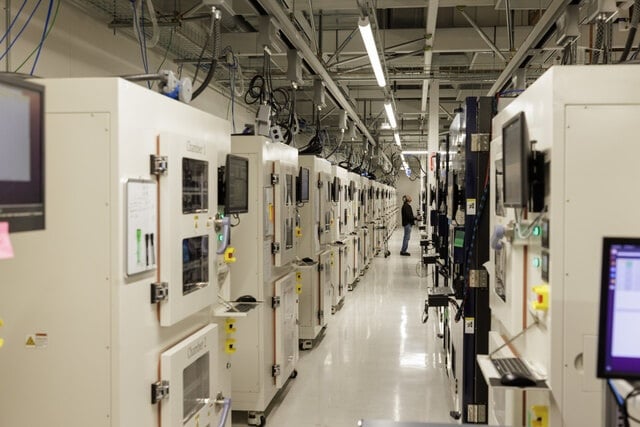
새로운 생산 라인이 완공되면 현재 다롄 팹 1 공장의 월 생산량 약 50,000만 장에 더해 약 100,000만 장의 웨이퍼 생산이 추가될 수 있습니다. 이는 중국 내 플래시 메모리 생산량을 약 50% 증가시키는 효과를 가져올 것입니다. 다롄 공장은 앞으로도 성숙 단계의 낸드 메모리 생산에 집중하여, 첨단 반도체 장비 관련 규정을 준수하면서 솔리디그의 주력 기업용 플래시 제품 생산을 확대해 나갈 것입니다.
수조 원 규모의 국내 첨단 노드 구축 사업 추진
SK하이닉스는 해외 확장과 더불어 8월 초 한국 공장에 54조 원(약 380억 달러)을 투자한다고 발표했다. 이 투자금의 대부분은 두 곳의 주요 공장에 투입될 예정인데, 35조 2천억 원은 첨단 DRAM 및 고대역폭 메모리를 생산하는 용인 Y2 공장에, 19조 1천억 원은 차세대 NAND 플래시 및 기업용 SSD에 집중할 청주 M17 공장 에 투자될 예정이다.
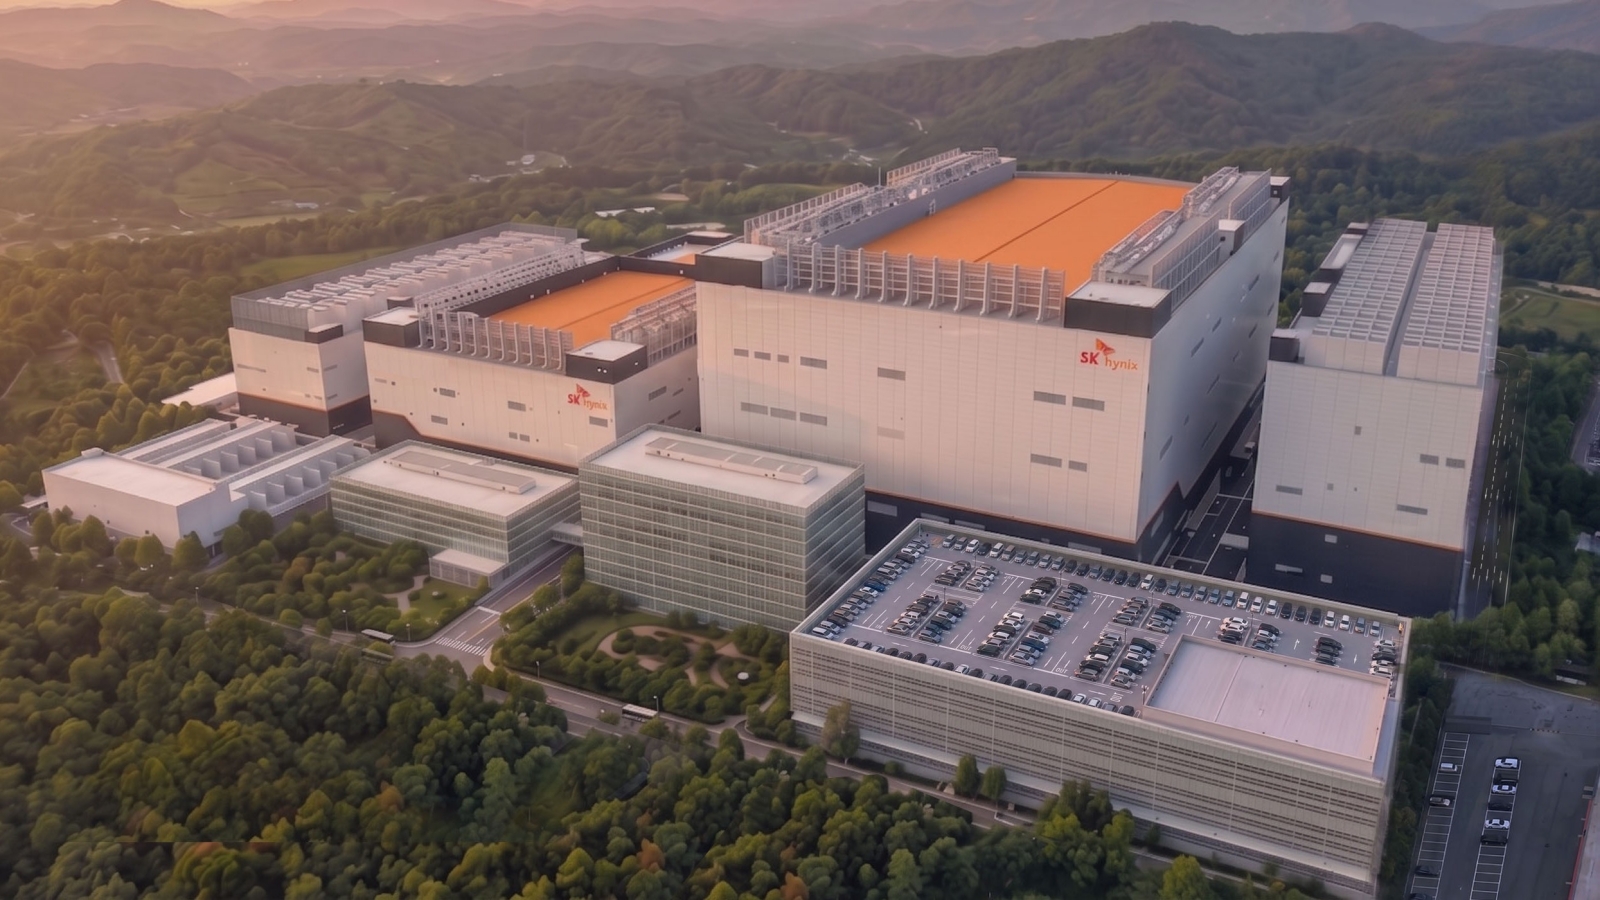
M17 투자를 통해 대규모 AI 작업에 필요한 고밀도 고층 플래시 메모리 생산 전용 시설이 구축될 예정입니다. 하지만 이러한 새로운 생산 시설이 가동되기까지는 시간이 걸릴 것입니다 . M17의 첫 번째 클린룸은 2028년 말까지 완공될 예정이며, 상업 생산은 2029년 이후에 시작될 것으로 예상됩니다.
시장 점유율 및 기업용 SSD 가격 책정에 미치는 영향
트렌드포스 데이터에 따르면 SK하이닉스그룹(솔리디짐 포함)은 2026년 1분기 기준 글로벌 NAND 플래시 매출 2위를 유지했습니다. 75억 3천만 달러의 매출을 기록하며 17.6%의 시장 점유율을 달성했고, 삼성은 31.6%로 2위를 차지했습니다. SK하이닉스그룹이 이 점유율을 유지하거나 확대하려면 기존 메모리 유형과 첨단 메모리 유형 모두의 생산량을 늘려야 합니다.
수요 측면에서 이러한 긴급성이 설명됩니다. 카운터포인트 리서치의 2분기 트래커에 따르면 엔터프라이즈 SSD는 전 세계 NAND 출하량의 48%를 차지하며, 이는 전년 동기 26%의 거의 두 배에 달하는 수치입니다. 또한 카운터포인트는 2026년 말까지 엔터프라이즈 SSD가 전체 NAND 출하량의 절반 이상을 차지할 것으로 예상합니다. 솔리디그는 이러한 데이터에서 특히 눈에 띄는 성과를 보였는데, 카운터포인트에 따르면 분기별 출하량이 약 40% 증가했습니다. 이러한 성숙 노드 기반의 고용량 제품 라인은 다롄 공장 확장 계획의 핵심 동력이 될 것입니다.
핵심 문제는 여전히 제품 공급량과 가격입니다. SK하이닉스가 성숙 공정 생산을 다롄으로 이전하고 국내에서는 첨단 메모리에 집중한다고 해서 현재의 기업용 SSD 부족 현상이 해결되지는 않을 것입니다. 다롄 2차 공장이 최소 2027년 상반기에나 가동될 예정이고, 청주 M17 공장도 2020년대 말에나 완공될 것으로 예상되기 때문에 기업용 스토리지 공급은 당분간 제한적일 수밖에 없습니다.


 아마존