

Den globala servermarknaden nådde en rekordhög nivå under tredje kvartalet 2025, enligt data från International Data Corporations (IDC) Worldwide Quarterly Server Tracker. De totala globala intäkterna steg till 112.4 miljarder dollar för kvartalet, vilket är en ökning med 61 % jämfört med samma period förra året. De senaste resultaten förlänger en trend med stark tvåsiffrig tillväxt som har definierat marknaden under hela 2025, främst driven av ökande investeringar i infrastruktur för artificiell intelligens och högdensitetsberäkningsmiljöer.
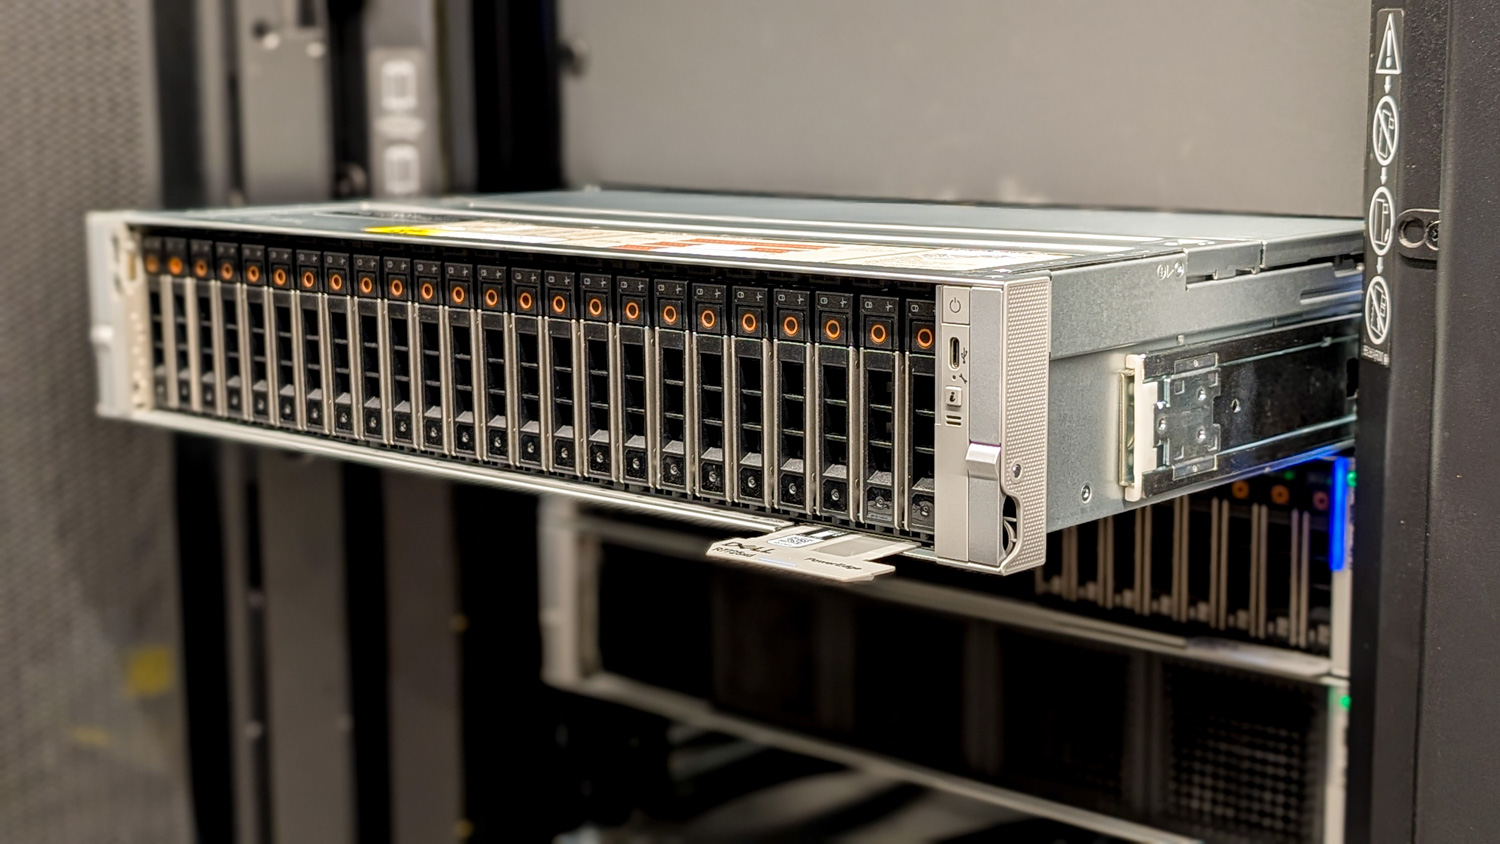
IDC säger att tillväxten var ojämn mellan serverarkitekturerna, troligen på grund av förändringar i hur organisationer bygger och skalar datacenterkapacitet. Intäkterna från x86-baserade servrar ökade med 32.8 % jämfört med föregående år till 76.3 miljarder dollar, vilket fortsätter att stå för den största andelen av marknaden. Samtidigt redovisade icke-x86-system en mycket skarpare ökning, med intäkter som steg med 192.7 % till 36.2 miljarder dollar. Denna tillväxt drevs av den ökade utbyggnaden av specialiserade servrar för AI-utbildning, inferens och andra beräkningsintensiva arbetsbelastningar.
Inbyggda GPU:er spelar en betydande roll
Servrar utrustade med inbyggda GPU:er spelade en central roll i marknadens expansion. Intäkterna från dessa system ökade med 49.4 % jämfört med föregående år under tredje kvartalet och stod för mer än hälften av de totala servermarknadsintäkterna. Hyperskaliga operatörer och molntjänstleverantörer har varit ledande användare och driftsatt GPU-accelererade servrar för att stödja generativ AI, stora språkmodeller och avancerad analys. Som ett resultat har servermarknaden nästan fördubblats i storlek jämfört med 2024 och nådde 314.2 miljarder dollar i ackumulerade intäkter för de tre första kvartalen 2025.
Övergripande servermarknadsställning, per företag
(Leverantörsintäkter i miljoner USD)
| Företag | Leverantörsintäkter för tredje kvartalet 2024 | 3Q25 marknadsandel | Leverantörsintäkter för tredje kvartalet 2024 | 3Q24 marknadsandel | Tillväxt 3Q25/3Q24 |
|---|---|---|---|---|---|
| Dell Technologies | $9,301.62 | 8.3% | $6,778.56 | 9.7% | 37.2% |
| Supermikro | $4,498.11 | 4.0% | $5,179.34 | 7.4% | -13.2% |
| IEIT-system (Inspur) | $4,140.48 | 3.7% | $4,627.54 | 6.6% | -10.5% |
| Lenovo | $4,004.44 | 3.6% | $3,175.43 | 4.6% | 26.1% |
| Hewlett-Packard Enterprise | $3,398.15 | 3.0% | $3,477.92 | 5.0% | -2.3% |
| ODM direkt | $66,790.83 | 59.4% | $31,473.73 | 45.1% | 112.2% |
| Resten av marknaden | $20,310.95 | 18.1% | $15,073.77 | 21.6% | 34.7% |
| Totalt | $112,444.59 | 100.0% | $69,786.29 | 100.0% | 61.1% |
IDC tillade att analytiker fortsätter att se en fortsatt AI-användning som en betydande faktor som formar servermarknadens riktning. Stora leverantörer fortsätter att rapportera rekordstora ordervolymer och betydande orderstockar, vilket tyder på att efterfrågan ligger långt före utbudet inom vissa segment. Hyperskalare och molnleverantörer skalar snabbt upp, vilket kräver betydligt högre beräkningstäthet, medan forsknings- och utbildningsinstitutioner börjar lansera stora AI-fokuserade projekt. Tillsammans förväntas dessa trender stödja fortsatt tillväxt bortom 2025.
Regionala tillväxttakter
Regionala resultat visar hur utbredd expansionen har blivit, även om tillväxttakten varierade avsevärt mellan geografiska områden. USA framstod som den snabbast växande marknaden med en ökning på 79.1 % jämfört med tredje kvartalet 2024. Denna utveckling drevs främst av en ökning på 105.5 % inom segmentet för accelererade servrar. Kanada följde ett liknande mönster, med intäkter som ökade med 69.8 % på grund av stark efterfrågan på GPU-aktiverade system.
IDC rapporterar också att Kina redovisade solida vinster, med serverintäkter som ökade med 37.6 % jämfört med föregående år och står för nästan en femtedel av de globala kvartalsintäkterna. Andra regioner redovisade också tvåsiffrig tillväxt. Asien-Stillahavsområdet exklusive Japan och Kina växte med 37.4 %, Europa, Mellanöstern och Afrika ökade med 31 % och Japan expanderade med 28.1 %. Latinamerika var undantaget, med en mer blygsam ökning på 4.1 % för kvartalet.
Konkurrensen
Konkurrensdynamiken bland serverleverantörer fortsatte att utvecklas i takt med att marknaden expanderade. Dell Technologies ledde OEM-segmentet under tredje kvartalet med en intäktsandel på 8.3 %, med stöd av stark tillväxt inom accelererade servrar. Supermicro kom på andra plats med en marknadsandel på 4.0 %, trots en minskning av intäkterna med 13.2 % jämfört med föregående år. IEIT Systems och Lenovo låg statistiskt sett på delad tredje plats, med 3.7 % respektive 3.6 % marknadsandel. Hewlett-Packard Enterprise kompletterade topp fem med en marknadsandel på 3 %.
Utöver de traditionella OEM-rankningarna fortsatte ODM Direct-leverantörer att dominera de totala leveranserna och intäkterna och stod för 59.4 % av den globala marknadsandelen under tredje kvartalet. Intäkterna för detta segment mer än fördubblades jämfört med ett år tidigare, med driftsättningar huvudsakligen koncentrerade till hyperskaliga och molnmiljöer.


 Amazon