

O mercado global de servidores atingiu um recorde histórico no terceiro trimestre de 2025, de acordo com dados do Worldwide Quarterly Server Tracker da International Data Corporation (IDC). A receita total mundial subiu para US$ 112.4 bilhões no trimestre, representando um aumento de 61% em comparação com o mesmo período do ano anterior. Os resultados mais recentes dão continuidade a uma tendência de forte crescimento de dois dígitos que tem caracterizado o mercado ao longo de 2025, impulsionada principalmente pelo aumento dos investimentos em infraestrutura de inteligência artificial e ambientes de computação de alta densidade.
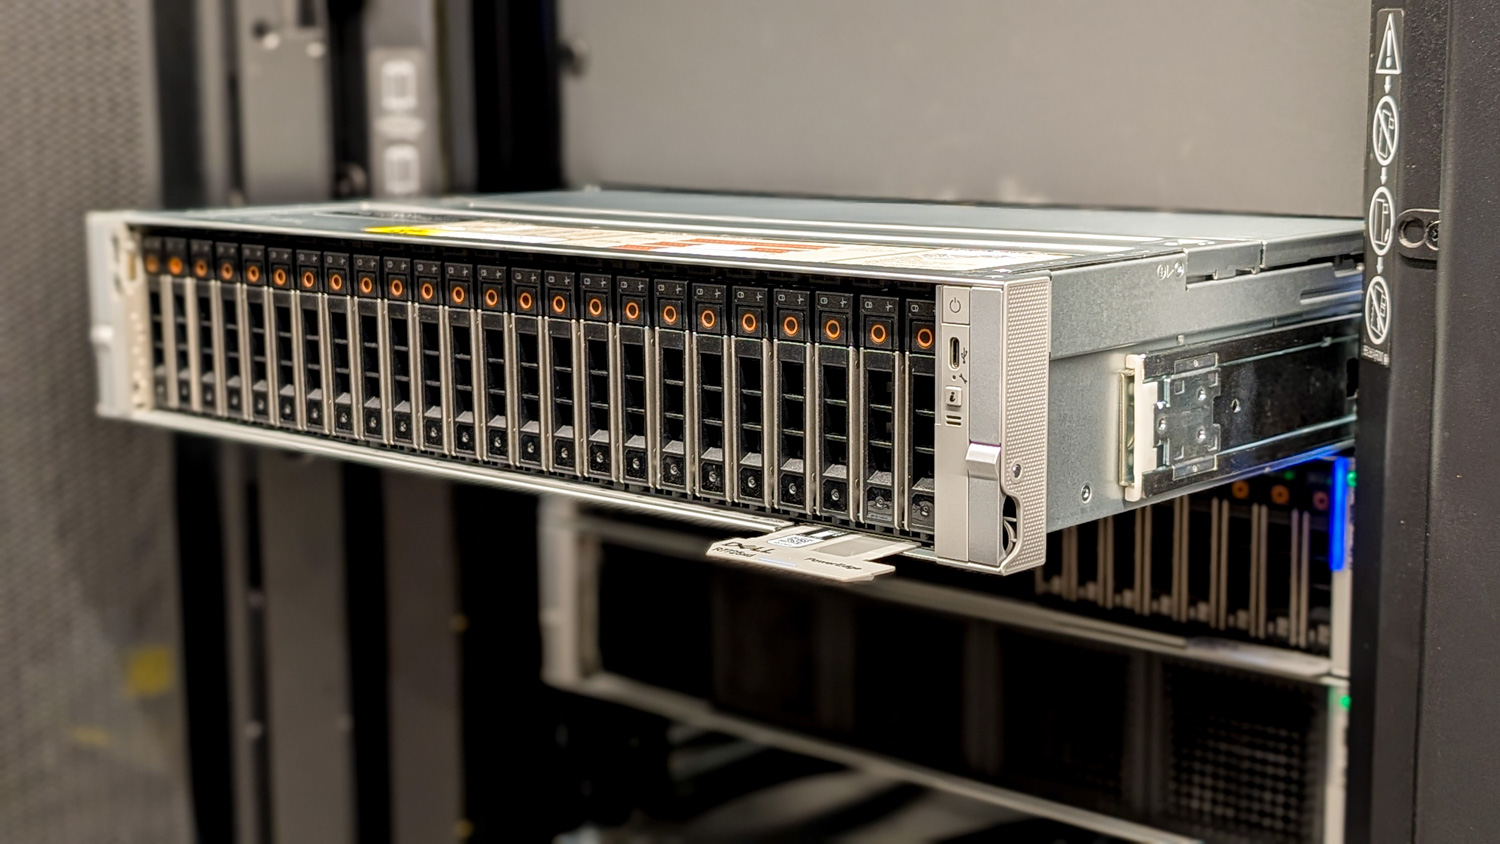
Segundo a IDC, o crescimento foi desigual entre as arquiteturas de servidores, provavelmente devido a mudanças na forma como as organizações constroem e dimensionam a capacidade de seus data centers. A receita proveniente de servidores baseados em x86 aumentou 32.8% em relação ao ano anterior, atingindo US$ 76.3 bilhões, e continua a representar a maior fatia do mercado. Ao mesmo tempo, os sistemas não-x86 registraram um aumento muito mais acentuado, com a receita disparando 192.7%, para US$ 36.2 bilhões. Esse crescimento foi impulsionado pela maior implantação de servidores especializados para treinamento de IA, inferência e outras cargas de trabalho computacionalmente intensivas.
As GPUs integradas desempenham um papel significativo.
Servidores equipados com GPUs integradas desempenharam um papel central na expansão do mercado. A receita desses sistemas cresceu 49.4% em relação ao ano anterior no terceiro trimestre e representou mais da metade da receita total do mercado de servidores. Operadores de hiperescala e provedores de serviços em nuvem têm sido os principais adotantes, implantando servidores acelerados por GPU para suportar IA generativa, grandes modelos de linguagem e análises avançadas. Como resultado, o mercado de servidores quase dobrou de tamanho em comparação com 2024, atingindo US$ 314.2 bilhões em receita acumulada nos três primeiros trimestres de 2025.
Classificação geral do mercado de servidores, por empresa
(Receita do fornecedor em milhões de dólares americanos)
| Empresa | Receita de Fornecedores no 3º Trimestre de 25 | 3Q25 Market Share | Receita de Fornecedores no 3º Trimestre de 24 | 3Q24 Market Share | Crescimento 3T25/3T24 |
|---|---|---|---|---|---|
| Tecnologias Dell | $9,301.62 | 8.3% | $6,778.56 | 9.7% | 37.2% |
| Super micro | $4,498.11 | 4.0% | $5,179.34 | 7.4% | -13.2% |
| Sistemas IEIT (Inspur) | $4,140.48 | 3.7% | $4,627.54 | 6.6% | -10.5% |
| Lenovo | $4,004.44 | 3.6% | $3,175.43 | 4.6% | 26.1% |
| Empresa Hewlett-Packard | $3,398.15 | 3.0% | $3,477.92 | 5.0% | -2.3% |
| ODM Direto | $66,790.83 | 59.4% | $31,473.73 | 45.1% | 112.2% |
| Resto do Mercado | $20,310.95 | 18.1% | $15,073.77 | 21.6% | 34.7% |
| Segurança | $112,444.59 | 100.0% | $69,786.29 | 100.0% | 61.1% |
A IDC acrescentou que os analistas continuam a considerar a adoção sustentada da IA como um fator significativo que molda a direção do mercado de servidores. Grandes fornecedores continuam a reportar volumes de encomendas recordes e carteiras de pedidos substanciais, sugerindo que a procura permanece muito à frente da oferta em alguns segmentos. Os hiperescaladores e os provedores de nuvem estão a expandir-se rapidamente, exigindo uma densidade computacional significativamente maior, enquanto as instituições de investigação e educação começam a lançar os seus próprios grandes projetos focados em IA. Em conjunto, espera-se que estas tendências sustentem o crescimento contínuo para além de 2025.
Taxas de crescimento regional
Os resultados regionais mostram a abrangência da expansão, embora as taxas de crescimento tenham variado consideravelmente por região. Os Estados Unidos emergiram como o mercado de crescimento mais rápido, registrando um aumento de 79.1% em comparação com o terceiro trimestre de 2024. Esse desempenho foi impulsionado principalmente por um salto de 105.5% no segmento de servidores acelerados. O Canadá seguiu um padrão semelhante, com receita crescendo 69.8% devido à forte demanda por sistemas com GPUs.
A IDC também relata que a China registrou ganhos sólidos, com a receita de servidores aumentando 37.6% em relação ao ano anterior e representando quase um quinto da receita global trimestral. Outras regiões também apresentaram crescimento de dois dígitos. A região Ásia-Pacífico, excluindo Japão e China, cresceu 37.4%, a Europa, o Oriente Médio e a África aumentaram 31% e o Japão expandiu 28.1%. A América Latina foi a exceção, registrando um aumento mais modesto de 4.1% no trimestre.
Competição
A dinâmica competitiva entre os fornecedores de servidores continuou a evoluir à medida que o mercado se expandiu. A Dell Technologies liderou o segmento de OEMs no terceiro trimestre, com uma participação de 8.3% na receita, impulsionada pelo forte crescimento em servidores acelerados. A Supermicro ficou em segundo lugar, com 4.0% de participação de mercado, apesar de uma queda de 13.2% na receita em relação ao ano anterior. A IEIT Systems e a Lenovo empataram em terceiro lugar, com 3.7% e 3.6% de participação de mercado, respectivamente. A Hewlett-Packard Enterprise completou os cinco primeiros, com 3% de participação.
Além dos rankings tradicionais de OEMs, os fornecedores ODM Direct continuaram a dominar os embarques e a receita totais, representando 59.4% da participação no mercado global no terceiro trimestre. A receita desse segmento mais que dobrou em comparação com o ano anterior, com implantações concentradas principalmente em ambientes de hiperescala e nuvem.


 Amazon