

O futuro do Violin Memory parece bastante sombrio no momento, e isso pode estar enquadrando-o de uma forma positiva. A Violin Memory está lutando há algum tempo e todas as indicações apontam para que a empresa não sobreviva por muito mais tempo. A VMEM foi retirada da NYSE e agora é negociada no mercado de balcão. Isso em si não é um problema, mas a questão mais gritante é que a empresa agora está avaliada em cerca de US $ 6 milhões, o que é um bom indicador de que os ativos e o caixa líquido da empresa não estão em boa forma.
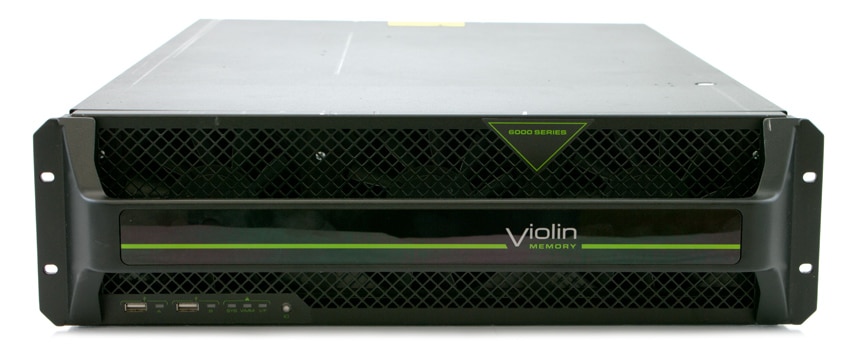
Para se manter à tona até esse ponto, a Violin já fez um grupamento de ações (basicamente eles pegaram quatro ações e as combinaram em uma para obter o preço acima de um dólar por ação, uma exigência da NYSE). O primeiro grupamento viu a ação subir para mais de quatro dólares por ação, mas quatro meses depois caiu para cerca de US$ 0.25/ação. Eles foram avisados pela NYSE algumas vezes, o recente fechamento de capital ocorreu depois de não conseguir manter um valor de mercado acima de US$ 15 milhões por 30 dias.
O principal problema da Violin não reside exatamente em sua linha de produtos; seus arrays têm conseguido atender às expectativas de desempenho. Observamos bons resultados com o WFA em nosso laboratório há um ano . No entanto, ambos são caros e utilizam componentes proprietários. Em vez de usar um SSD padrão, a Violin utiliza seu próprio VIMM. Embora o uso de um VIMM possa apresentar algumas vantagens, por não ser um padrão, os usuários não têm outra opção a não ser comprar outro da Violin caso algo dê errado. A Violin também tem enfrentado dificuldades com a falta de serviços de dados em seus arrays não-Windows, o que limita sua viabilidade corporativa além de cargas de trabalho específicas.
Em última análise, o mercado de flash array ultrapassou o Violin. A administração tem sido inconsistente e sua direção mudou com frequência. O resultado final é que muitas outras empresas podem fazer o que a Violin faz e por menos. O problema atual do violino, então, é uma questão de dinheiro. Em 31 de julho, eles tinham US$ 36.4 milhões em caixa e equivalentes de caixa, de acordo com registros regulatórios. No trimestre anterior, eles tinham $ 49.2 milhões. As vendas também se deterioraram trimestre a trimestre, criando problemas para a empresa, especialmente porque a receita é voltada para serviços e suporte.
O trimestre mais recente termina hoje, embora demore um pouco até que a empresa reporte as finanças. É difícil imaginar um cenário em que as receitas aumentem ou novos fundos cheguem para continuar a apoiar a operação. Mais provavelmente, em algum momento deste ano, os detentores de dívidas pressionarão a empresa para pagamentos que ela não pode fazer, forçando a empresa à falência. Com certeza a Violin está trabalhando arduamente para que isso não aconteça, buscando qualquer alternativa inclusive a venda para outra empresa de armazenamento. Neste ponto, no entanto, é difícil imaginar um resultado positivo, considerando que a empresa poderia ter sido comprada pelo que equivale a um erro de arredondamento para grandes players como Dell EMC, HPE ou Cisco. Para se ter uma ideia, até o Nimble, que tem lutado muito, tem um valor de mercado de quase US$ 650 milhões; cerca de cem vezes mais do que o violino.



 Amazon