

Violin Memorys framtid ser ganska dyster ut för tillfället, och det kan inrama det i ett positivt ljus. Violin Memory har kämpat på ett tag nu och allt tyder på att företaget inte kommer att överleva alltför mycket längre. VMEM har avnoterats från NYSE och handlas nu över disk. Detta i sig är inte ett problem, men den mer uppenbara frågan är att företaget nu värderas till cirka 6 miljoner dollar nu, vilket är en bra indikator på att företagets tillgångar och nettokassa inte är i gott skick.
För att hålla sig flytande till denna punkt har Violin redan gjort en omvänd aktiesplit (i princip tog de fyra aktier och kombinerade dem till en för att få priset över en dollar per aktie, ett NYSE-krav). Den första omvända spliten fick aktien att hoppa upp till över fyra dollar per aktie, men fyra månader senare är den nere på cirka 0.25 dollar/aktie. De har blivit varnade av NYSE några gånger, den senaste avnoteringen kom efter att de inte lyckats behålla ett börsvärde på över 15 miljoner dollar under 30 dagar.
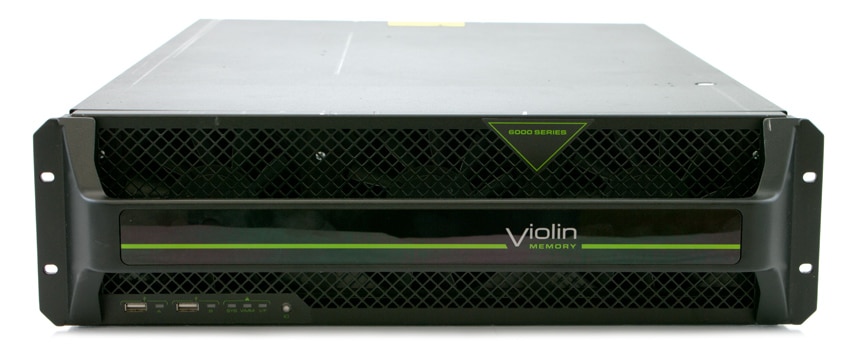
Violins största problem är inte direkt deras produktlinje; Violins arrayer har kunnat uppfylla prestandaförväntningarna. Vi såg bra resultat med WFA i vårt labb för ett år sedan . De är dock båda dyra och använder proprietär utrustning. Istället för att använda en vanlig SSD använder Violin sin egen VIMM. Även om det kan finnas vissa fördelar med att använda en VIMM, innebär det att användare inte har något annat val än att köpa en annan från Violin om något går fel. Violin har också kämpat med brist på datatjänster i sina icke-Windows-arrayer, vilket har begränsat företagets lönsamhet utöver marginella arbetsbelastningar.
I slutändan har blixtmatrismarknaden passerat fiolen. Ledningen har varit inkonsekvent och deras inriktning har ändrats ofta. Summan av kardemumman är att många andra företag kan göra vad violin gör och de kan göra det för mindre. Violins nuvarande problem är då en kontantfråga. Den 31 juli hade de 36.4 miljoner dollar i kontanter och likvida medel enligt lagstadgade registreringar. Kvartalet innan hade de 49.2 miljoner dollar. Försäljningen har också försämrats kvartal över kvartal, vilket ställer företaget inför problem, särskilt eftersom intäkterna vägs mot tjänster och support.
Det senaste kvartalet slutar idag, även om det kommer att dröja ett tag innan bolaget rapporterar ekonomi. Det är svårt att föreställa sig ett scenario där intäkterna tar fart eller ny finansiering kommer in för att fortsätta stödja verksamheten. Mer troligt är det att någon gång i år kommer skuldinnehavarna att pressa företaget för betalningar det inte kan göra, vilket tvingar företaget i konkurs. Visst jobbar Violin ursinnigt för att se till att det inte händer, och söker något alternativ inklusive försäljning till ett annat lagringsföretag. Vid det här laget är det dock svårt att föreställa sig ett positivt resultat, med tanke på att företaget kunde ha köpts ut för vad som motsvarar ett avrundningsfel för stora aktörer som Dell EMC, HPE eller Cisco. För perspektiv, även Nimble, som har kämpat kraftigt, har ett börsvärde på nästan 650 miljoner dollar; ungefär hundra gånger mer än violin.



 Amazon