

Der globale Servermarkt erreichte im dritten Quartal 2025 einen Höchststand, wie Daten des „Worldwide Quarterly Server Tracker“ der International Data Corporation (IDC) zeigen. Der weltweite Umsatz stieg in diesem Quartal auf 112.4 Milliarden US-Dollar, was einem Anstieg von 61 % gegenüber dem Vorjahresquartal entspricht. Die aktuellen Ergebnisse setzen den Trend eines starken zweistelligen Wachstums fort, der den Markt bis 2025 prägt und vor allem durch steigende Investitionen in KI-Infrastruktur und Hochleistungsrechnerumgebungen angetrieben wird.
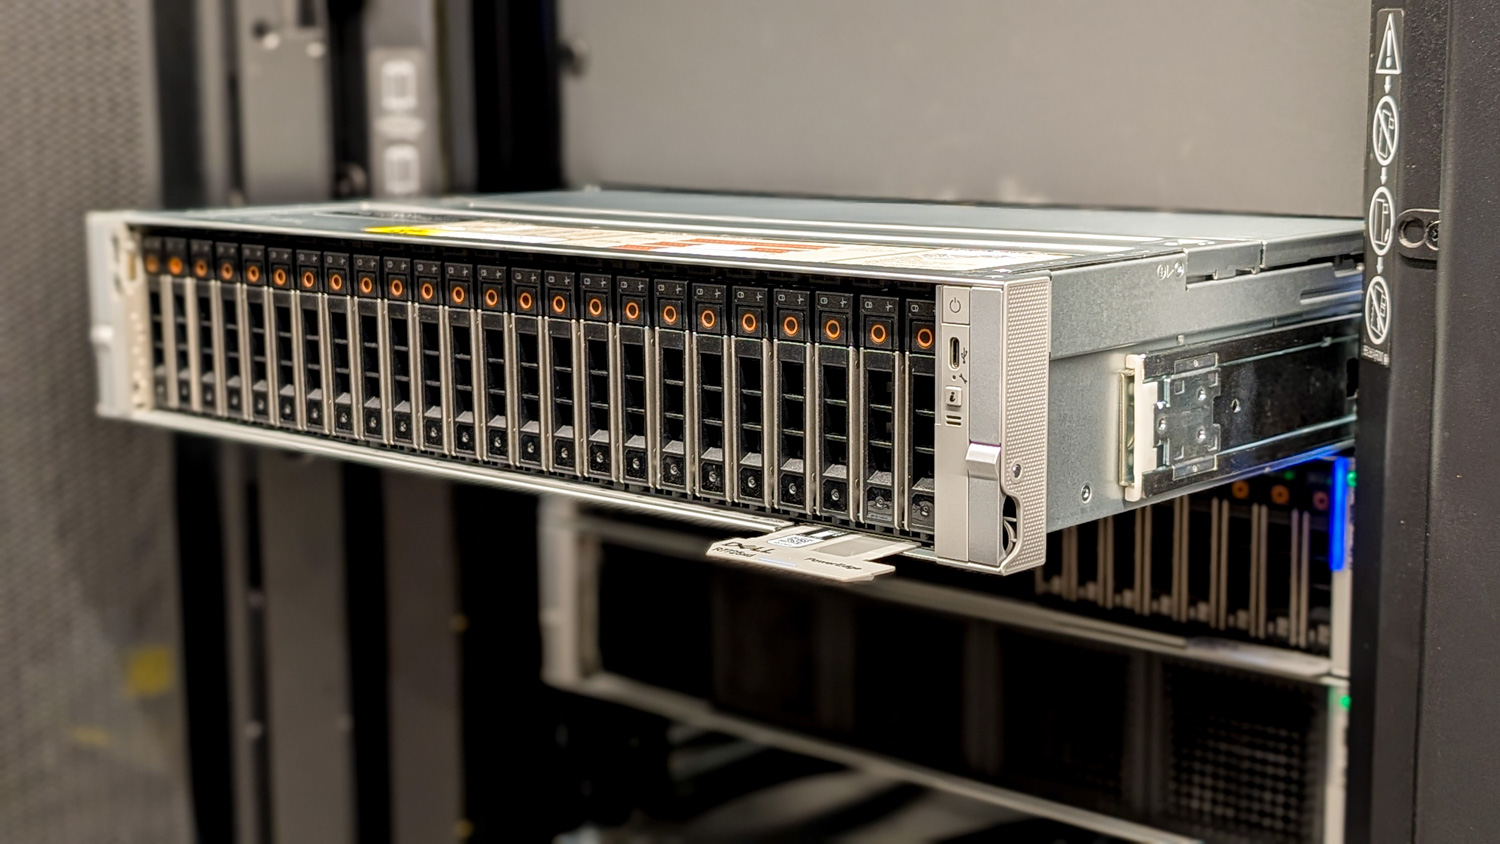
Laut IDC verlief das Wachstum über die verschiedenen Serverarchitekturen hinweg uneinheitlich, was wahrscheinlich auf veränderte Vorgehensweisen von Unternehmen beim Aufbau und der Skalierung ihrer Rechenzentrumskapazitäten zurückzuführen ist. Der Umsatz mit x86-basierten Servern stieg im Jahresvergleich um 32.8 % auf 76.3 Milliarden US-Dollar und bleibt damit der größte Marktanteil. Gleichzeitig verzeichneten Nicht-x86-Systeme einen deutlich stärkeren Anstieg: Der Umsatz kletterte um 192.7 % auf 36.2 Milliarden US-Dollar. Dieses Wachstum wurde durch den verstärkten Einsatz spezialisierter Server für KI-Training, Inferenz und andere rechenintensive Anwendungen getrieben.
Eingebettete GPUs spielen eine bedeutende Rolle
Server mit integrierten GPUs spielten eine zentrale Rolle im Marktwachstum. Der Umsatz mit diesen Systemen stieg im dritten Quartal im Vergleich zum Vorjahr um 49.4 % und machte mehr als die Hälfte des gesamten Servermarktumsatzes aus. Hyperscale-Betreiber und Cloud-Service-Provider gehörten zu den führenden Anwendern und setzten GPU-beschleunigte Server zur Unterstützung von generativer KI, großen Sprachmodellen und fortgeschrittenen Analysen ein. Dadurch hat sich der Servermarkt im Vergleich zu 2024 nahezu verdoppelt und erreichte in den ersten drei Quartalen 2025 einen kumulierten Umsatz von 314.2 Milliarden US-Dollar.
Gesamtrangliste des Servermarktes nach Unternehmen
(Umsatz des Anbieters in Millionen US-Dollar)
| Firma | Lieferantenumsatz im 3. Quartal 25 | 3Q25 Marktanteil | Lieferantenumsatz im 3. Quartal 24 | 3Q24 Marktanteil | 3Q25/3Q24 Wachstum |
|---|---|---|---|---|---|
| Dell Technologien | $9,301.62 | 8.3% | $6,778.56 | 9.7% | 37.2% |
| Super Micro | $4,498.11 | 4.0% | $5,179.34 | 7.4% | -13.2 % |
| IEIT Systems (Inspur) | $4,140.48 | 3.7% | $4,627.54 | 6.6% | -10.5 % |
| Lenovo | $4,004.44 | 3.6% | $3,175.43 | 4.6% | 26.1% |
| Hewlett-Packard Enterprise | $3,398.15 | 3.0% | $3,477.92 | 5.0% | -2.3 % |
| ODM Direct | $66,790.83 | 59.4% | $31,473.73 | 45.1% | 112.2% |
| Rest des Marktes | $20,310.95 | 18.1% | $15,073.77 | 21.6% | 34.7% |
| Gesamt | $112,444.59 | 100.0% | $69,786.29 | 100.0% | 61.1% |
IDC ergänzte, dass Analysten die anhaltende KI-Einführung weiterhin als entscheidenden Faktor für die Entwicklung des Servermarktes sehen. Große Anbieter melden weiterhin Rekordbestellmengen und erhebliche Auftragsbestände, was darauf hindeutet, dass die Nachfrage in einigen Segmenten das Angebot deutlich übersteigt. Hyperscaler und Cloud-Anbieter skalieren rasant und benötigen dadurch eine deutlich höhere Rechenleistung, während Forschungs- und Bildungseinrichtungen eigene, umfangreiche KI-Projekte starten. Diese Trends dürften gemeinsam das Wachstum über das Jahr 2025 hinaus weiter fördern.
Regionale Wachstumsraten
Die regionalen Ergebnisse verdeutlichen das Ausmaß der Expansion, wobei die Wachstumsraten je nach Region erheblich variierten. Die USA entwickelten sich zum am schnellsten wachsenden Markt mit einem Anstieg von 79.1 % gegenüber dem dritten Quartal 2024. Dieser Erfolg wurde primär durch einen Zuwachs von 105.5 % im Segment der beschleunigten Server getragen. Kanada verzeichnete ein ähnliches Muster mit einem Umsatzplus von 69.8 % aufgrund der starken Nachfrage nach GPU-fähigen Systemen.
IDC berichtet außerdem von soliden Zuwächsen in China: Der Serverumsatz stieg im Jahresvergleich um 37.6 % und machte fast ein Fünftel des weltweiten Quartalsumsatzes aus. Auch andere Regionen verzeichneten zweistellige Wachstumsraten. Der asiatisch-pazifische Raum (ohne Japan und China) legte um 37.4 % zu, Europa, der Nahe Osten und Afrika um 31 % und Japan um 28.1 %. Lateinamerika bildete die Ausnahme und verzeichnete mit 4.1 % ein deutlich geringeres Wachstum im Quartal.
Konkurrenz
Die Wettbewerbsdynamik unter den Serveranbietern entwickelte sich mit dem Marktwachstum weiter. Dell Technologies führte im dritten Quartal das OEM-Segment mit einem Umsatzanteil von 8.3 % an, gestützt durch ein starkes Wachstum bei beschleunigten Servern. Supermicro belegte mit einem Marktanteil von 4.0 % den zweiten Platz, trotz eines Umsatzrückgangs von 13.2 % im Vergleich zum Vorjahr. IEIT Systems und Lenovo teilten sich mit Marktanteilen von 3.7 % bzw. 3.6 % den dritten Platz. Hewlett-Packard Enterprise komplettierte die Top Fünf mit einem Anteil von 3 %.
Neben den traditionellen OEM-Rankings dominierten ODM-Direktanbieter weiterhin die Gesamtlieferungen und Umsätze und erreichten im dritten Quartal einen globalen Marktanteil von 59.4 %. Der Umsatz in diesem Segment hat sich im Vergleich zum Vorjahr mehr als verdoppelt, wobei die Implementierungen hauptsächlich in Hyperscale- und Cloud-Umgebungen stattfanden.


 Amazon