

Die Zukunft von Violin Memory sieht im Moment ziemlich düster aus, und das könnte ein positives Bild sein. Violin Memory kämpft schon seit einiger Zeit und alle Anzeichen deuten darauf hin, dass das Unternehmen nicht mehr lange überleben wird. VMEM wurde von der NYSE dekotiert und wird nun außerbörslich gehandelt. Das ist an sich kein Problem, aber das eklatantere Problem ist, dass das Unternehmen jetzt einen Wert von etwa 6 Millionen US-Dollar hat, was ein guter Indikator dafür ist, dass die Vermögenswerte und die Nettoliquidität des Unternehmens nicht in gutem Zustand sind.
Um bis zu diesem Punkt über Wasser zu bleiben, hat Violin bereits einen umgekehrten Aktiensplit durchgeführt (im Wesentlichen wurden vier Aktien genommen und zu einer zusammengefasst, um den Preis über einen Dollar pro Aktie zu bringen, eine NYSE-Anforderung). Beim ersten Reverse Split stieg die Aktie auf über vier Dollar pro Aktie, aber vier Monate später ist sie auf etwa 0.25 Dollar pro Aktie gesunken. Sie wurden mehrmals von der NYSE gewarnt. Der jüngste Börsengang erfolgte, nachdem es ihnen 15 Tage lang nicht gelungen war, eine Marktkapitalisierung von über 30 Millionen US-Dollar aufrechtzuerhalten.
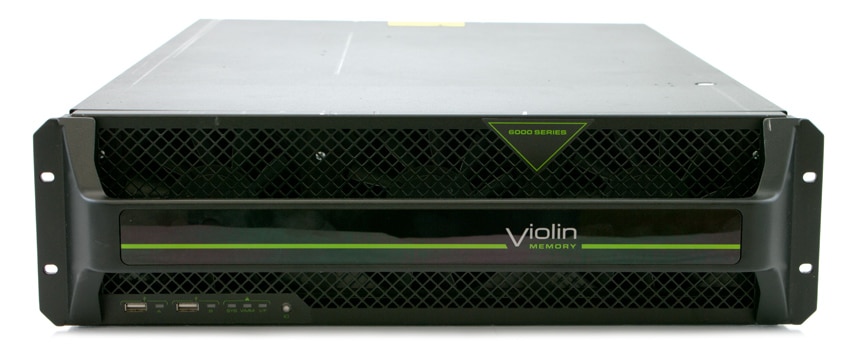
Violins Hauptproblem liegt nicht unbedingt in der Produktpalette; die Arrays von Violin haben die Leistungserwartungen erfüllt. Wir erzielten vor einem Jahr in unserem Labor gute Ergebnisse mit dem WFA . Allerdings sind beide Systeme teuer und verwenden proprietäre Komponenten. Anstelle einer Standard-SSD setzt Violin auf ein eigenes VIMM. Obwohl die Verwendung eines VIMM einige Vorteile bieten mag, bedeutet die Nicht-Standardisierung, dass Anwender im Fehlerfall ein neues VIMM von Violin erwerben müssen. Violin hatte zudem mit einem Mangel an Datendiensten in seinen Nicht-Windows-Arrays zu kämpfen, was die Einsatzmöglichkeiten im Unternehmensbereich über Nischenanwendungen hinaus einschränkte.
Letztlich hat der Flash-Array-Markt Violin überholt. Das Management war inkonsistent und ihre Richtung änderte sich häufig. Das Fazit ist, dass viele andere Unternehmen das tun können, was Violin macht, und zwar für weniger Geld. Das aktuelle Problem von Violin ist also eine Geldfrage. Am 31. Juli verfügten sie laut behördlichen Unterlagen über Bargeld und Barmitteläquivalente in Höhe von 36.4 Millionen US-Dollar. Im Quartal zuvor hatten sie 49.2 Millionen US-Dollar. Auch die Umsätze sind von Quartal zu Quartal zurückgegangen, was dem Unternehmen Probleme bereitet, insbesondere da der Umsatz hauptsächlich auf Dienstleistungen und Support entfällt.
Das letzte Quartal endet heute, allerdings wird es noch eine Weile dauern, bis das Unternehmen seine Finanzzahlen vorlegt. Es ist schwer, sich ein Szenario vorzustellen, in dem die Einnahmen steigen oder neue Mittel zur weiteren Unterstützung des Betriebs hinzukommen. Wahrscheinlicher ist, dass die Schuldner irgendwann in diesem Jahr Druck auf das Unternehmen ausüben werden, Zahlungen zu verlangen, die es nicht leisten kann, was das Unternehmen in den Bankrott treiben wird. Sicherlich arbeitet Violin mit Hochdruck daran, dass das nicht passiert, und sucht nach einer Alternative, einschließlich des Verkaufs an ein anderes Lagerunternehmen. Zum jetzigen Zeitpunkt kann man sich jedoch kaum ein positives Ergebnis vorstellen, wenn man bedenkt, dass das Unternehmen hätte aufgekauft werden können, was einem Rundungsfehler für große Player wie Dell EMC, HPE oder Cisco gleichkommt. Zum Vergleich: Selbst Nimble, das große Probleme hatte, hat eine Marktkapitalisierung von fast 650 Millionen US-Dollar. ungefähr hundertmal mehr als Violine.



 Amazon