

El futuro de Violin Memory se ve bastante sombrío en este momento, y eso puede enmarcarlo en una luz positiva. Violin Memory ha estado luchando durante algún tiempo y todos los indicios apuntan a que la empresa no sobrevivirá mucho más. VMEM ha sido eliminado de la Bolsa de Nueva York y ahora cotiza en el mercado extrabursátil. Esto en sí mismo no es un problema, pero el problema más evidente es que la empresa ahora está valorada en aproximadamente $ 6 millones, lo que es un buen indicador de que los activos y el efectivo neto de la empresa no están en buena forma.
Para mantenerse a flote hasta este punto, Violin ya realizó una división inversa de acciones (básicamente tomaron cuatro acciones y las combinaron en una sola para obtener el precio por encima de un dólar por acción, un requisito de NYSE). La primera división inversa hizo que las acciones subieran a más de cuatro dólares por acción, pero cuatro meses después se redujeron a alrededor de $ 0.25 por acción. La Bolsa de Nueva York les ha advertido varias veces, la reciente exclusión se produjo después de no poder mantener una capitalización de mercado de más de $ 15 millones durante 30 días.
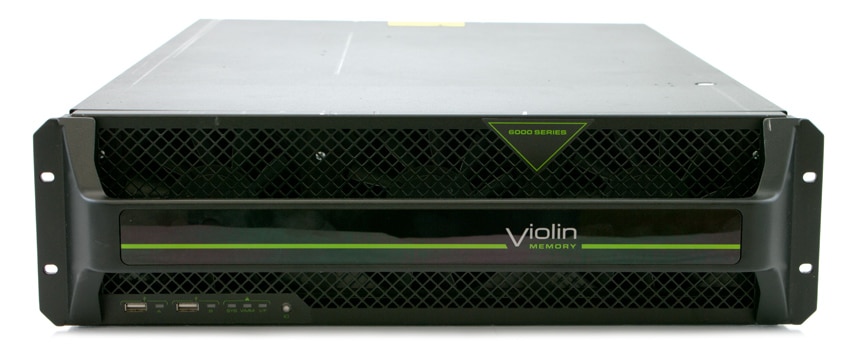
El principal problema de Violin no reside exactamente en su línea de productos; sus sistemas de almacenamiento han cumplido con las expectativas de rendimiento. Hace un año, observamos buenos resultados con el WFA en nuestro laboratorio . Sin embargo, ambos son costosos y utilizan componentes propietarios. En lugar de usar una SSD estándar, Violin utiliza su propia VIMM. Si bien el uso de una VIMM puede tener algunas ventajas, al no ser estándar, los usuarios no tienen más remedio que adquirir otra de Violin si surge algún problema. Violin también ha tenido dificultades con la falta de servicios de datos en sus sistemas de almacenamiento que no son para Windows, lo que ha limitado su viabilidad empresarial más allá de cargas de trabajo específicas.
En última instancia, el mercado de matrices flash ha superado a Violin. La administración ha sido inconsistente y su dirección ha cambiado con frecuencia. La conclusión es que muchas otras empresas pueden hacer lo que hace Violin y pueden hacerlo por menos. El problema actual de Violin entonces es un problema de efectivo. El 31 de julio tenían $36.4 millones en efectivo y equivalentes de efectivo según documentos regulatorios. El trimestre anterior tenían $ 49.2 millones. Las ventas también se han deteriorado trimestre tras trimestre, lo que ha creado problemas a la empresa, especialmente porque los ingresos se inclinan hacia los servicios y el soporte.
El trimestre más reciente finaliza hoy, aunque aún pasará un poco de tiempo antes de que la compañía informe las finanzas. Es difícil imaginar un escenario en el que aumenten los ingresos o ingresen nuevos fondos para continuar apoyando la operación. Lo más probable es que, en algún momento de este año, los tenedores de la deuda presionen a la empresa para que pague los pagos que no puede hacer, lo que obligará a la empresa a la quiebra. Seguramente Violín está trabajando a toda máquina para que eso no suceda, buscando cualquier alternativa, incluida la venta a otra empresa de almacenamiento. En este punto, sin embargo, es difícil imaginar un resultado positivo, considerando que la compañía podría haber sido comprada por lo que equivale a un error de redondeo para jugadores importantes como Dell EMC, HPE o Cisco. En perspectiva, incluso Nimble, que ha tenido grandes dificultades, tiene una capitalización de mercado de casi $ 650 millones; aproximadamente cien veces más que el violín.



 Amazon