

Il futuro di Violin Memory sembra piuttosto cupo al momento, e questo potrebbe inquadrarlo in una luce positiva. Violin Memory è in difficoltà ormai da qualche tempo e tutto indica che l'azienda non sopravvivrà ancora a lungo. VMEM è stato rimosso dalla borsa di New York e ora viene negoziato over the counter. Questo di per sé non è un problema, ma il problema più evidente è che la società è ora valutata a circa 6 milioni di dollari, il che è un buon indicatore del fatto che le attività e la liquidità netta della società non sono in buona forma.
Per rimanere a galla fino a questo punto, Violin ha già effettuato un frazionamento azionario inverso (sostanzialmente hanno preso quattro azioni e le hanno combinate in una sola per ottenere il prezzo superiore a un dollaro per azione, un requisito del NYSE). Il primo frazionamento inverso ha visto il titolo balzare fino a oltre quattro dollari per azione, ma quattro mesi dopo è sceso a circa 0.25 dollari per azione. Sono stati avvertiti più volte dal NYSE, la recente delisting è avvenuta dopo aver fallito nel mantenere una capitalizzazione di mercato superiore a 15 milioni di dollari per 30 giorni.
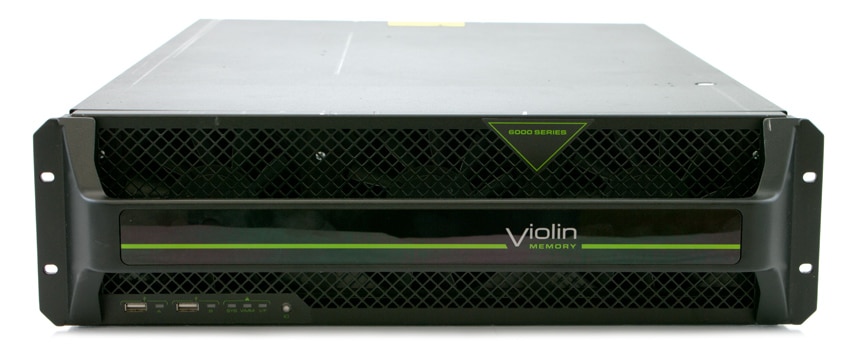
Il problema principale di Violin non risiede tanto nella sua linea di prodotti in sé; gli array di Violin sono stati in grado di soddisfare le aspettative in termini di prestazioni. Un anno fa abbiamo riscontrato buoni risultati con il WFA nel nostro laboratorio . Tuttavia, entrambi i prodotti sono costosi e utilizzano componenti proprietari. Invece di utilizzare un SSD standard, Violin impiega il proprio VIMM. Sebbene l'utilizzo di un VIMM possa offrire alcuni vantaggi, la sua natura non standard obbliga gli utenti ad acquistarne un altro da Violin in caso di problemi. Violin ha inoltre riscontrato difficoltà a causa della mancanza di servizi dati nei suoi array non Windows, il che ha limitato la sua fruibilità in ambito aziendale, al di là di carichi di lavoro di nicchia.
Alla fine il mercato dei flash array ha superato Violin. La gestione è stata incoerente e la loro direzione è cambiata frequentemente. La conclusione è che molte altre aziende possono fare ciò che fa Violin e possono farlo per meno. Il problema attuale del violino è quindi una questione di soldi. Il 31 luglio avevano 36.4 milioni di dollari in contanti e mezzi equivalenti secondo i documenti normativi. Nel trimestre precedente avevano 49.2 milioni di dollari. Anche le vendite sono peggiorate trimestre dopo trimestre, mettendo l’azienda in difficoltà, soprattutto perché le entrate sono ponderate verso servizi e supporto.
Il trimestre più recente termina oggi, anche se ci vorrà ancora un po' di tempo prima che la società riporti i dati finanziari. È difficile immaginare uno scenario in cui i ricavi aumentino o arrivino nuovi finanziamenti per continuare a sostenere l’operazione. Più probabilmente, quest’anno, i detentori del debito faranno pressioni sulla società per i pagamenti che non può effettuare, costringendola alla bancarotta. Sicuramente Violino sta lavorando alacremente affinché ciò non accada, cercando ogni alternativa compresa la vendita ad un'altra società di stoccaggio. A questo punto, tuttavia, è difficile immaginare un risultato positivo, considerando che la società avrebbe potuto essere acquistata per un errore di arrotondamento per attori importanti come Dell EMC, HPE o Cisco. In prospettiva, anche Nimble, che ha faticato molto, ha una capitalizzazione di mercato di quasi 650 milioni di dollari; circa cento volte di più del violino.



 Amazon