

역대 최대 규모 의 기술 기업 합병 직후 , 이번 주 샌디스크(SanDisk)가 매각을 검토 중이며 WD나 마이크론(Micron)을 매수 후보로 고려하고 있다는 보도가 나왔습니다. 샌디스크는 지난 몇 년간 플래시 소프트(Flashsoft) , 플리 안트(Pliant) , 퓨전아이오(Fusion-io) , 스마트 스토리지(Smart Storage) 등을 인수하며 적극적인 행보를 보여왔습니다. 또한, 샌디스크는 자체 개발한 플래시 메모리 플랫폼인 인피니플래시(Infiniflash )를 출시하여 최근 테길( Tegile) 과 넥 센타(Nexenta )의 설계 계약을 따내는 성과를 거두었고, 시프(Ceph)를 비롯한 여러 오픈 소스 프로젝트에 기여하며 플래시 메모리 통합을 장려해 왔습니다. 샌디스크는 도시바(Toshiba)와 플래시 개발 계약을 체결하여 삼성, 마이크론, 하이닉스(Hynix) 등 NAND 제조 경쟁업체들과 경쟁하고 있습니다. 더불어, 샌디스크는 USB 드라이브, 메모리 카드, 클라이언트 SSD 등 일반적인 제품이지만 클라이언트용 제품 포트폴리오도 상당수 보유하고 있습니다. 따라서 매각 결정이 사실이라면 WD와 마이크론 외에도 다양한 잠재적 인수 후보들이 거론될 가능성이 있습니다.
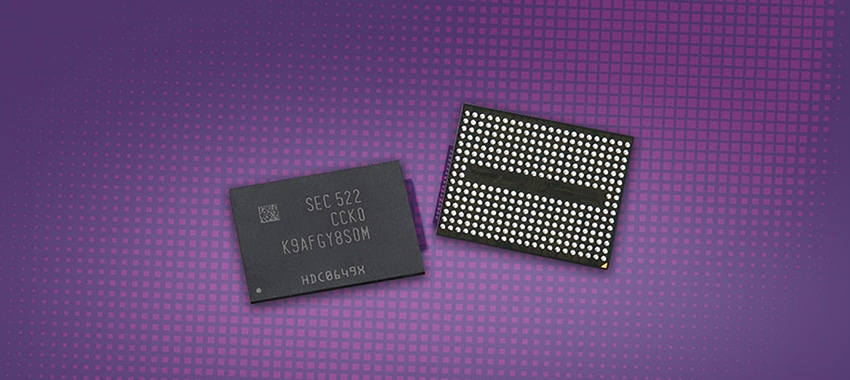
SanDisk 256Gb 3D V-NAND 플래시 메모리
약 1년 전, 저는 WD와 Seagate가 플래시 메모리에 본격적으로 투자하기까지 얼마나 걸릴지 예상해 본 적이 있습니다 . 두 회사 모두 인수합병을 통해 플래시 메모리 시장에 발을 들여놓긴 했지만, NAND 제조 시설에 막대한 자금을 투자할 필요 없이 안정적인 매출을 제공하는 플래터 방식의 제품을 선호했습니다. 하지만 지난 1년 동안 많은 변화가 있었습니다. Seagate는 Micron과 협력하여 플래시 메모리 와 SAS SSD를 공급하기 시작했고, LSI 및 어레이 벤더인 Dot Hill 의 스토리지 자산 도 포트폴리오에 추가했습니다 . 이미 여러 플래시 관련 자산을 확보해 온 WD는 최근 비교적 조용히 고급 기업 솔루션을 겨냥한 HGST SSD 포트폴리오 구축에 집중하고 있습니다. 기업용 주류 플래시 포트폴리오의 공백과 WD가 이미 고객용 제품에 대한 유통망을 구축해 놓았다는 점을 고려할 때, SanDisk의 시장 철수설에 WD가 적합한 파트너로 여겨집니다.
Micron은 다른 이름입니다. Micron은 확실히 Crucial 및 Lexar 브랜드를 통해 클라이언트 제품에 대한 채널 지원을 제공하지만 가장 매력적일 수 있는 것은 팹 생산 규모입니다. SanDisk는 경쟁 제품 라인을 운영하고 있으며 기술 중복은 일반 관찰자가 생각하는 것만큼 깊지 않습니다. 금융 전문가들은 또한 Micron이 상당한 부채 부담을 겪고 있어 SanDisk에 프리미엄을 지불할 가능성이 낮다고 추측합니다. 루머의 이 부분을 생생하게 유지하는 스레드는 삼성이 운영하는 규모입니다. Micron은 총 NAND 생산량에서 삼성보다 뒤처져 있으며 일반적으로 처음부터 온라인 상태가 되는 데 몇 년이 걸리는 팹에 즉시 액세스할 수 있는 이점을 누릴 수 있습니다. 둘 사이의 동점은 당신이 보는 숫자에 따라 삼성의 거래량과 동등한 위치에 놓일 수 있습니다.
흥미롭게도 Toshiba는 SanDisk와의 팹 거래로 인해 어떤 형태로든 거래에 동의해야 하는 이러한 소문과 관련이 없습니다. Toshiba는 검토를 위해 실험실에 들어오는 어레이에 정기적으로 나타나 플래시 포트폴리오에서 큰 발전을 이루었습니다. 그들의 최신 SATA 및 SAS SSD는 인상적이었으며 플래시에 액세스하여 설치 공간을 확장하는 것이 핵심입니다. Toshiba는 또한 자체 브랜드와 약간 다른 시장을 목표로 하는 OCZ 브랜드를 통해 플래시 기반 제품을 제공할 수 있는 전 세계적 위치에 있습니다.
이 소문이 구체적인 것으로 바뀔지는 두고 봐야겠지만 SanDisk가 실제로 퇴장을 원할 경우 추구할 수 있는 몇 가지 방법이 분명히 있습니다. 모든 거래는 확실히 클라이언트 컴퓨팅 및 OEM 비즈니스를 통한 추가 파급 효과와 함께 엔터프라이즈 플래시 시장의 균형을 재조정할 것입니다.



 아마존