

Secondo i dati del Worldwide Quarterly Server Tracker di International Data Corporation (IDC), il mercato globale dei server ha raggiunto il massimo storico nel terzo trimestre del 2025. Il fatturato totale a livello mondiale è salito a 112.4 miliardi di dollari nel trimestre, segnando un aumento del 61% rispetto allo stesso periodo dell'anno precedente. Gli ultimi risultati confermano un trend di forte crescita a due cifre che ha caratterizzato il mercato per tutto il 2025, alimentato principalmente dai crescenti investimenti in infrastrutture di intelligenza artificiale e ambienti di elaborazione ad alta densità.
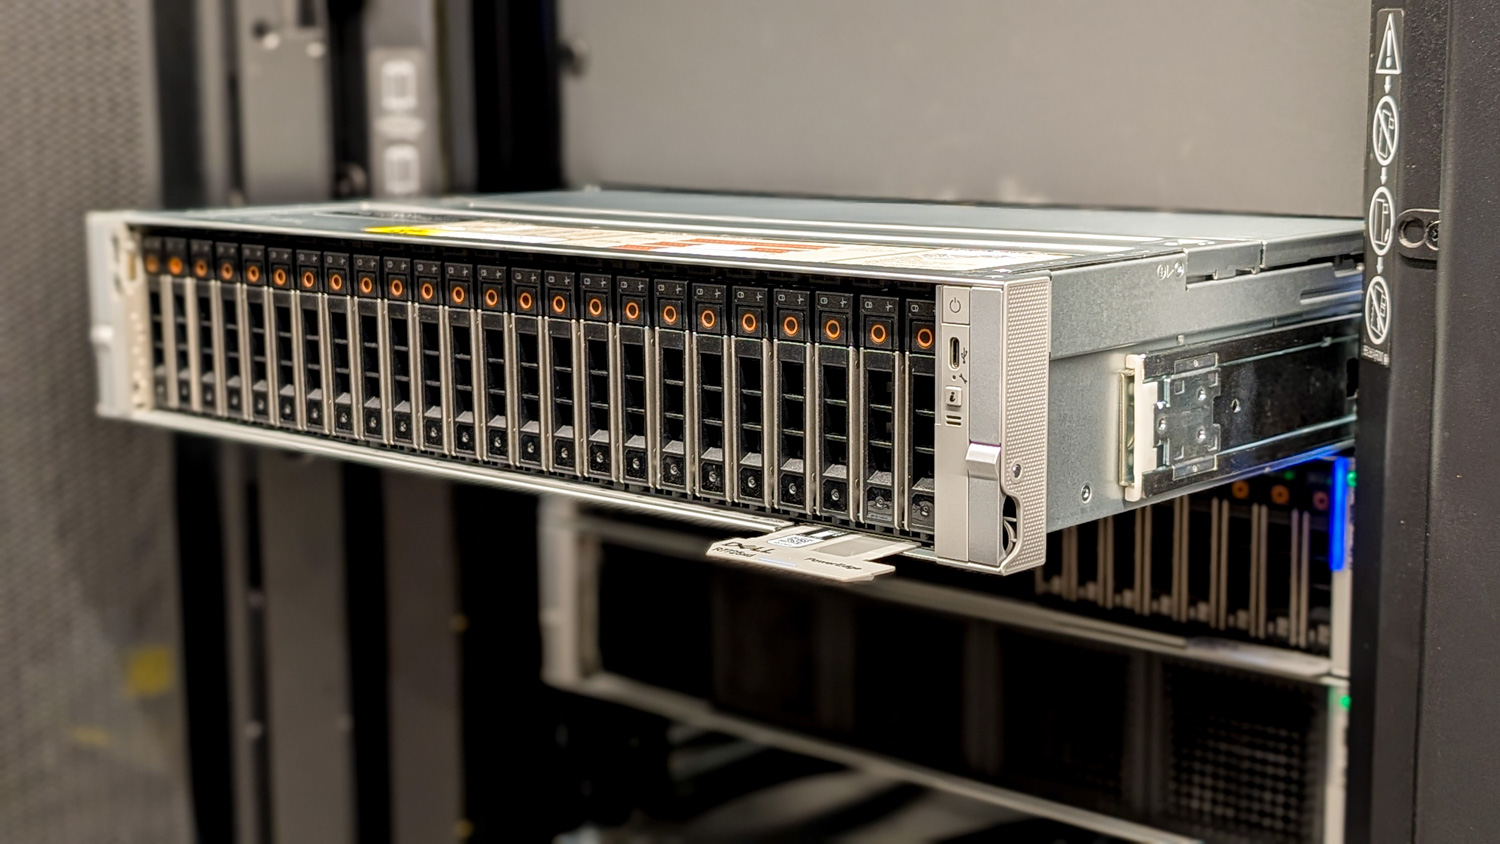
IDC afferma che la crescita è stata disomogenea tra le architetture server, probabilmente a causa dei cambiamenti nel modo in cui le organizzazioni costruiscono e scalano la capacità dei data center. Il fatturato dei server basati su x86 è aumentato del 32.8% su base annua, raggiungendo i 76.3 miliardi di dollari, continuando a rappresentare la quota maggiore del mercato. Allo stesso tempo, i sistemi non x86 hanno registrato un aumento molto più significativo, con un incremento del fatturato del 192.7%, raggiungendo i 36.2 miliardi di dollari. Questa crescita è stata trainata dalla crescente implementazione di server specializzati per il training dell'intelligenza artificiale, l'inferenza e altri carichi di lavoro ad alta intensità di calcolo.
Le GPU integrate svolgono un ruolo significativo
I server dotati di GPU integrate hanno svolto un ruolo centrale nell'espansione del mercato. Il fatturato di questi sistemi è cresciuto del 49.4% su base annua nel terzo trimestre, rappresentando oltre la metà del fatturato totale del mercato dei server. Gli operatori hyperscale e i fornitori di servizi cloud sono stati i principali utilizzatori, implementando server accelerati da GPU per supportare l'intelligenza artificiale generativa, modelli linguistici di grandi dimensioni e analisi avanzate. Di conseguenza, il mercato dei server è quasi raddoppiato rispetto al 2024, raggiungendo 314.2 miliardi di dollari di fatturato cumulativo nei primi tre trimestri del 2025.
Classifica generale del mercato dei server, per azienda
(Ricavi del fornitore in milioni di dollari USA)
| Azienda | Ricavi dei fornitori del 3Q25 | Quota di mercato 3Q25 | Ricavi dei fornitori del 3Q24 | Quota di mercato 3Q24 | Crescita 3trim25/3trim24 |
|---|---|---|---|---|---|
| Tecnologie Dell | $9,301.62 | 8.3% | $6,778.56 | 9.7% | 37.2% |
| Super micro | $4,498.11 | 4.0% | $5,179.34 | 7.4% | -13.2% |
| Sistemi IEIT (Inspur) | $4,140.48 | 3.7% | $4,627.54 | 6.6% | -10.5% |
| Lenovo | $4,004.44 | 3.6% | $3,175.43 | 4.6% | 26.1% |
| Hewlett-Packard Enterprise | $3,398.15 | 3.0% | $3,477.92 | 5.0% | -2.3% |
| ODM diretto | $66,790.83 | 59.4% | $31,473.73 | 45.1% | 112.2% |
| Resto del mercato | $20,310.95 | 18.1% | $15,073.77 | 21.6% | 34.7% |
| Totale | $112,444.59 | 100.0% | $69,786.29 | 100.0% | 61.1% |
IDC ha aggiunto che gli analisti continuano a considerare l'adozione sostenuta dell'IA come un fattore significativo che influenza la direzione del mercato dei server. I grandi fornitori continuano a registrare volumi di ordini record e arretrati consistenti, suggerendo che la domanda rimane ben al di sopra dell'offerta in alcuni segmenti. Gli hyperscaler e i provider cloud stanno scalando rapidamente, richiedendo una densità di elaborazione significativamente maggiore, mentre gli istituti di ricerca e istruzione stanno iniziando a lanciare importanti progetti incentrati sull'IA. Insieme, si prevede che queste tendenze sosterranno una crescita continua oltre il 2025.
Tassi di crescita regionali
I risultati regionali mostrano quanto sia diventata diffusa l'espansione, sebbene i tassi di crescita varino considerevolmente a seconda dell'area geografica. Gli Stati Uniti si sono rivelati il mercato in più rapida crescita, registrando un aumento del 79.1% rispetto al terzo trimestre del 2024. Questa performance è stata trainata principalmente da un balzo del 105.5% nel segmento dei server accelerati. Il Canada ha seguito un andamento simile, con un fatturato in aumento del 69.8% grazie alla forte domanda di sistemi abilitati per GPU.
IDC segnala inoltre che la Cina ha registrato solidi guadagni, con un fatturato generato dai server in crescita del 37.6% su base annua, che rappresenta quasi un quinto del fatturato trimestrale globale. Anche altre regioni hanno registrato una crescita a due cifre. L'area Asia-Pacifico, esclusi Giappone e Cina, è cresciuta del 37.4%, Europa, Medio Oriente e Africa del 31% e il Giappone del 28.1%. L'America Latina ha fatto eccezione, registrando un incremento più modesto del 4.1% nel trimestre.
Concorrenza
Le dinamiche competitive tra i fornitori di server hanno continuato a evolversi con l'espansione del mercato. Dell Technologies ha guidato il segmento OEM nel terzo trimestre con una quota di fatturato dell'8.3%, supportata dalla forte crescita dei server accelerati. Supermicro si è classificata al secondo posto con una quota di mercato del 4.0%, nonostante un calo del fatturato del 13.2% su base annua. IEIT Systems e Lenovo si sono classificate statisticamente a pari merito al terzo posto, con una quota di mercato rispettivamente del 3.7% e del 3.6%. Hewlett-Packard Enterprise ha completato la top five con una quota del 3%.
Oltre alle tradizionali classifiche OEM, i fornitori ODM Direct hanno continuato a dominare le spedizioni e il fatturato complessivi, rappresentando il 59.4% della quota di mercato globale nel terzo trimestre. Il fatturato di questo segmento è più che raddoppiato rispetto all'anno precedente, con implementazioni concentrate principalmente in ambienti hyperscale e cloud.


 Amazon