

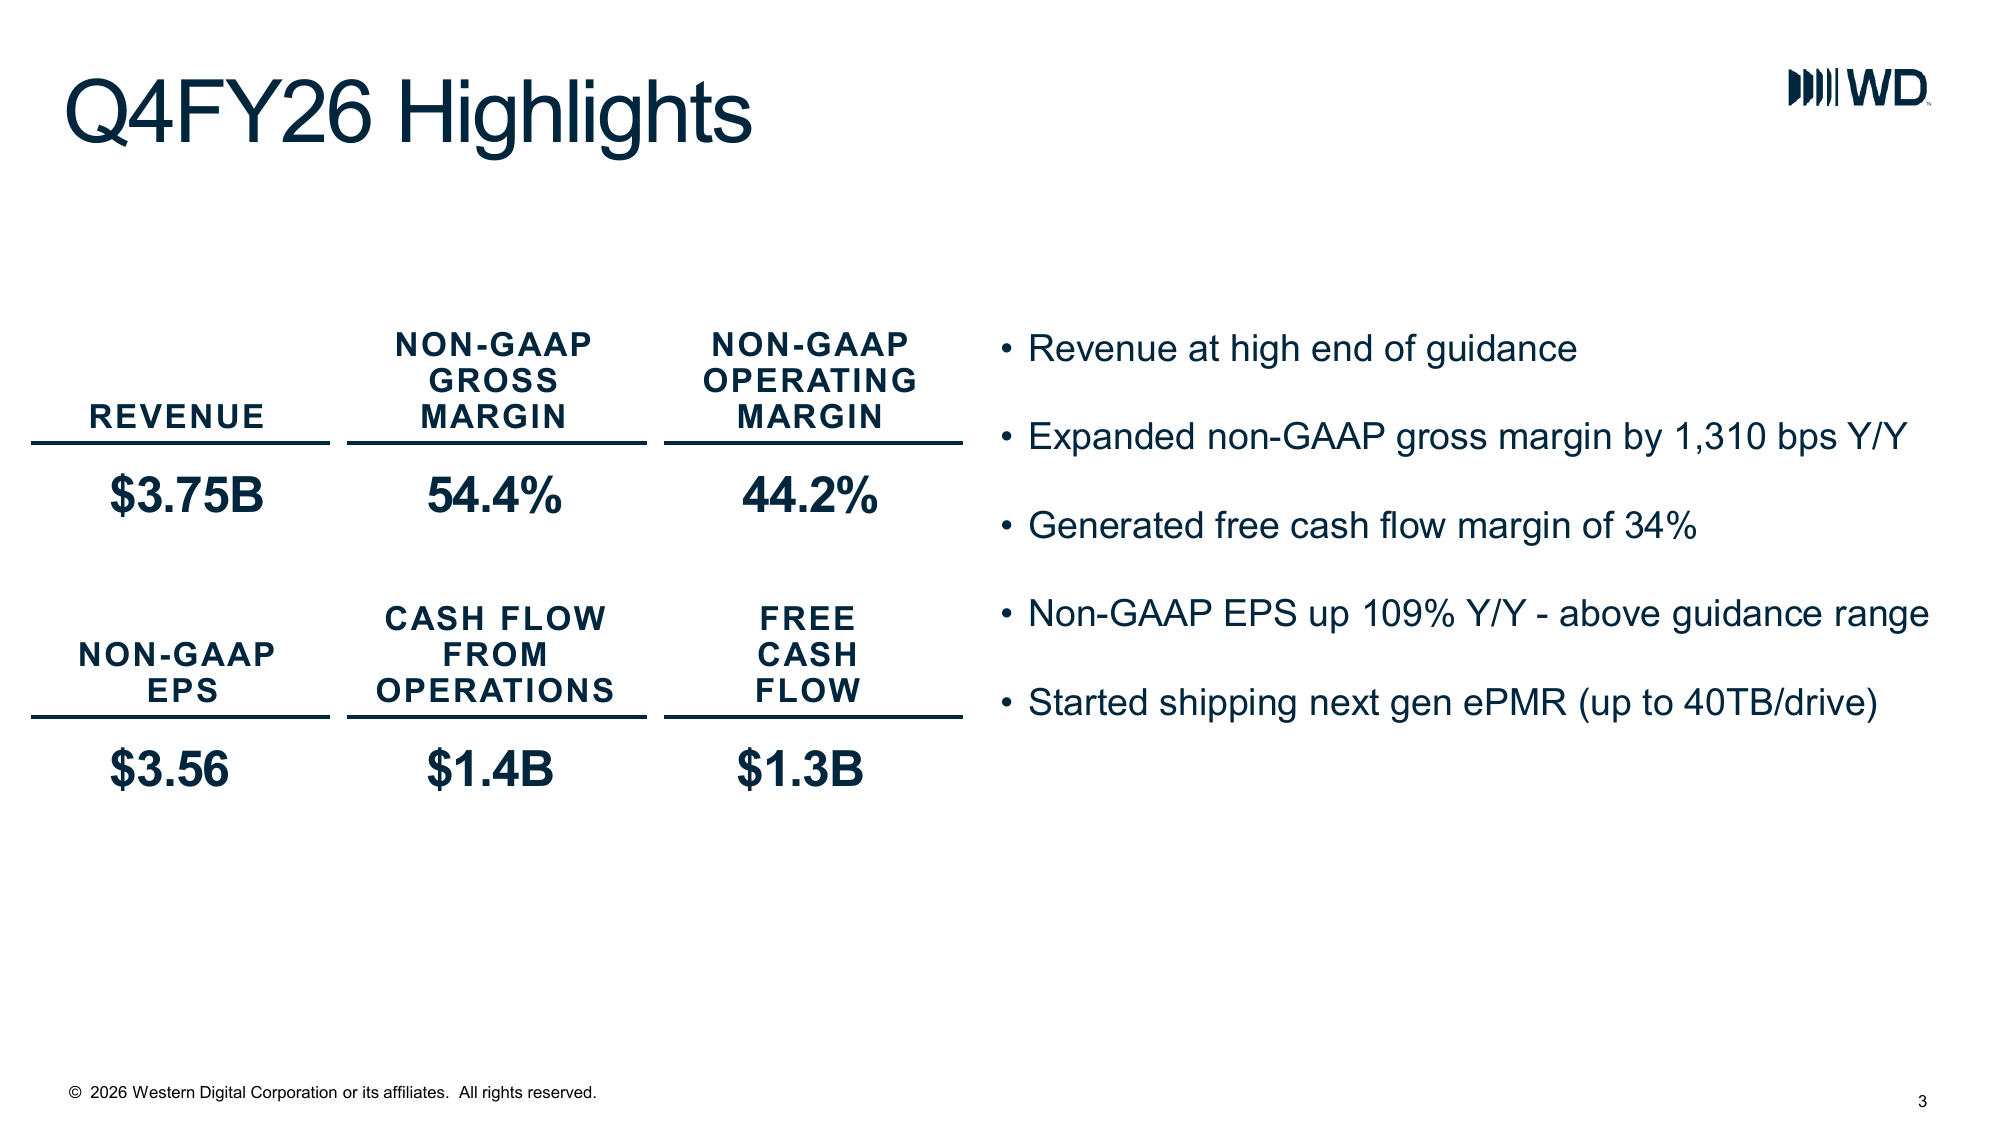
西部數據在截至7月3日的季度中開始出貨其下一代ePMR近線平台,單盤容量最高可達40TB。 8月5日,該公司告知投資者,其44TB HAMR硬碟仍按計畫將於2027年上半年上市。該公司當季出貨量為231EB,其中209EB為近線硬碟,並預計2027年第三季度,40TB平台將佔近線硬碟總出貨量的一半以上。在財報電話會議上公佈如此多的信息可謂相當全面,而與此同時,希捷已經出貨了西部數據仍在驗證的同等容量產品。
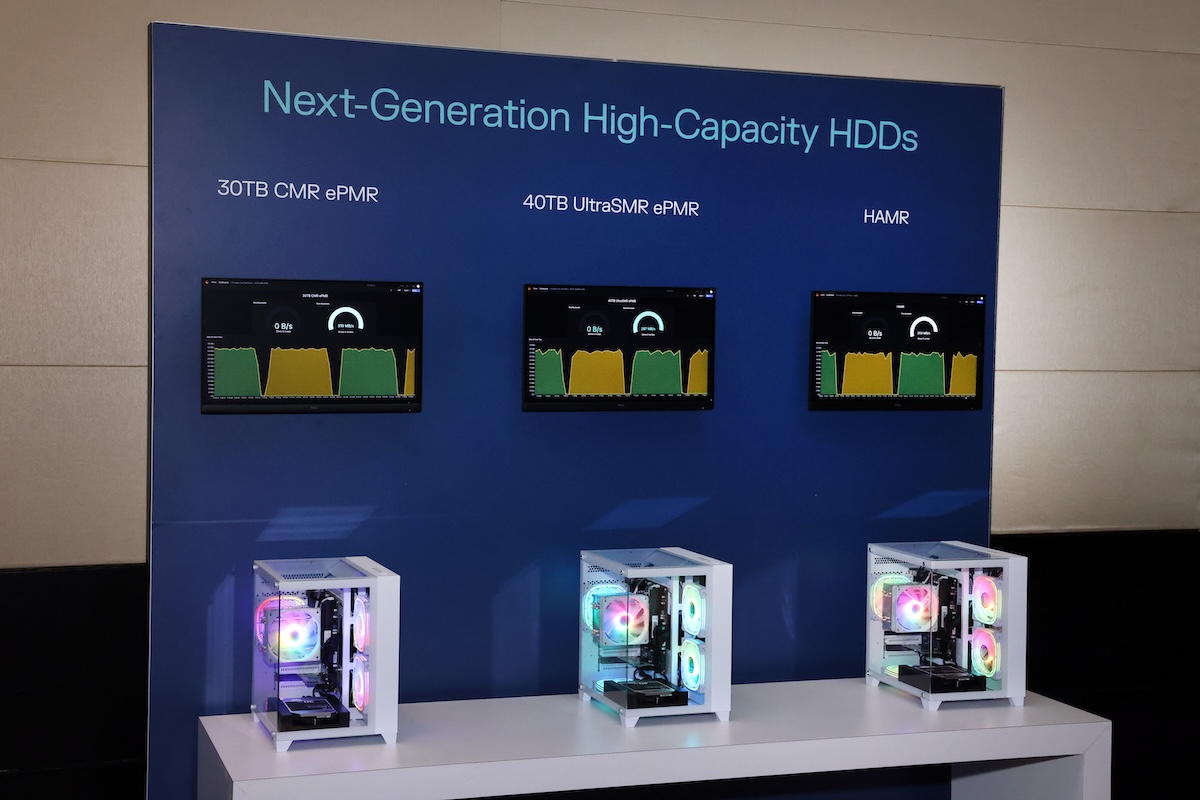
40TB ePMR 和 UltraSMR,現已出貨
這款 40TB 硬碟並非 HAMR 產品。它結合了 ePMR 和 UltraSMR(WD 的疊瓦式結構),是該公司在 2 月的創新日上預覽的硬碟,當時該公司表示該硬碟正在進行客戶認證,目標是在 2026 年下半年開始量產;它按計劃上市了。
此次發布也附帶了兩個市場推廣目標。西部數據預計,到2027年第三季度,40TB平台將佔據近線EB級儲存容量的50%以上;到2027財年末,所有容量的UltraSMR固態硬碟出貨量將達到近線EB級儲存容量的約60%。第二個目標頗有趣。疊瓦式儲存媒體無需改變記錄物理原理即可提升儲存容量,但代價是增加了磁軌重寫的成本。因此,UltraSMR的普及一直受限於超大規模資料中心對這種寫入行為的容忍度。 3%的近線EB級儲存容量將是西部數據公開承諾的最高市場份額。
44TB HAMR:每張光碟 4TB,共 11 張光碟
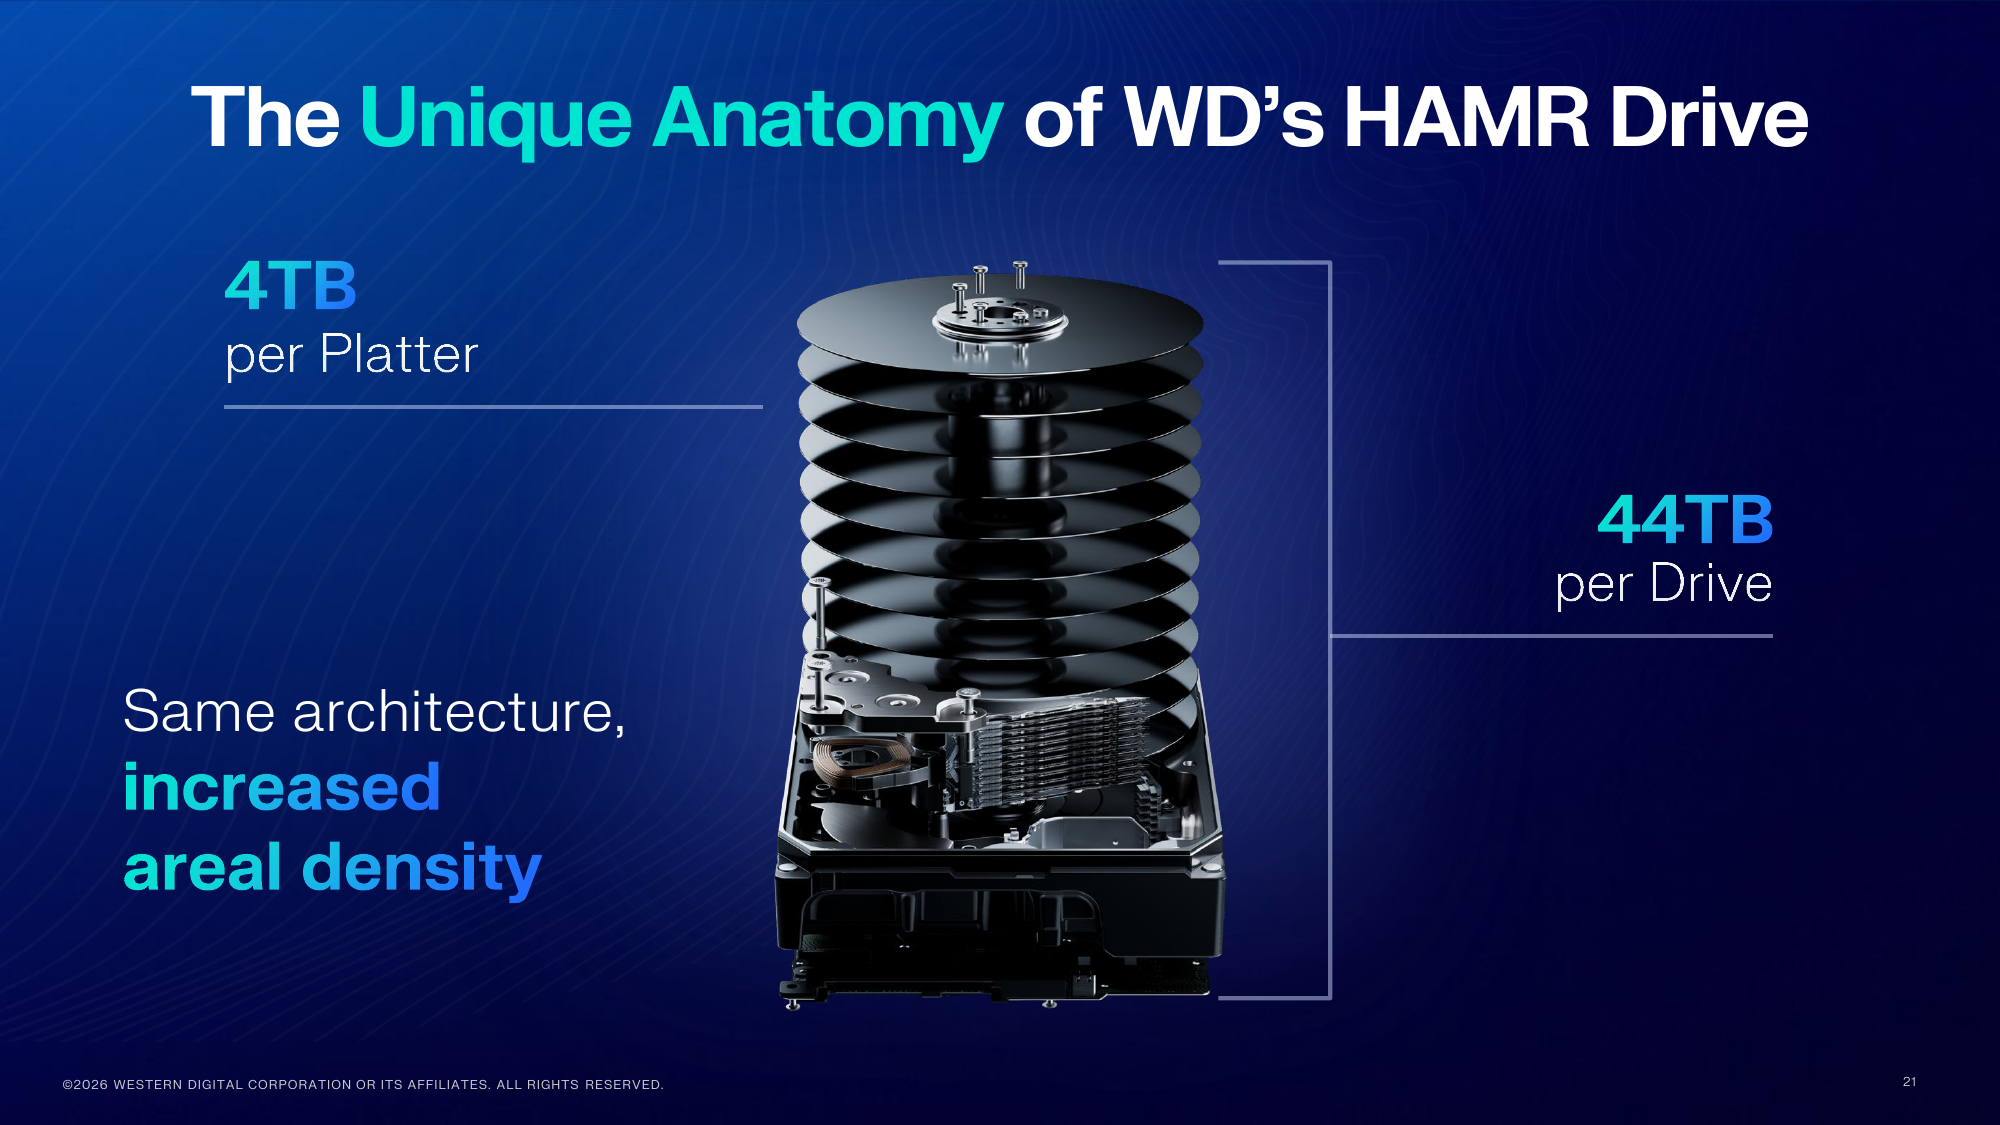
WD 的 HAMR 硬碟採用 11 碟堆疊,每張碟片容量為 4TB,總容量可達 44TB。該公司表示,其設計目標是使 HAMR 硬碟的性能與 ePMR 硬碟相媲美,從而實現兩者的平行部署。管理層表示,產品認證工作進展順利,並獲得了積極的客戶回饋,同時重申將於 2027 年上半年開始出貨。希捷的 HAMR 硬碟採用 10 張碟片堆疊,每張碟片容量約為 44TB,同樣可以達到 4.4TB 的容量。這意味著希捷的單碟片面密度更高,而 WD 則透過在堆疊中增加一張碟片來縮小差距。
超越44TB之路
WD公佈的路線圖顯示,兩條容量路線並行至2032年。 HAMR技術在2026年達到40TB,2027年達到44TB,2028年達到60TB,2029年達到100TB,之後也將以虛線形式持續推進。 ePMR技術在2026年達到40TB,2028年達到60TB,這令人矚目:WD表示,透過借鑒HAMR的儲存媒體和韌體技術,採用14碟片設計,並在保持功耗不變的情況下,可以將非HAMR的儲存技術提升至60TB。
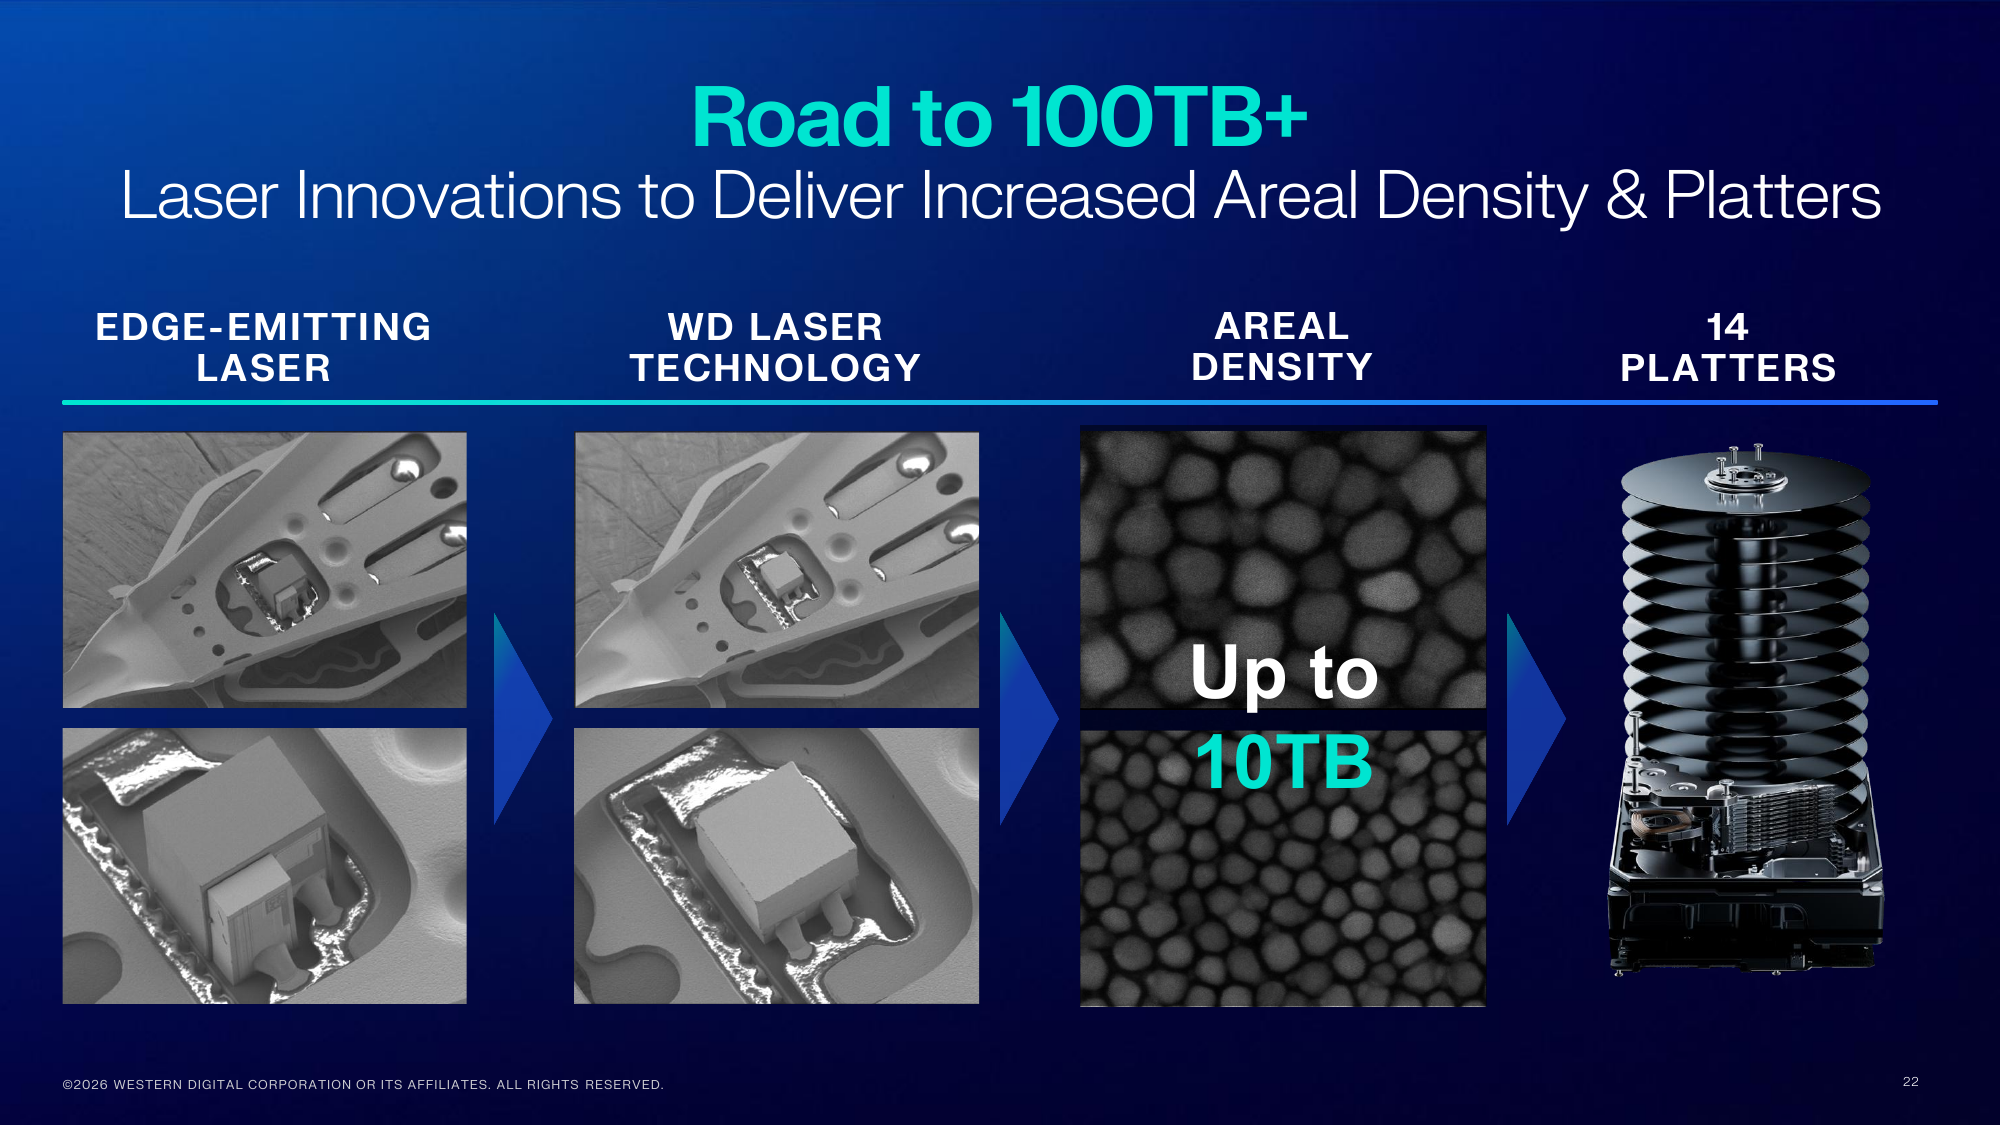
為了實現100TB的目標,WD聲稱其組件包括:採用自主研發的雷射技術取代傳統的邊緣發射雷射器,單碟面密度最高可達10TB,以及14碟堆疊結構。 14張10TB的碟片總容量為140TB,因此100TB的目標容量意味著每張碟片約7.1TB,在既定容量上限上留有餘裕。至於這部分餘裕能否經得起良率的考驗,就是WD未來需要解答的問題。
| 公曆年 | HAMR | ePMR |
|---|---|---|
| 2026 | 40TB | 40TB(UltraSMR,出貨) |
| 2027 | 44TB (H1) | 不承保 |
| 2028 | 60TB | 60TB |
| 2029 | 100TB | 不承保 |
資料來源:西部資料創新日(2026 年 2 月 3 日)及 2026 財年第四季財報電話會議(2026 年 8 月 5 日)。廠商公佈的數據。
高頻寬技術
西部數據表示,其高頻寬硬碟技術目前正在向五家客戶提供樣品,可在不增加功耗的情況下提供高達8倍的吞吐量提升。該公司在創新日上展示了2倍的吞吐量提升,並計劃在2030年實現8倍的吞吐量提升。
目前近線硬碟的持續讀寫速度約為 250 至 275MB/s;希捷 44TB Mozaic 4+ 的額定速度約為 300MB/s。雙倍速 HBD 硬碟的讀寫速度可超過 500MB/s。如果以理論速度的 8 倍運行,其讀寫速度將超過 2,000MB/s,這使得單軸硬碟在順序讀寫方面能夠達到 NVMe SSD 的水平,同時保持與 HDD 相近的成本結構。西部數據的目標是,隨著容量的提升,保持比 QLC 快閃記憶體 6-10 倍的成本優勢。
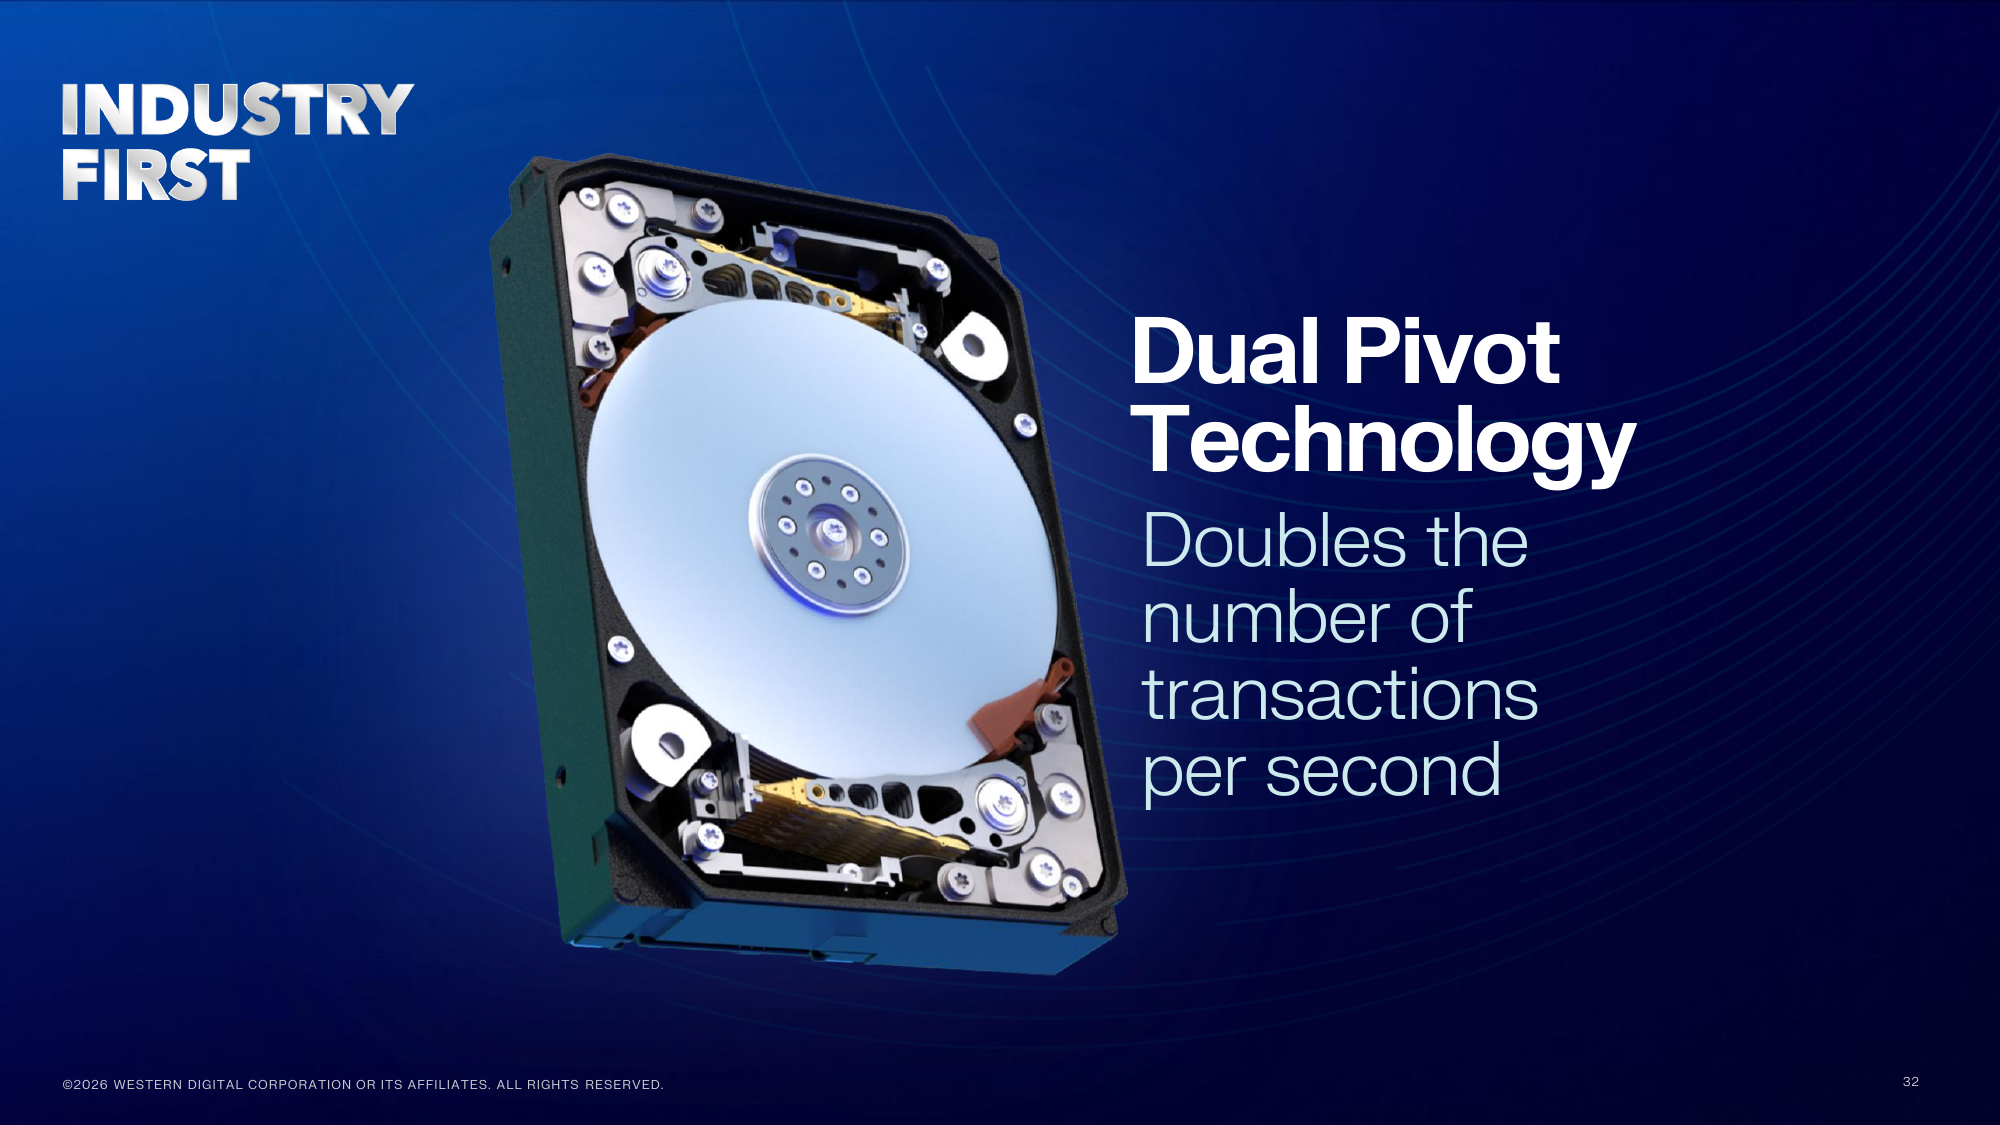
在產品路線圖上,HBD之後是雙樞軸技術(Dual Pivot),這是一套獨立運作的第二組執行器,WD稱其可將每秒事務處理量提高一倍,我們之前也見過類似的技術。這項技術目前仍處於實驗室階段,預計2028年上市,並且可以與HBD堆疊使用。
比起增加4TB的容量,這更重要的原因在於:人工智慧訓練流程的瓶頸越來越在於資料在攝取和準備過程中從容量層流出的速度,而不是容量層能容納多少資料。多年來,單盤順序讀寫頻寬一直停滯不前,而容量卻不斷攀升,這悄然導致所有大容量儲存叢集的重建速度和資料清空速度都變慢了。如果西部資料能夠以接近目前價格的價格推出讀寫速度超過500MB/s的近線硬碟,那麼它可能會改變傳統儲存層和快閃記憶體層之間的界限。
針對節能型硬碟,預計將於 2027 年開始客戶認證,其性能將降低 5-10%,但可實現 20% 的功耗降低和 10% 的容量提升,旨在填補冷熱儲存產品之間的效能差距。此外,針對 200PB 及以上容量用戶的智慧平台層,計劃於 2027 年推出,該平台層融合了 SSD、HDD 和軟體定義抽象技術。
這使得希捷的對比分析處於什麼位置?
| 規格 | 西部數據 | 希捷 |
|---|---|---|
| 產能與技術 | ||
| 最高運力運輸 | 40TB ePMR / UltraSMR | 44TB HAMR(Mozaic 4) |
| 頂層節點的單磁碟容量 | 4TB(44TB HAMR,11 張碟片) | 4+TB(Mozaic 4;盤片數量未公開) |
| 44TB狀態 | 2027 年上半年,客戶資格認證 | 自3月份以來出貨量持續成長,並在6月份季度達到高峰。 |
| HAMR 在近線 EB 位元組中的份額 | 沒有透露 | 約40%的人在財政年度結束時 |
| 下一個容量節點 | 60TB(根據已公佈的路線圖,容量將從44TB直接躍升至60TB) | Mozaic 5 單盤容量 5TB 以上,預計 2027 年底開始出貨。 |
| 2026財年第四季度,截至4月3日 | ||
| 經濟 | 3.747億美元,年增44% | 3.629億美元,年增48.5% |
| 財政年度收入 | $ 12.919B | $ 12.195B |
| 非公認會計準則毛利率 | ||
| 總出貨量(艾位元組) | 231EB,年增22% | 218EB,年增34% |
| 資料中心 EB | 209EB 近月線,季增 5% | 195EB,季增11% |
| 資料中心收入份額 | ||
| 每太字節綜合收入 | $16.22 | $16.65 |
| 2027財年第一季營收預期 | 4.1億美元 +/- 100億美元 | 4.1億美元 +/- 100億美元 |
資料來源:西部數據2026財年第四季財報簡報及新聞稿(2026年8月5日)及創新日活動(2026年2月3日);希捷2026財年第四季新聞稿及財報電話會議(2026年7月28日);東芝近線硬碟機樣本測試公告(2026年3月)。每TB的綜合收入是我們根據各公司公佈的季度收入和總EB計算得出的,其中混合了近線和非近線硬碟,因此僅供參考。兩家公司的財年均於2026年7月3日結束。
希捷在HAMR領域遙遙領先,東芝則遠遠落後。東芝於3月下旬開始提供其容量最高的近線硬碟樣品,容量為30至34TB,這些硬碟採用的是FC-MAMR疊瓦式儲存技術,而非HAMR;其CMR型號的容量上限為28TB,樣品預計將於2026年第三季出貨。東芝表示,HAMR產品計劃在「未來幾季」推出,這意味著它比兩家競爭對手落後整整一代儲存技術,而東芝仍在提供其他兩家幾年前就已上市的容量的樣品。執行長戴夫·莫斯利告訴投資者,截至年底,基於HAMR的產品約佔希捷近線EB級硬碟出貨量的40%,財務長詹盧卡·羅馬諾也證實,公司在6月就達到了40%的里程碑。希捷的Mozaic 4平台支援單片硬碟最高44TB的容量,並於3月開始出貨,該平台協助希捷達成100TB的儲存容量目標。 WD 一年後才在 HAMR 上達到該容量,但在此期間並沒有讓步,因為 UltraSMR 在 40TB 的容量上彌補了大部分差距,而無需新的記錄技術即可實現大規模生產。
兩家公司的發展路線圖在經濟效益而非產能方面趨於一致。兩家公司都預計下一季營收將達到4.1億美元,上下浮動1億美元;兩家公司在6月底的季末,資料中心業務營收均佔總營收的90%左右;兩家公司也都實現了硬碟產能的全面銷售。因此,問題不在於誰能贏得產能競賽(因為兩家公司都不受需求限制),而是誰能更快地將產能轉化為利潤。
關於「希捷領先一年」的說法,需要注意一點:西部數據(WD)自身的產品路線圖顯示,其40TB HAMR產品要到2026年才會推出,而且該公司尚未披露目前其近線存儲容量中HAMR硬碟的出貨量佔比。其第四季出貨量揭露的是ePMR硬碟。在西部數據像希捷一樣公佈HAMR硬碟的出貨量佔比之前,這種比較只能是在已揭露數據和未知數據之間進行。不過,從總容量(EB)的趨勢來看,情況恰恰相反:希捷的總容量同比增長了34%,而西部數據僅為22%;希捷的數據中心容量環比增長了11%,而西部數據僅增長了5%。無論HAMR硬碟在希捷的良率方面造成了多大損失,它都沒有影響希捷的出貨量。
看什麼
容量之爭佔據了各大媒體的頭條,在這方面,希捷遙遙領先:44TB 硬碟已投入生產,近線 EB 級儲存容量的約 40% 已採用 HAMR 技術,並且其後方還有一款單盤 5TB 的平台正在研發中。西部數據的回應是,它不必按照希捷的標準來贏得這場競爭。 UltraSMR 技術無需採用新的記錄物理技術即可達到 40TB 的容量,從而大大縮小了與希捷的差距;而 ePMR 產品線預計在 2028 年將達到 60TB 的容量,這意味著西部數據可以比並排容量對比圖所顯示的更晚才完全依賴 HAMR 技術。
不過,真正值得關注的並非容量大小。兩家公司路線圖上的所有硬碟讀取速度仍然只有大約 250 到 300MB/s。以這個速度,讀取一塊 100TB 的硬碟需要超過四天,而讀取一塊 60TB 的硬碟則需要兩天半。重建視窗、資料導入吞吐量以及管線在容量層等待的時間,越來越決定硬碟能否繼續留在 AI 資料路徑中,而當唯一成長的只是面密度時,這些因素都無法得到改善。高頻寬硬碟是兩家公司公開路線圖上唯一專門針對此議題的產品。西部數據已經展示了 2 倍的讀取速度,並計劃在 2030 年實現 8 倍,這將使讀取一塊 100TB 硬碟的時間從四天縮短到大約半天。
話雖如此,這也是WD展示的產品中最缺乏實戰經驗的。 HBD目前只在五家客戶處進行樣品測試,尚未大規模出貨;而Dual Pivot則是一項實驗室技術,目標上市時間為2028年。如果他們按預期發布,容量階梯的問題將不再重要,而「溫控層」的優勢可能會佔上風。如果他們未能如期發布,那麼兩家廠商都將在未來十年內致力於研發容量更大的硬碟,但這些硬碟的填充和清空速度也會相應減慢。無論誰率先達到100TB,快閃記憶體都會持續蠶食容量層級。我們的Micron 6600 ION報告以功耗為單位,從功耗角度論證了快閃記憶體的優勢:在同一台伺服器中,一塊245TB的固態硬碟取代了八塊30TB的機械硬碟。



 Amazon