

Die International Data Corporation (IDC) hat ihren aktuellen Worldwide Quarterly Server Tracker veröffentlicht und darin ein starkes Wachstum des globalen Servermarktes hervorgehoben. Laut Bericht verzeichnete der Markt im vierten Quartal 2024 deutliche Zuwächse mit einem Gesamtumsatz von 77.3 Milliarden US-Dollar – ein Plus von 91 % gegenüber dem Vorjahresquartal. Dies ist die zweithöchste Wachstumsrate seit 2019.
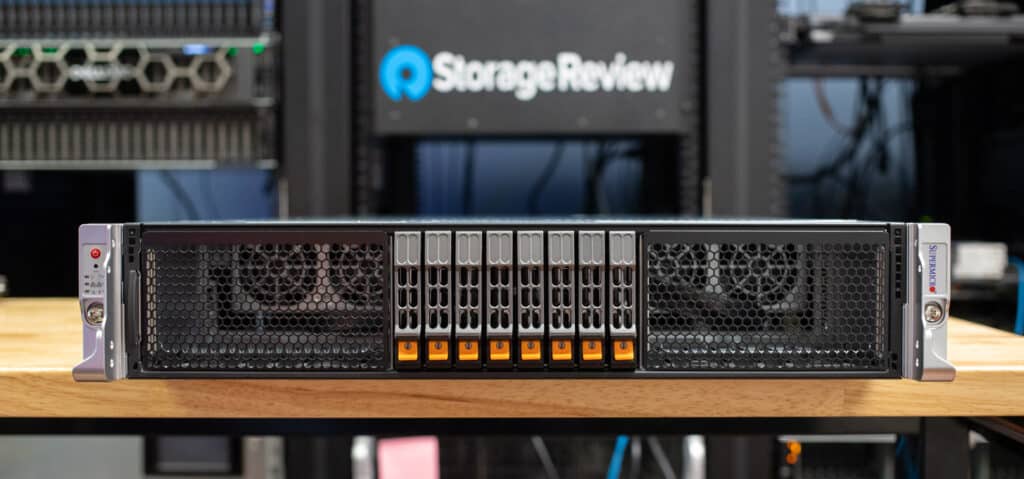
Marktaufschlüsselung nach Servertyp
Der Umsatz mit x86-Servern stieg im Jahresvergleich um 59.9 % und belief sich im Quartal auf insgesamt 54.8 Milliarden US-Dollar . Der Umsatz mit Nicht-x86-Servern wuchs sogar noch stärker und legte um 262.1 % auf 22.5 Milliarden US-Dollar zu.
Server mit integrierten GPUs waren ein wesentlicher Wachstumstreiber: Der Umsatz stieg im vierten Quartal 2024 im Vergleich zum Vorjahr um 192.6 %. Mehr als die Hälfte des gesamten Servermarktumsatzes des Jahres entfiel auf Server mit integrierten GPUs. Nvidia behauptete seine dominante Position in diesem Segment und erzielte einen Marktanteil von über 90 % bei Serverlieferungen mit integrierten GPUs. Dieser Anstieg spiegelt die zunehmende Nutzung von GPU-ausgestatteten Servern durch Hyperscaler und Cloud-Service-Provider wider.
Im Jahr 2024 erreichte der Gesamtumsatz des Servermarktes 235.7 Milliarden US-Dollar und hat sich damit seit 2020 verdoppelt.
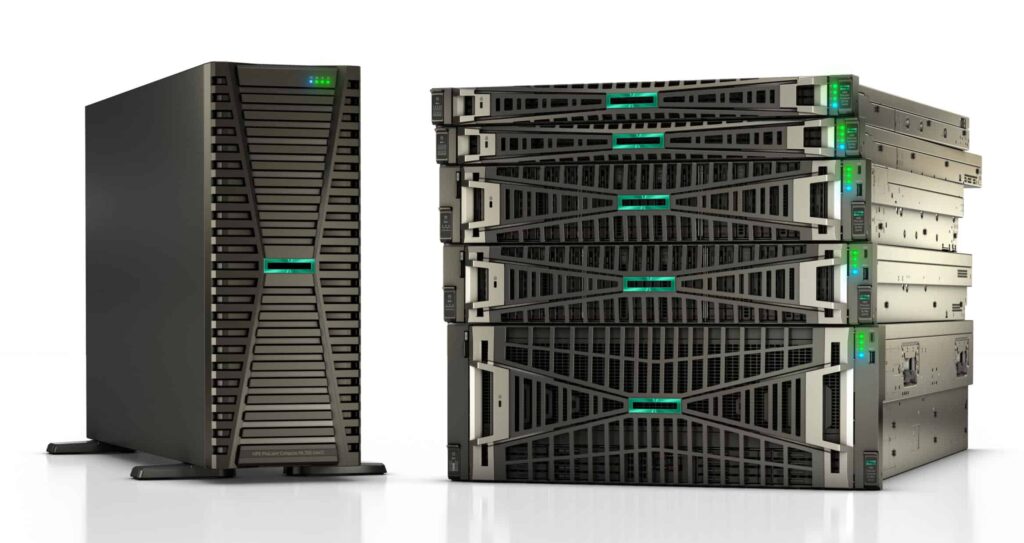
Unternehmensentwicklung im 4. Quartal 2024
Dell Technologies und Supermicro beendeten das Quartal mit einem statistischen Gleichstand an der Spitze des Servermarktes: Dell hielt einen Marktanteil von 7.2 % , Supermicro lag mit 6.5 % dicht dahinter . Dells Umsatz stieg im Vergleich zum Vorjahr um 20.6 % auf 5.54 Milliarden US-Dollar , während Supermicros Umsatz um 55 % auf 5.01 Milliarden US-Dollar zulegte.
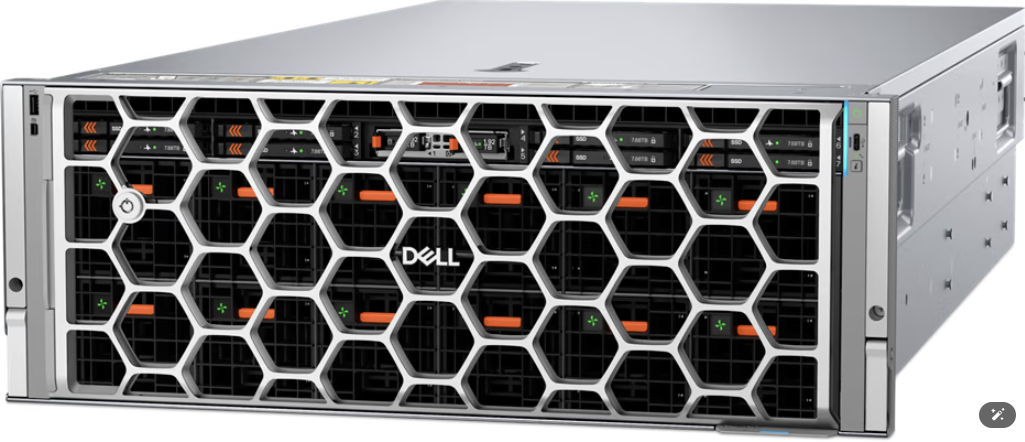
Drei Unternehmen – Hewlett Packard Enterprise, IEIT Systems und Lenovo – lagen statistisch gleichauf auf dem zweiten Platz und hielten jeweils zwischen 5.5 % und 4.9 % des Marktes:
- Hewlett Packard Enterprise generierte 4.24 Milliarden Dollar beim Umsatz, 54.2% Jahr für Jahr.
- IEIT Systems verzeichnete einen Umsatz von 3.88 Milliarden Dollar, Markierung a 66.2% Steigerung gegenüber dem Vorjahr.
- Lenovos Umsatz stieg 70% zu 3.78 Milliarden Dollar.
Die ODM Direct-Gruppe von Anbietern, die direkt an Hyperscaler und große Cloud-Anbieter liefern, erzielte einen Anteil von 47.3 % am Gesamtmarktumsatz und erwirtschaftete 36.57 Milliarden US-Dollar – ein Anstieg von 155.5 % gegenüber dem Vorjahr.
Hier ist ein detaillierter Blick auf die fünf größten Unternehmen nach Umsatz und Wachstum:
| Rang | Firma | Umsatz 4. Quartal 24 (Millionen $) | 4Q24 Marktanteil (%) | Umsatz 4. Quartal 23 (Millionen $) | 4Q23 Marktanteil (%) | Umsatzwachstum (%) |
| T1 | Dell Technologien | $5,540.4 | 7.2% | $4,592.6 | 11.3% | 20.6% |
| T1 | Super Micro | $5,005.1 | 6.5% | $3,230.1 | 8.0% | 55.0% |
| T2 | Hewlett Packard Unternehmen | $4,239.1 | 5.5% | $2,749.2 | 6.8% | 54.2% |
| T2 | IEIT-Systeme | $3,878.1 | 5.0% | $2,333.6 | 5.8% | 66.2% |
| T2 | Lenovo | $3,783.7 | 4.9% | $2,226.1 | 5.5% | 70.0% |
| ODM Direct | $36,570.2 | 47.3% | $14,313.1 | 35.4% | 155.5% | |
| Rest des Marktes | $18,304.6 | 23.7% | $11,035.9 | 27.3% | 65.9% | |
| Gesamt | $77,321.1 | 100.0% | $40,480.6 | 100.0% | 91.0% |
Regionale Markteinblicke
Regional betrachtet verzeichneten die Vereinigten Staaten die zweithöchste Wachstumsrate mit einem Anstieg von 118.4 % im Vergleich zum Vorjahr und trugen im vierten Quartal 2024 56 % zum weltweiten Serverumsatz bei. Kanada verzeichnete mit 118.4 % die höchste Wachstumsrate , machte aber nur 1.1 % des Gesamtumsatzes aus.
Auch China verzeichnete ein starkes Wachstum mit einem Umsatzplus von 93.3 % im Vergleich zum Vorjahr und einem Anteil von fast 25 % am weltweiten Serverumsatz im Quartal. Auch andere wichtige Regionen wiesen ein positives Wachstum auf:
- Japan: 66.9% Energie
- Asien/Pazifik ohne Japan und China (APeJC): 43.8% Energie
- Europa, Naher Osten und Afrika (EMEA): 28.2% Energie
- Lateinamerika: 7% Energie
Marktaussichten
Der globale Servermarkt wird voraussichtlich weiter wachsen, da die KI-Einführung branchenübergreifend zunimmt. Hyperscaler werden weiterhin die dominierende Kraft bleiben und die Nachfrage nach leistungsstarken, mit GPUs ausgestatteten Servern zur Unterstützung umfangreicher Modelltrainings- und Inferenz-Workloads ankurbeln.
Unternehmen werden voraussichtlich ihre Investitionen in KI-fähige Infrastrukturen erhöhen und die Akzeptanz über Cloud-Anbieter hinaus vorantreiben. Gleichzeitig werden Effizienzaspekte die nächste Innovationswelle prägen. Flüssigkeitskühlung, energieoptimierte Prozessoren und fortschrittliche Speicherarchitekturen spielen eine entscheidende Rolle, um Leistung und Nachhaltigkeit in Einklang zu bringen. Zwar könnten wirtschaftlicher Druck und die Dynamik der Lieferketten für gewisse Schwankungen sorgen, doch die allgemeine Entwicklung ist klar: Die Nachfrage nach KI und Hyperscale wird das Wachstum des Servermarktes bis weit ins Jahr 2025 hinein befeuern.
Weltweiter vierteljährlicher Server-Tracker


 Amazon