

웨스턴 디지털(Western Digital)은 7월 3일로 끝나는 분기에 차세대 ePMR 니어라인 플랫폼(드라이브당 최대 40TB) 출하를 시작했으며, 8월 5일 투자자들에게 44TB HAMR 드라이브는 2027년 상반기 출시 예정대로 진행되고 있다고 밝혔습니다. 회사는 해당 분기에 231엑사바이트(Exabyte)를 출하했으며, 그중 209엑사바이트가 니어라인 드라이브였습니다. 웨스턴 디지털은 2027년 3분기까지 40TB 플랫폼이 니어라인 엑사바이트 시장의 절반 이상을 차지할 것으로 예상하고 있습니다. 단일 실적 발표에서 이처럼 방대한 로드맵을 공개한 것은 주목할 만하며, 특히 웨스턴 디지털이 아직 검증 단계에 있는 용량의 드라이브를 이미 출하하고 있는 시게이트(Seagate)와의 경쟁 구도에서 더욱 주목받고 있습니다.
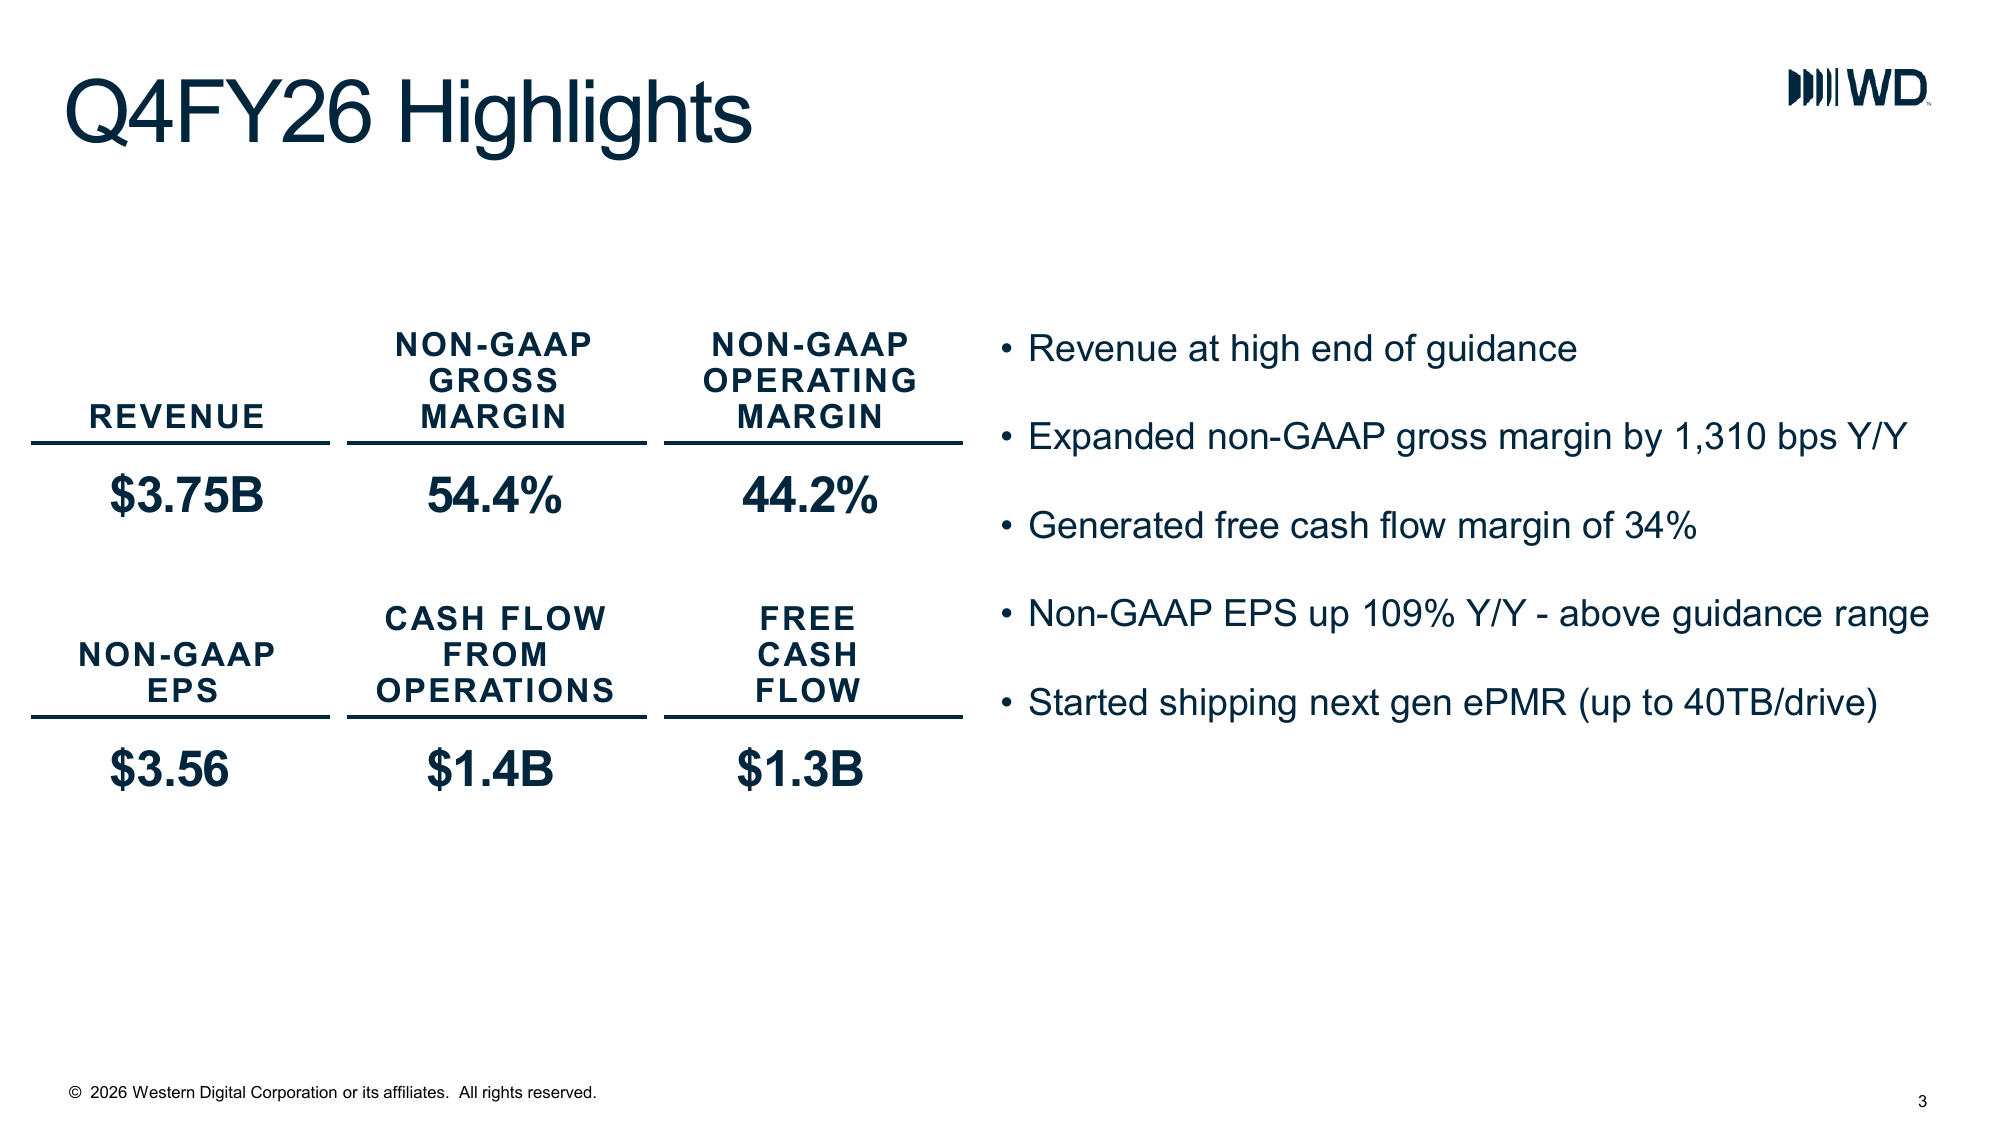
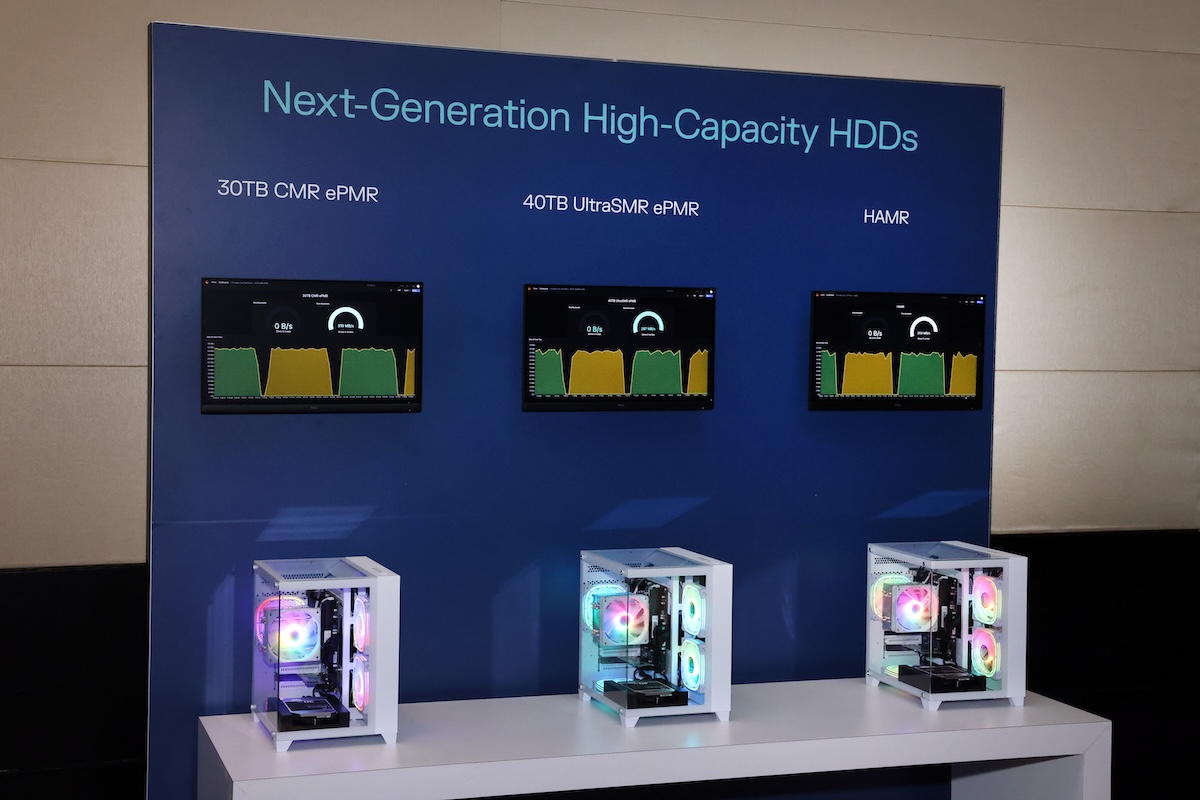
40TB ePMR 및 UltraSMR, 지금 배송 중
40TB 드라이브는 HAMR 제품이 아닙니다. 이 제품은 WD의 싱글드(Shingled) 구현 방식인 ePMR과 UltraSMR을 결합한 것으로, 지난 2월 혁신의 날 행사에서 공개되었으며 , 당시 고객 인증 단계에 있고 2026년 하반기에 대량 생산을 목표로 한다고 발표되었던 제품입니다. 그리고 예정대로 출시되었습니다.
WD는 두 가지 도입 목표를 제시했습니다. 40TB 플랫폼이 2027년 3분기까지 니어라인 엑사바이트 시장의 50% 이상을 차지할 것으로 예상하며, 모든 용량의 UltraSMR이 2027 회계연도 말까지 니어라인 엑사바이트 출하량의 약 60%에 도달할 것으로 전망합니다. 두 번째 목표 수치는 흥미롭습니다. 싱글드 미디어(Shingled Media)는 새로운 기록 물리적 장치 없이 용량을 확보할 수 있지만, 트랙 재기록 비용을 증가시키는 방식으로 이루어집니다. 이것이 바로 UltraSMR 도입이 하이퍼스케일러의 스토리지 용량 대비 허용 가능한 수준에 따라 제한되어 온 이유입니다. 니어라인 엑사바이트 시장의 60%는 WD가 공개적으로 약속한 최고 점유율입니다.
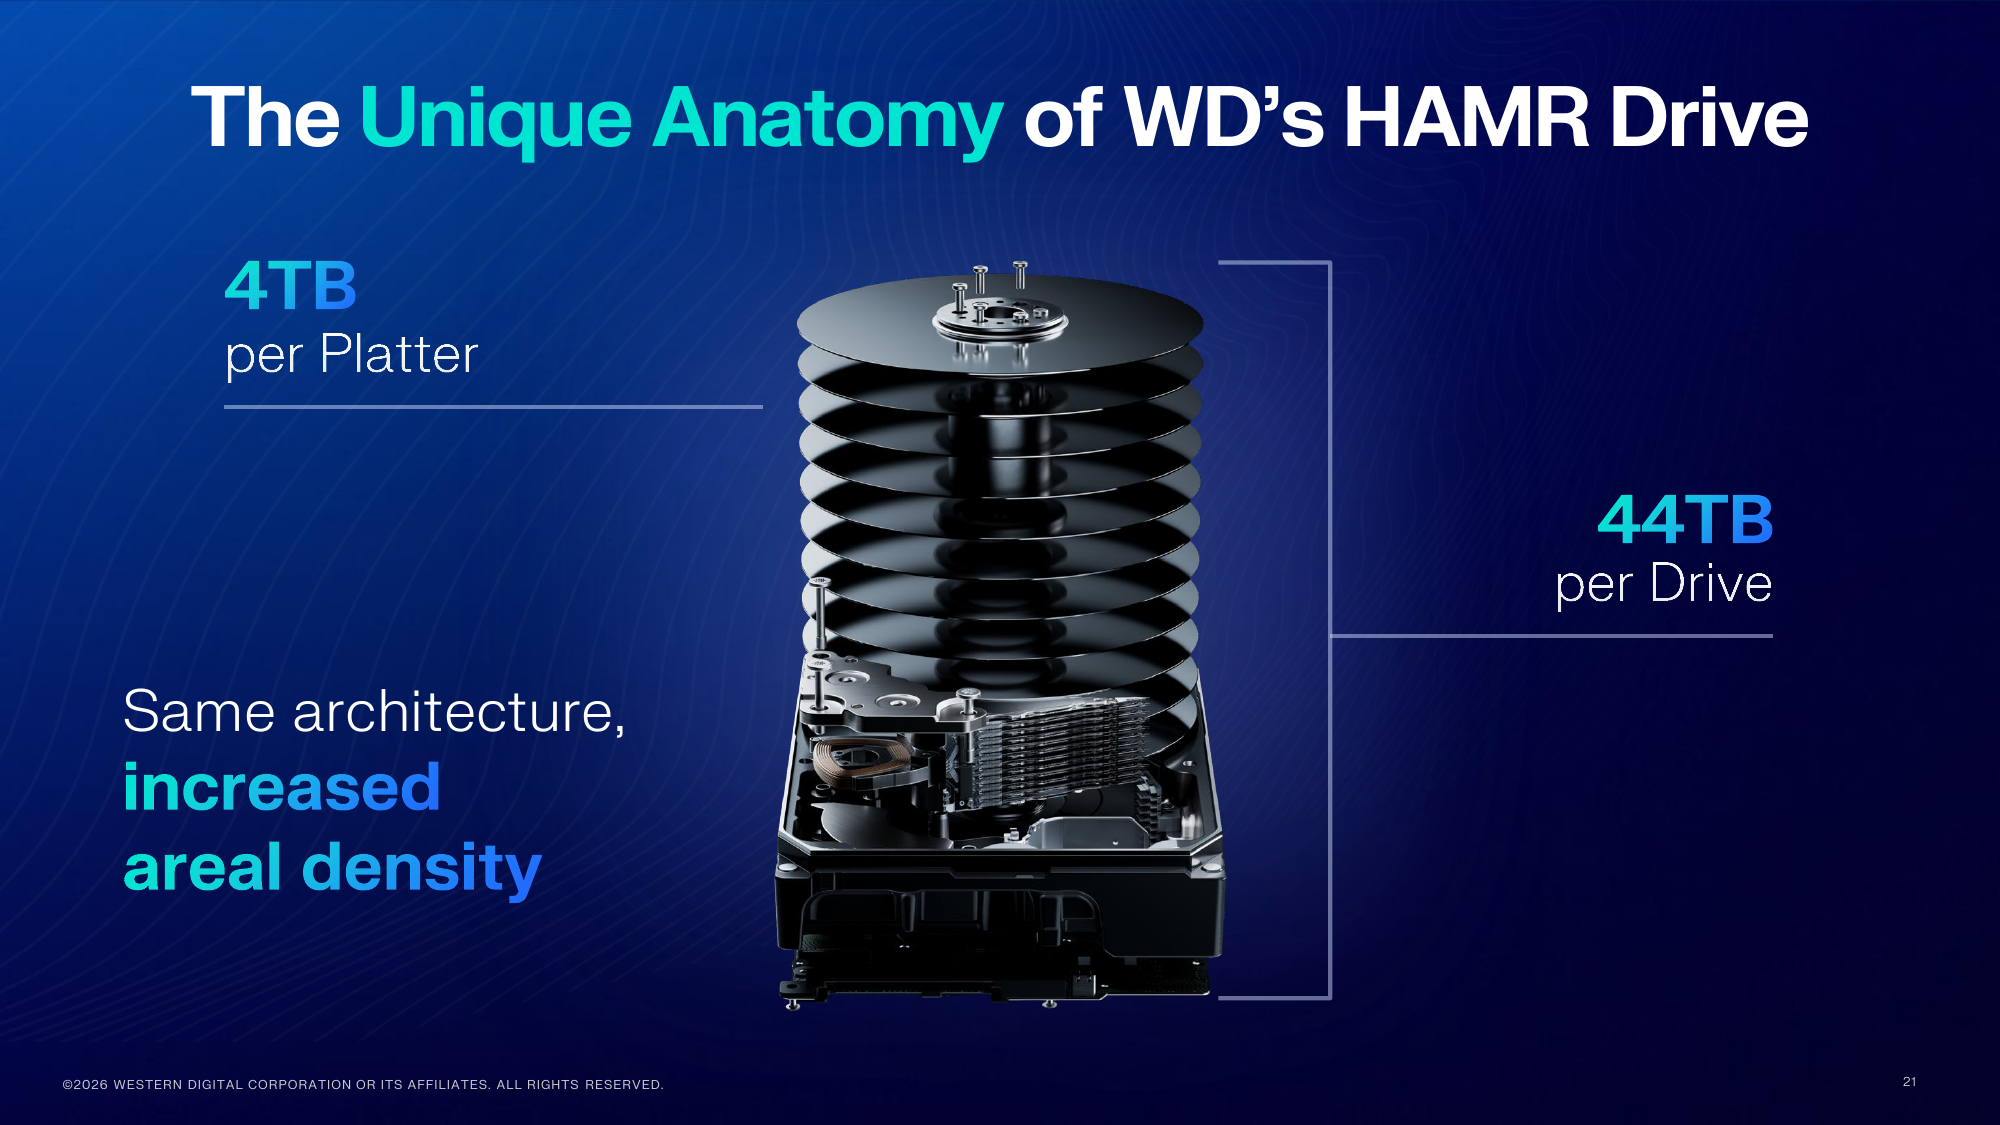
44TB HAMR: 플래터당 4TB, 디스크 11개
WD의 HAMR 드라이브는 11개의 디스크로 구성된 스택에서 플래터당 4TB의 용량으로 최대 44TB를 구현합니다. WD는 ePMR과 동등한 성능을 제공하여 두 제품을 나란히 사용할 수 있도록 설계하는 것을 목표로 하고 있다고 밝혔습니다. 경영진은 고객 피드백이 긍정적이며 인증 절차가 순조롭게 진행되고 있다고 전하며, 2027년 상반기 출하를 목표로 한다고 재차 강조했습니다. Seagate는 약 44TB 용량의 디스크 10개를 사용하여 동일한 4.4TB 용량을 구현하는데, 이는 Seagate가 플래터당 더 높은 면적 밀도를 사용하고 있음을 의미하며, WD는 스택에 디스크 하나를 더 추가하여 격차를 좁히고 있는 것입니다.
44TB를 넘어서는 길
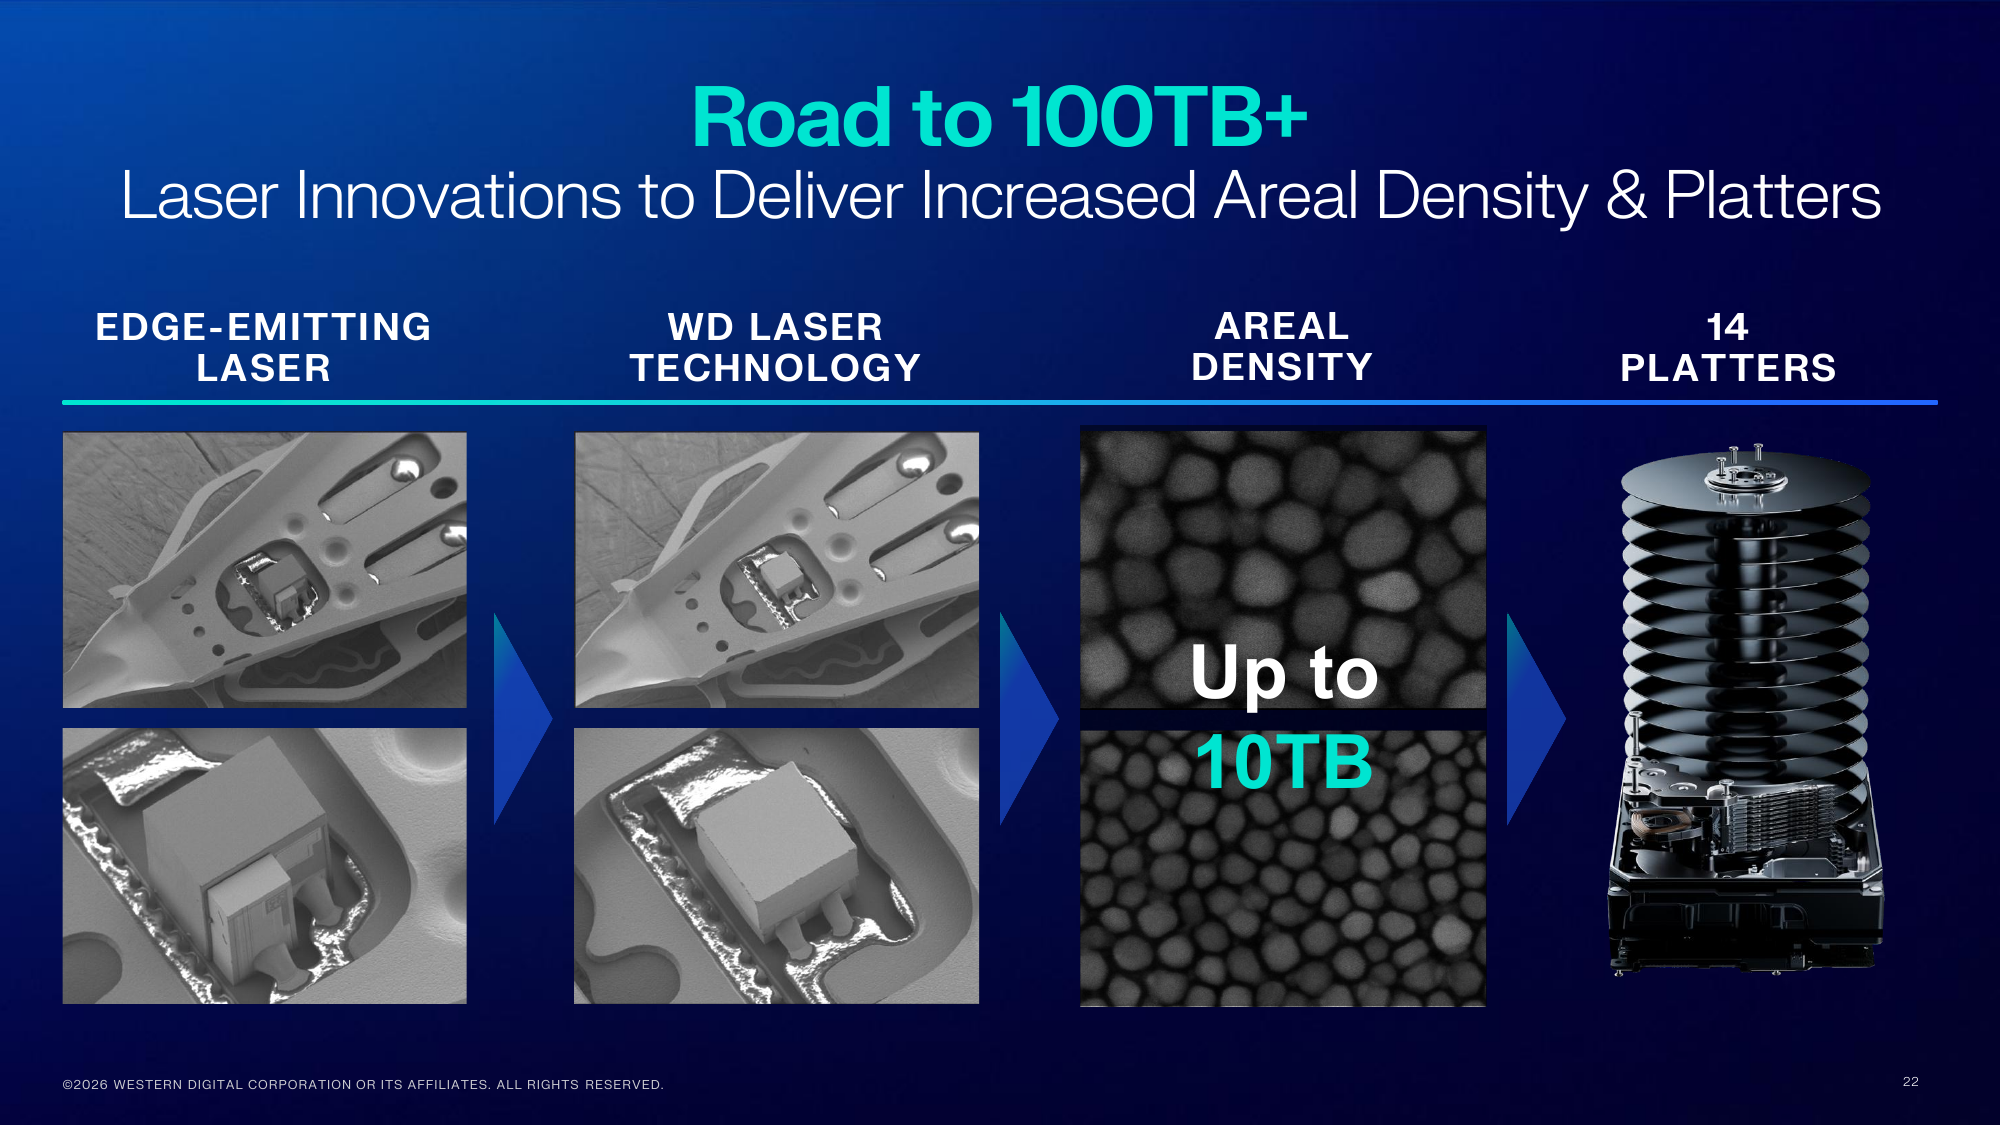
WD가 발표한 로드맵은 2032년까지 두 가지 용량 라인을 병렬로 운영합니다. HAMR은 2026년에 40TB, 2027년에 44TB, 2028년에 60TB, 2029년에 100TB를 달성하고 그 이후에도 점진적으로 확장될 예정입니다. ePMR은 2026년에 40TB, 2028년에 60TB를 달성하는데, 이는 매우 주목할 만한 부분입니다. WD는 HAMR 기반 미디어와 펌웨어 기술을 활용하고, 14개의 플래터를 사용하며, 전력 소모를 동일하게 유지함으로써 HAMR이 아닌 기록 기술로도 60TB 용량을 구현할 수 있다고 밝혔습니다.
WD는 100TB 목표를 달성하기 위해 기존의 에지 방출 레이저 대신 자체 개발한 레이저 기술, 플래터당 최대 10TB를 지원하는 높은 면적 밀도, 그리고 14개의 디스크로 구성된 스택을 사용한다고 밝혔습니다. 10TB 용량의 플래터 14개를 사용하면 총 140TB가 되므로, 100TB는 플래터당 약 7.1TB를 의미하며, 제시된 최대 용량에 여유를 두고 있습니다. 하지만 이러한 여유 공간이 실제 생산 수율에 영향을 미치지 않을지는 향후 WD의 과제입니다.
| 역년 | HAMR | ePMR |
|---|---|---|
| 2026 | 40TB | 40TB (울트라SMR, 배송비 포함) |
| 2027 | 44TB (H1) | N / A |
| 2028 | 60TB | 60TB |
| 2029 | 100TB | N / A |
출처: Western Digital Innovation Day(2026년 2월 3일) 및 2026 회계연도 4분기 실적 발표(2026년 8월 5일). 공급업체 제공 수치.
고대역폭 기술
WD는 자사의 고대역폭 드라이브(High Bandwidth Drive) 기술이 현재 5개 고객사를 대상으로 샘플링 중이며, 전력 소모 증가 없이 최대 8배의 처리량을 제공한다고 밝혔습니다. 회사는 혁신의 날 행사에서 2배의 처리량 향상을 시연했으며, 2030년까지 8배 향상을 목표로 하고 있습니다.
현재 니어라인 드라이브는 지속 속도가 대략 250~275MB/s 정도이며, 시게이트의 44TB Mozaic 4+는 약 300MB/s로 평가됩니다. 2배속 HBD 드라이브는 500MB/s를 넘습니다. 이론적인 최대 속도의 8배로 계산하면 2,000MB/s를 돌파하여, 단일 스핀들 드라이브로도 순차 작업에서 NVMe SSD에 버금가는 성능을 내면서도 HDD의 가격 구조를 유지할 수 있습니다. WD는 용량이 증가함에 따라 QLC 플래시 대비 6~10배의 가격 경쟁력을 유지하는 것을 목표로 하고 있습니다.
로드맵에서 HBD 바로 뒤에는 듀얼 피벗(Dual Pivot)이 자리 잡고 있는데, 이는 독립적으로 작동하는 두 번째 액추에이터 세트로, WD에 따르면 초당 트랜잭션 처리량을 두 배로 늘려준다고 합니다. 이는 이전에도 유사한 기술이 등장했던 것을 떠올리게 합니다. 현재는 연구 개발 단계에 있는 기술이며, 2028년 상용화를 목표로 하고 있고, HBD와 함께 사용할 수 있습니다.
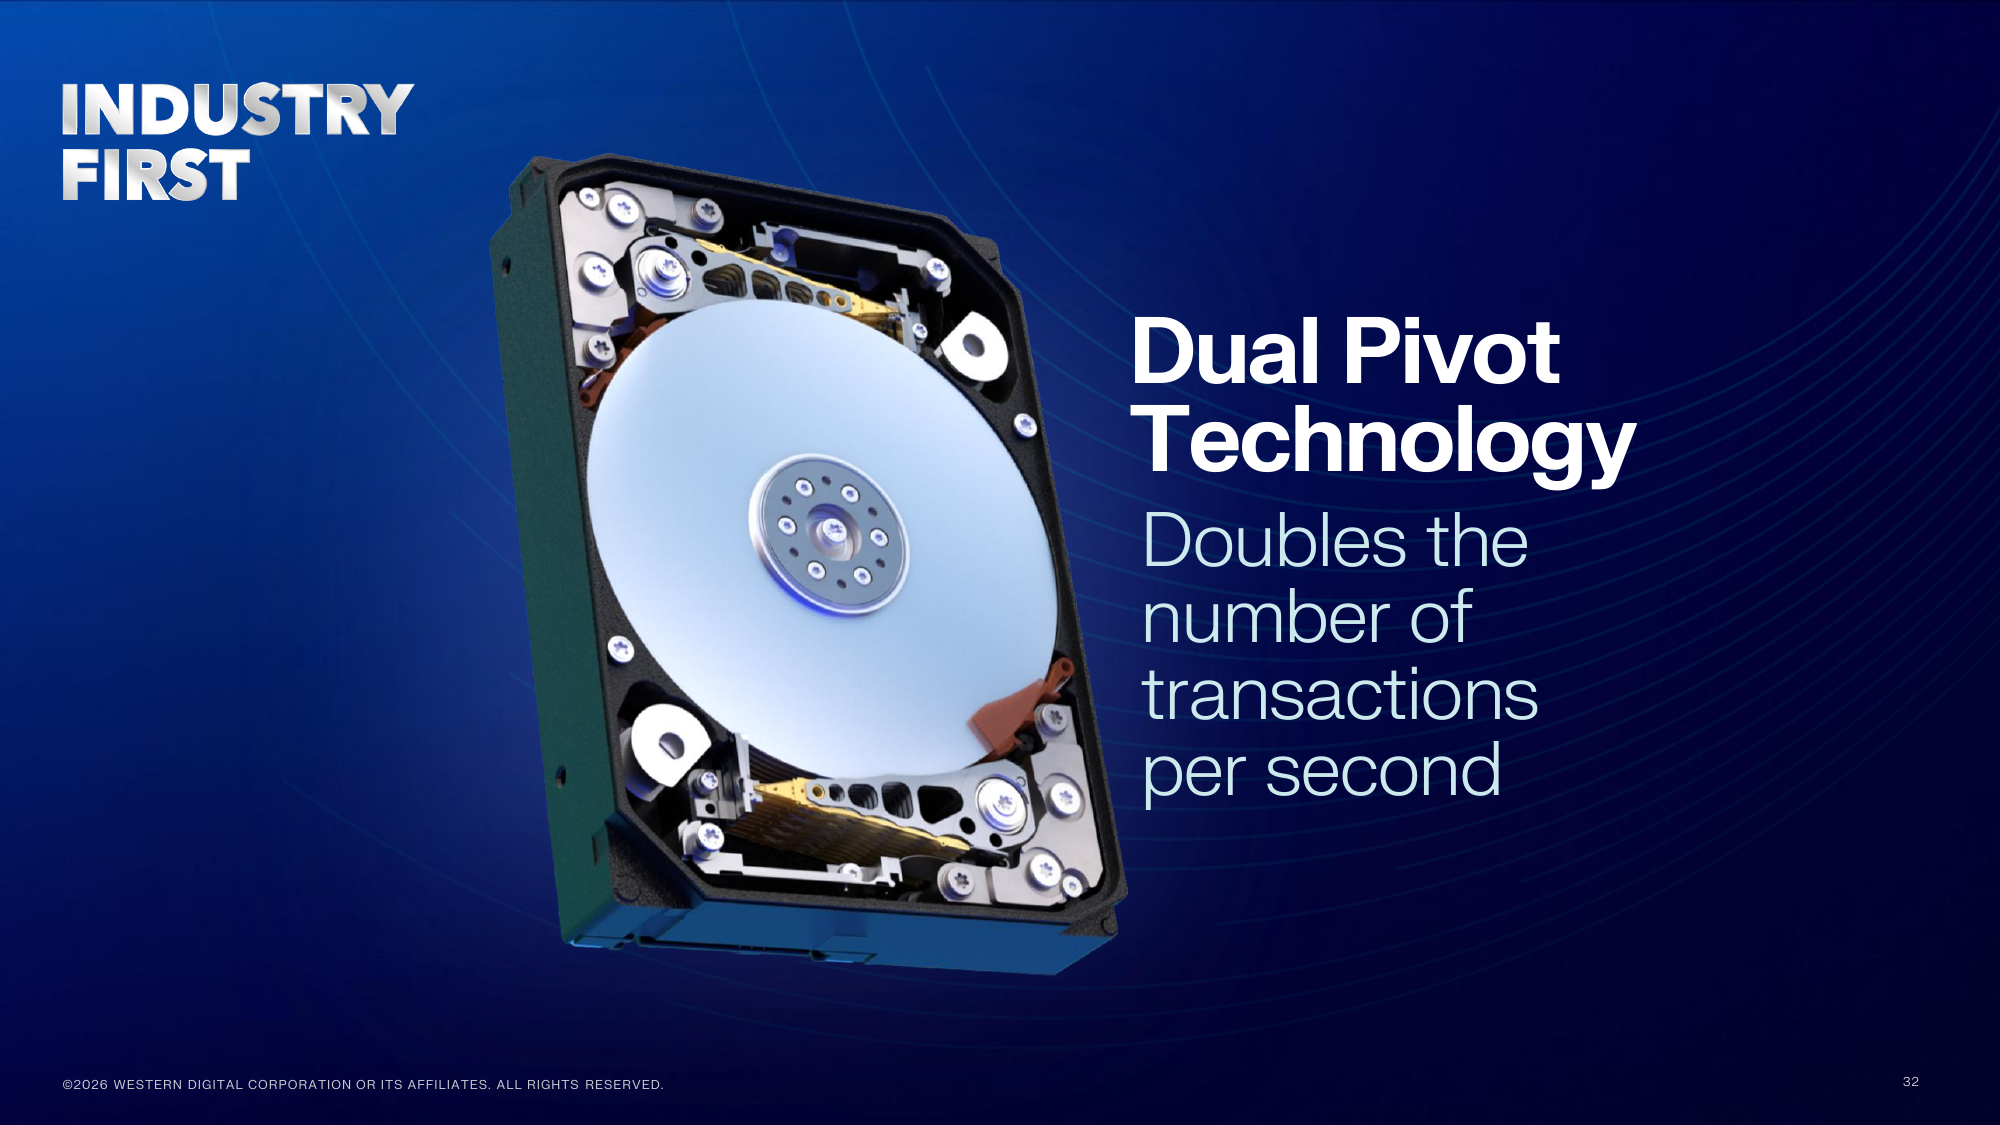
4TB 용량 추가보다 이것이 더 중요한 이유는 AI 학습 파이프라인이 점점 더 저장 용량의 양보다는 데이터 수집 및 준비 과정에서 데이터가 저장 용량에서 얼마나 빨리 빠져나가는지에 따라 병목 현상을 겪고 있기 때문입니다. 드라이브당 순차 대역폭은 수년간 정체된 반면 용량은 계속 증가해 왔습니다. 이로 인해 대용량 스토리지 시스템은 재구축 및 데이터 유출 속도가 눈에 띄게 느려졌습니다. WD가 현재 가격대와 비슷한 수준으로 500MB/s 이상의 니어라인 드라이브를 출시한다면, 웜 티어와 플래시 메모리의 경계에 대한 계산법이 바뀔 수 있습니다.
2027년 고객 인증이 시작될 예정인 전력 최적화 드라이브는 성능을 5~10% 희생하는 대신 전력 소비를 20% 줄이고 용량을 10% 늘려, 웜 티어와 콜드 티어 사이의 간극을 공략합니다. SSD, HDD, 소프트웨어 정의 추상화를 결합한 지능형 플랫폼 계층은 200PB 이상의 용량으로 작동하는 고객을 위해 2027년 출시를 목표로 하고 있습니다.
그렇다면 시게이트 비교는 어떻게 될까요?
| 스펙 | 웨스턴 디지털 | 씨게이트 |
|---|---|---|
| 역량 및 기술 | ||
| 최대 용량 배송 | 40TB ePMR / UltraSMR | 44TB HAMR (모자익 4) |
| 최상위 노드의 디스크별 용량 | 4TB (44TB HAMR, 11개 플래터) | 4+TB (모자익 4; 플래터 개수는 공개되지 않음) |
| 44TB 상태 | 2027년 상반기, 고객 자격 심사 | 3월부터 출하량을 늘려 6월 분기에 걸쳐 생산량을 확대했습니다. |
| HAMR의 니어라인 엑사바이트 점유율 | 비공개 | 약 40%가 회계연도를 마감합니다. |
| 다음 용량 노드 | 60TB (공개된 로드맵에 따르면 44TB는 바로 60TB로 늘어납니다) | Mozaic 5는 디스크당 5TB 이상의 용량을 제공하며, 인증 출하는 2027년 말에 시작될 예정입니다. |
| 2026 회계연도 4분기, 7월 3일 종료 | ||
| 수익 | 36억 2,900만 달러, 전년 대비 44% 증가 | 36억 2,900만 달러, 전년 대비 48.5% 증가 |
| 회계연도 수익 | $ 12.919B | $ 12.195B |
| 비GAAP 총이익 | 54.4% | 52.7% |
| 총 출하량(엑사바이트) | 231EB, 전년 대비 22% 상승 | 218EB, 전년 대비 34% 상승 |
| 데이터 센터 엑사바이트 | 209EB는 니어라인으로 전분기 대비 5% 상승했습니다. | 195EB, 전분기 대비 11% 상승 |
| 데이터센터 매출 비중 | 90% | 89% |
| 테라바이트당 평균 수익 | $16.22 | $16.65 |
| 2027 회계연도 1분기 매출 전망 | 4.1억 달러 +/- 100억 달러 | 4.1억 달러 +/- 100억 달러 |
출처: Western Digital 2026 회계연도 4분기 실적 발표 자료 및 보도자료(2026년 8월 5일) 및 Innovation Day(2026년 2월 3일); Seagate 2026 회계연도 4분기 보도자료 및 실적 발표 컨퍼런스 콜(2026년 7월 28일); Toshiba 니어라인 HDD 샘플링 발표(2026년 3월 30일). 테라바이트당 평균 매출은 각 회사의 분기별 매출과 총 엑사바이트를 기준으로 자체 계산한 수치이며, 니어라인과 일반 니어라인 제품을 혼합하여 계산했으므로 참고용으로만 활용하시기 바랍니다. 두 회사 모두 2026년 7월 3일에 회계연도를 마감했습니다.
Seagate는 HAMR 기술 분야에서 앞서나가고 있으며, Toshiba는 한참 뒤처져 있습니다. Toshiba는 3월 말부터 최대 용량의 30~34TB 니어라인 드라이브 샘플링을 시작했는데, 이 제품들은 HAMR이 아닌 슁글드 레코딩 방식의 FC-MAMR 기술을 사용합니다. Toshiba의 CMR 모델은 최대 28TB 용량이며, 샘플 출하는 2026년 3분기로 예정되어 있습니다. Toshiba는 HAMR 제품을 "향후 분기"에 출시할 계획이라고 밝혔는데, 이는 경쟁사보다 한 세대나 뒤처진 기록 기술이며, 다른 두 회사가 이미 몇 년 전에 출시한 용량의 제품을 아직 샘플링하고 있는 상황입니다. Seagate의 CEO인 Dave Mosley는 투자자들에게 HAMR 기반 제품이 올해 말 기준 Seagate의 니어라인 엑사바이트급 출하량의 약 40%를 차지한다고 밝혔고, CFO인 Gianluca Romano는 6월까지 40% 목표를 달성했다고 확인했습니다. Seagate의 100TB급 드라이브 출시를 위한 플랫폼인 Mozaic 4는 드라이브당 최대 44TB를 지원하며 3월부터 출하를 시작했습니다. WD는 1년 후 HAMR을 통해 해당 용량에 도달하지만, UltraSMR이 새로운 기록 기술 없이도 대용량 생산을 위해 40TB 용량에서 대부분의 격차를 해소하기 때문에 그동안 용량을 양보하지 않고 있습니다.
두 회사의 로드맵은 용량보다는 경제성에 초점을 맞추고 있습니다. 두 회사 모두 다음 분기 매출을 4.1억 달러(±1억 달러)로 예상했고, 6월 분기 말 기준 데이터센터 매출이 전체 매출의 약 90%를 차지했으며, 생산 가능한 모든 드라이브를 판매하고 있습니다. 따라서 수요에 따른 공급 제약이 없기 때문에 누가 용량 경쟁에서 승리하느냐가 관건이 아니라, 누가 용량을 더 빠르게 수익성으로 전환하느냐가 관건입니다.
"시게이트가 1년 앞서 있다"는 주장에 한 가지 주의할 점이 있습니다. WD의 자체 로드맵에 따르면 40TB HAMR 제품은 2026년에 출시될 예정이며, WD는 현재 니어라인 엑사바이트 출하량 중 HAMR 드라이브의 비중을 공개하지 않았습니다. WD가 공개한 4분기 출하량은 ePMR 드라이브에 대한 것이었습니다. WD가 시게이트처럼 HAMR 드라이브의 비중을 공개하기 전까지는, 공개된 수치와 알려지지 않은 수치를 비교하는 셈입니다. 하지만 엑사바이트 출하량 추세는 반대입니다. 시게이트는 전체 엑사바이트 출하량을 전년 대비 34% 증가시킨 반면 WD는 22% 증가에 그쳤고, 데이터센터 엑사바이트 출하량은 직전 분기 대비 11% 증가한 반면 WD는 5% 증가에 그쳤습니다. HAMR이 시게이트의 수율에 어떤 영향을 미치든, 출하량에는 영향을 미치지 않는 것으로 보입니다.
볼만한 것들
용량 경쟁이 헤드라인을 장식하는 가운데, 이 부분에서는 시게이트가 앞서나가고 있습니다. 44TB 드라이브를 생산 중이며, HAMR 기술로 니어라인 엑사바이트 용량의 약 40%를 이미 확보했고, 5TB 디스크당 용량의 플랫폼도 준비 중입니다. 하지만 WD는 시게이트와 같은 방식으로 경쟁에서 이길 필요는 없다고 생각합니다. UltraSMR 기술은 새로운 기록 방식 없이도 40TB 용량으로 격차를 상당 부분 좁힐 수 있으며, ePMR 제품군은 2028년까지 60TB까지 확장될 예정입니다. 이는 WD가 용량 비교 차트에서 보이는 것보다 훨씬 더 오랫동안 HAMR 기술에 완전히 의존하지 않아도 된다는 것을 의미합니다.
주목해야 할 관건은 테라바이트 용량과는 아무런 관련이 없습니다. 두 회사의 로드맵에 있는 모든 드라이브는 여전히 대략 250~300MB/s의 읽기 속도를 보입니다. 이 속도로는 100TB 드라이브를 처음부터 끝까지 읽는 데 4일 이상, 60TB 드라이브는 2일 반이 걸립니다. 재구축 시간, 데이터 수집 처리량, 파이프라인이 용량 계층에서 대기하는 시간 등이 하드 드라이브가 AI 데이터 경로에서 계속 사용될 수 있는지 여부를 결정하는 중요한 요소가 되고 있는데, 단순히 면적 밀도만 증가하는 상황에서는 이러한 요소들이 개선될 여지가 없습니다. 고대역폭 드라이브는 두 회사의 공개 로드맵에서 이러한 문제를 정면으로 해결하는 유일한 항목입니다. WD는 2배의 대역폭을 시연했고 2030년까지 8배를 목표로 하고 있는데, 이렇게 되면 100TB 드라이브 전체를 읽는 데 걸리는 시간이 4일에서 약 반나절로 단축될 것입니다.
하지만 이는 WD가 선보인 기술 중 가장 검증이 덜 된 부분이기도 합니다. HBD는 현재 5개 고객사를 대상으로 샘플링 중이며, 광범위하게 출시되지는 않았습니다. 또한 듀얼 피벗은 2028년 출시를 목표로 하는 연구실 기술입니다. 만약 예상대로 출시된다면 용량 경쟁은 부차적인 문제가 되고, 웜 티어(warm tier) 경쟁이 우세해질 수 있습니다. 그러나 출시가 지연된다면 두 업체 모두 향후 10년 동안 용량이 더 크고 저장 및 비우는 데 비례적으로 더 오랜 시간이 걸리는 드라이브를 개발하는 데 집중해야 할 것이며, 누가 먼저 100TB를 달성하든 플래시 메모리는 계속해서 용량 경쟁 시장을 잠식해 나갈 것입니다. 저희의 마이크론 6600 ION 보고서는 동일한 서버에서 30TB 하드 드라이브 8개를 245TB SSD 1개로 대체했을 때 플래시 메모리의 소비 전력을 와트 단위로 보여줍니다.



 아마존