

Przyszłość Violin Memory rysuje się obecnie w dość ponurych barwach, co może wróżyć jej pozytywne perspektywy. Violin Memory zmaga się z problemami od jakiegoś czasu i wszystko wskazuje na to, że firma nie przetrwa zbyt długo. Spółka VMEM została wycofana z giełdy NYSE i jest obecnie przedmiotem obrotu pozagiełdowego. Samo w sobie nie stanowi to problemu, ale bardziej rażącym problemem jest to, że wycena firmy wynosi obecnie około 6 milionów dolarów, co wskazuje, że aktywa i gotówka netto firmy nie są w dobrej kondycji.
Aby utrzymać się na powierzchni, Violin przeprowadził już odwrotny podział akcji (polegający na połączeniu czterech akcji w jedną, aby uzyskać cenę powyżej jednego dolara za akcję, co jest wymogiem NYSE). Pierwszy odwrotny podział przyniósł wzrost kursu akcji do ponad czterech dolarów za akcję, ale cztery miesiące później spadł on do około 0.25 dolara za akcję. NYSE ostrzegała spółkę kilkakrotnie, a ostatnie wycofanie z obrotu nastąpiło po tym, jak nie udało się utrzymać kapitalizacji rynkowej powyżej 15 milionów dolarów przez 30 dni.
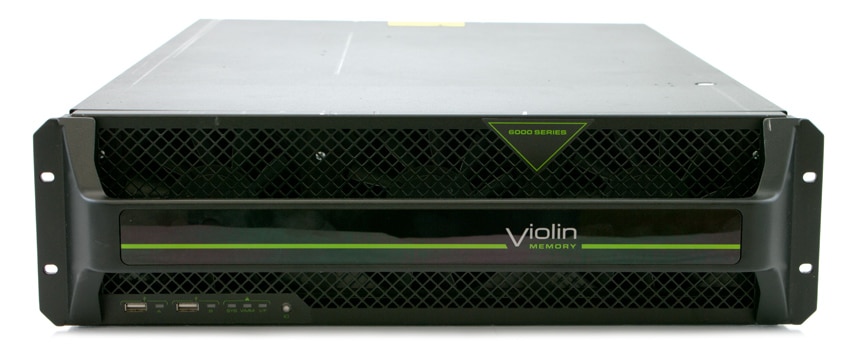
Głównym problemem firmy Violin nie jest sama linia produktów; macierze Violin spełniały oczekiwania dotyczące wydajności. Rok temu zaobserwowaliśmy dobre wyniki z macierzami WFA w naszym laboratorium . Są one jednak drogie i korzystają z zastrzeżonego sprzętu. Zamiast standardowego dysku SSD, Violin korzysta z własnego VIMM. Chociaż korzystanie z VIMM może mieć pewne zalety, to niestandardowy system oznacza, że użytkownicy muszą kupić kolejny od Violin w razie problemów. Firma Violin zmagała się również z brakiem usług danych w macierzach innych niż Windows, co ograniczało ich przydatność w przedsiębiorstwach poza obciążeniami granicznymi.
Ostatecznie rynek macierzy flash ominął Violin. Zarząd był niespójny, a jego kierunek działania często się zmieniał. W rezultacie wiele innych firm może robić to samo, co Violin, i to taniej. Obecnym problemem Violin jest więc kwestia gotówki. 31 lipca firma dysponowała 36.4 mln USD w gotówce i ekwiwalentach gotówki, zgodnie z dokumentami regulacyjnymi. W poprzednim kwartale miała 49.2 mln USD. Sprzedaż również pogorszyła się kwartał do kwartału, co naraziło firmę na problemy, zwłaszcza że przychody koncentrują się głównie na usługach i wsparciu.
Ostatni kwartał kończy się dzisiaj, choć minie jeszcze trochę czasu, zanim firma opublikuje wyniki finansowe. Trudno wyobrazić sobie scenariusz, w którym przychody wzrosną lub napłynie nowe finansowanie na dalsze wsparcie działalności. Bardziej prawdopodobne jest, że w tym roku wierzyciele będą naciskać na firmę, aby ta nie była w stanie spłacić rat, co doprowadzi do bankructwa. Z pewnością Violin zaciekle pracuje, aby temu zapobiec, szukając alternatyw, w tym sprzedaży innej firmie zajmującej się magazynowaniem. Na tym etapie trudno jednak wyobrazić sobie pozytywny wynik, biorąc pod uwagę, że firma mogła zostać wykupiona za kwotę, która w przypadku dużych graczy, takich jak Dell EMC, HPE czy Cisco, stanowi błąd zaokrąglenia. Dla porównania, nawet Nimble, który boryka się z poważnymi problemami, ma kapitalizację rynkową wynoszącą prawie 650 milionów dolarów; około sto razy więcej niż Violin.



 Amazon