

长期以来,消费级 SSD 市场一直是技术扩张主义的狂野西部。 在早期,每个人都想进入。Western Digital 甚至曾短暂涉足该领域,尽管其控制器更适合 USB 而不是 SSD。 以前的内存和超频公司立即找到了 SSD 的家,其中大部分由 SandForce 投入业务。 SandForce 通过提供参考设计和固件堆栈,在推动消费类 SSD 的爆炸式增长方面做得比任何人都多。 任何人都可以将硬盘投入制造,贴上硬盘标签,然后立即进入 SSD 行业。 虽然早期采用的消费者涌向固态速度的承诺,但道路上充满了颠簸。
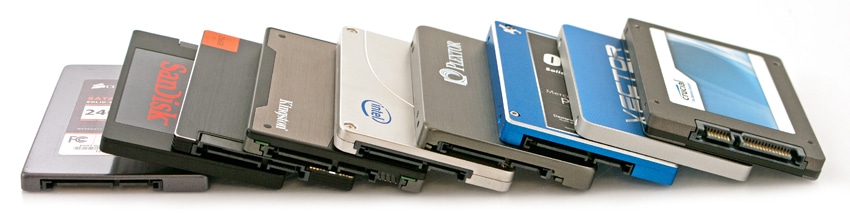
快进几年,发生了很多变化。 StorageReview 于去年 10 月做出决定,减少我们对 SSD 供应商的覆盖范围。 我们发布了 50 大最重要的 SSD 品牌名单,重点关注在某个地方增加价值的品牌。 当然,Mushkin、Adata、Transcend、PNY 和其他人对我们忽略他们的政策感到有些冒犯,这让他们很痛苦。 不过,老实说,第 XNUMX 次回顾什么相当于另一个 SandForce 驱动器对我们的读者群来说根本没有吸引力。 此外,其中许多公司很少或根本没有意愿或能力支持我们的测试,这使我们不想向消费者推荐该品牌。 如果我们在公司内部找不到人来帮助我们,除了 RMA 和驱动器更换之外,消费者将如何获得支持?
以免有人认为这是反 SandForce 的咆哮,事实并非如此。 SandForce 因将技术推向市场而享有盛誉,他们的目标是发展业务以获取经济利益,正如我们所知,该战略通过将公司和 IP 出售给 LSI 而奏效。 LSI SandForce,正如它现在的品牌一样,当然仍然以经济收益为模型的核心。 然而,更多的是强调可以大规模订购控制器的优质合作伙伴,而不是一百个小订单的供应商。 减少供应商档案还可以降低 LSI SandForce 的支持成本,并且从整体上更加高效。
在任何蓬勃发展的科技领域中,自然而然地,必须减少从众,这样优质的供应商才能生存下来。 有点跛脚的 SSD 供应商开始落后,现在开始为 NAND 芯片故障赋予新的含义。 拥有知识产权或拥有其他技术优势的好处现在变得越来越明显。 正如我们在 SSD 评论中反复提到的那样,创造长期价值的唯一方法是拥有自己的 IP、NAND 工厂或提供卓越的工程设计。 过去存在于 SSD 领域的近 100 家供应商中的大多数都不符合这些标准中的任何一条,包括我们所知道的许多从未雇用过专门负责 SSD 产品线的工程师的公司。 这个过程是自然的; 硬盘空间曾一度拥有 50 多家供应商,但如今只剩下 XNUMX 个品牌和 XNUMX 个公司。
随着时间的推移,大多数已经消亡的 SSD 供应商都非常安静,既没有大张旗鼓,也没有葬礼挽歌。 las,似乎其中一个较大的品牌现在已经遇到了 SSD 的命运,忧郁而安静地退出了该业务。 Patriot Memory 与许多其他从内存转向 SSD 的供应商一样,主要利用 SandForce 平台,并且随着 SSD 市场的增长最初表现良好——经典的涨潮陈词滥调适用。 随着市场和技术的变化,他们涉足其他控制器和各种容量,最终形成了一个通常难以维护的扩展产品线。 过多的 SKU 可能会在销量和支持基础设施方面带来灾难。 虽然说他们永远离开 SSD 业务可能为时过早,但情况发生了变化,该公司已确认他们减少了在 SSD 市场的曝光率,但如果有一个重新进入的点,他们将保持警惕扩线好举。
所以现在我们将消费者 SSD 的覆盖范围减少到九个品牌,原因与我们在去年 XNUMX 月所说的相同:
更确切地说,有些制造商正在创新或以其他方式增加价值,有些制造商只是简单地在 SSD 上打上一个品牌,而没有为消费者提供大量支持网络,甚至没有在此过程中增加增量价值.
按字母顺序排列,我们更新的建议包括:
- 海盗
- 关键
- 英特尔
- 金士顿
- OCZ
- OWC
- 浦科特
- Samsung
- SanDisk公司
具体选择原因请参见:购买固态硬盘——真正重要的品牌(消费者版)



 Amazon