

Globalny rynek serwerów osiągnął rekordowy poziom w trzecim kwartale 2025 roku, według danych z raportu Worldwide Quarterly Server Tracker firmy International Data Corporation (IDC). Całkowite globalne przychody wzrosły w tym kwartale do 112.4 miliarda dolarów, co stanowi wzrost o 61% w porównaniu z analogicznym okresem ubiegłego roku. Najnowsze wyniki potwierdzają trend silnego, dwucyfrowego wzrostu, który charakteryzował rynek przez cały rok 2025, napędzany głównie rosnącymi inwestycjami w infrastrukturę sztucznej inteligencji i środowiska obliczeniowe o wysokiej gęstości.
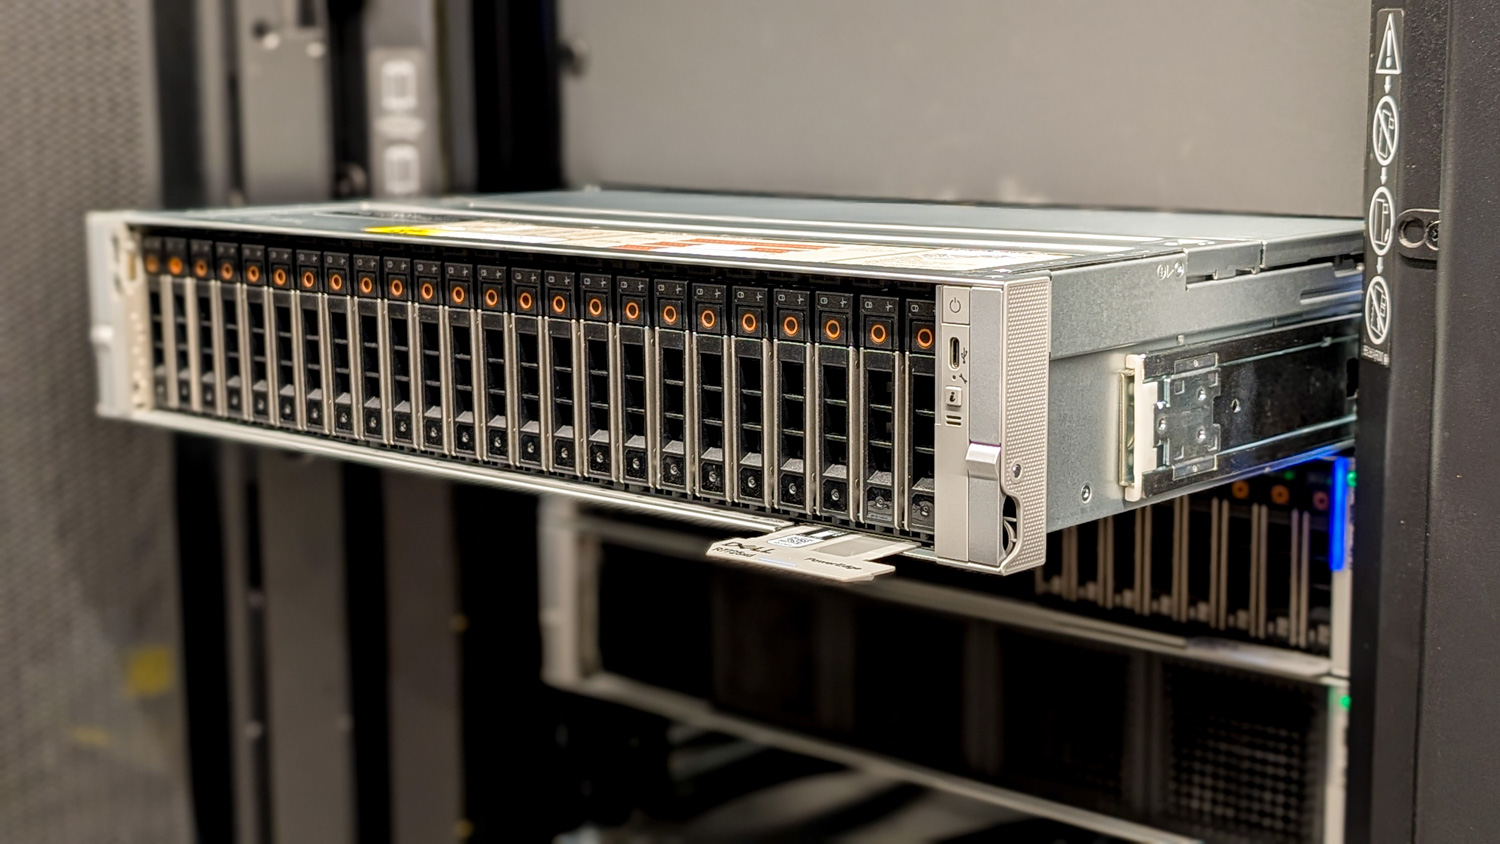
IDC twierdzi, że wzrost był nierównomierny w różnych architekturach serwerowych, prawdopodobnie ze względu na zmiany w sposobie, w jaki organizacje budują i skalują pojemność centrów danych. Przychody z serwerów opartych na architekturze x86 wzrosły o 32.8% rok do roku, osiągając 76.3 mld USD, nadal stanowiąc największy udział w rynku. Jednocześnie systemy inne niż x86 odnotowały znacznie większy wzrost, a przychody wzrosły o 192.7% do 36.2 mld USD. Wzrost ten był napędzany przez zwiększone wdrażanie wyspecjalizowanych serwerów do szkolenia sztucznej inteligencji, wnioskowania i innych zadań wymagających dużej mocy obliczeniowej.
Wbudowane procesory graficzne odgrywają znaczącą rolę
Serwery wyposażone w wbudowane procesory graficzne (GPU) odegrały kluczową rolę w ekspansji rynku. Przychody z tych systemów wzrosły o 49.4% rok do roku w trzecim kwartale i stanowiły ponad połowę całkowitych przychodów rynku serwerów. Operatorzy hiperskalowalni i dostawcy usług chmurowych byli liderami we wdrażaniu tego rozwiązania, wdrażając serwery z akceleracją GPU, aby obsługiwać generatywną sztuczną inteligencję, duże modele językowe i zaawansowaną analitykę. W rezultacie rynek serwerów niemal podwoił swoją wielkość w porównaniu z rokiem 2024, osiągając skumulowane przychody w wysokości 314.2 miliarda dolarów w pierwszych trzech kwartałach 2025 roku.
Ogólna pozycja na rynku serwerów według firmy
(Przychody sprzedawcy w milionach USD)
| Firma | Przychody dostawców za 3 kw. 25 r. | Udział w rynku 3Q25 | Przychody dostawców za 3 kw. 24 r. | Udział w rynku 3Q24 | Wzrost 3 kw. 25/3 kw. 24 |
|---|---|---|---|---|---|
| Dell Technologies | $9,301.62 | 8.3% | $6,778.56 | 9.7% | 37.2% |
| Super mikro | $4,498.11 | 4.0% | $5,179.34 | 7.4% | -13.2% |
| Systemy IEIT (Inspur) | $4,140.48 | 3.7% | $4,627.54 | 6.6% | -10.5% |
| Lenovo | $4,004.44 | 3.6% | $3,175.43 | 4.6% | 26.1% |
| Hewlett Packard Enterprise | $3,398.15 | 3.0% | $3,477.92 | 5.0% | -2.3% |
| ODM bezpośrednio | $66,790.83 | 59.4% | $31,473.73 | 45.1% | 112.2% |
| Reszta rynku | $20,310.95 | 18.1% | $15,073.77 | 21.6% | 34.7% |
| Cena produktu z VAT: | $112,444.59 | 100.0% | $69,786.29 | 100.0% | 61.1% |
IDC dodało, że analitycy nadal postrzegają stałe wdrażanie sztucznej inteligencji jako istotny czynnik kształtujący kierunek rozwoju rynku serwerów. Duzi dostawcy nadal zgłaszają rekordowe wolumeny zamówień i znaczne zaległości, co sugeruje, że w niektórych segmentach popyt znacznie przewyższa podaż. Firmy hiperskalerowe i dostawcy usług chmurowych dynamicznie się rozwijają, wymagając znacznie większej gęstości obliczeniowej, a instytucje badawcze i edukacyjne zaczynają uruchamiać własne, duże projekty skoncentrowane na sztucznej inteligencji. Oczekuje się, że te trendy będą wspierać dalszy wzrost po 2025 roku.
Regionalne wskaźniki wzrostu
Wyniki regionalne pokazują, jak powszechna stała się ekspansja, choć tempo wzrostu różniło się znacznie w zależności od regionu. Stany Zjednoczone okazały się najszybciej rozwijającym się rynkiem, odnotowując wzrost o 79.1% w porównaniu z trzecim kwartałem 2024 roku. Na ten wynik wpłynął przede wszystkim 105.5% wzrost w segmencie serwerów akcelerowanych. Podobny trend zanotowała Kanada, gdzie przychody wzrosły o 69.8% dzięki dużemu popytowi na systemy z procesorami graficznymi.
IDC informuje również, że Chiny odnotowały solidny wzrost, a przychody z serwerów wzrosły o 37.6% rok do roku i stanowią prawie jedną piątą globalnych kwartalnych przychodów. Inne regiony również odnotowały dwucyfrowy wzrost. Region Azji i Pacyfiku (z wyłączeniem Japonii i Chin) odnotował wzrost o 37.4%, Europa, Bliski Wschód i Afryka – o 31%, a Japonia – o 28.1%. Wyjątkiem była Ameryka Łacińska, która odnotowała skromniejszy wzrost o 4.1% w tym kwartale.
Konkurs
Dynamika konkurencji między dostawcami serwerów nadal ewoluowała wraz z rozwojem rynku. Dell Technologies był liderem w segmencie OEM w trzecim kwartale z 8.3% udziałem w przychodach, wspieranym przez silny wzrost w segmencie serwerów akcelerowanych. Supermicro zajęło drugie miejsce z 4.0% udziałem w rynku, pomimo 13.2% spadku przychodów rok do roku. IEIT Systems i Lenovo zajęły ex aequo trzecie miejsce, z odpowiednio 3.7% i 3.6% udziałem w rynku. Pierwszą piątkę uzupełnił Hewlett-Packard Enterprise z 3% udziałem.
Oprócz tradycyjnych rankingów producentów OEM, dostawcy ODM Direct nadal dominowali pod względem dostaw i przychodów, odpowiadając za 59.4% globalnego udziału w rynku w trzecim kwartale. Przychody w tym segmencie wzrosły ponad dwukrotnie w porównaniu z rokiem poprzednim, a wdrożenia koncentrowały się głównie w środowiskach hiperskalowalnych i chmurowych.


 Amazon