

三大存储器制造商中的两家正在投资美国半导体基础设施,分别位于生产链的两端。美光科技7月份承诺向美国国内供应链投资高达30亿美元,其中包括在德克萨斯州的一项硅晶圆采购交易;而SK海力士正准备在印第安纳州破土动工建设其先进的HBM封装工厂,预计将于本季度投产。
美光与GlobalWafers合作,确保300mm晶圆级硅片的供应。
美光计划向美国国内半导体供应链生态系统投入高达3亿美元。这笔资金的核心组成部分包括向GlobalWafers Co., Ltd.提供500亿美元的战略融资。这笔资金将用于支持GlobalWafers America位于德克萨斯州谢尔曼的300毫米硅片制造工厂的研发和量产能力。
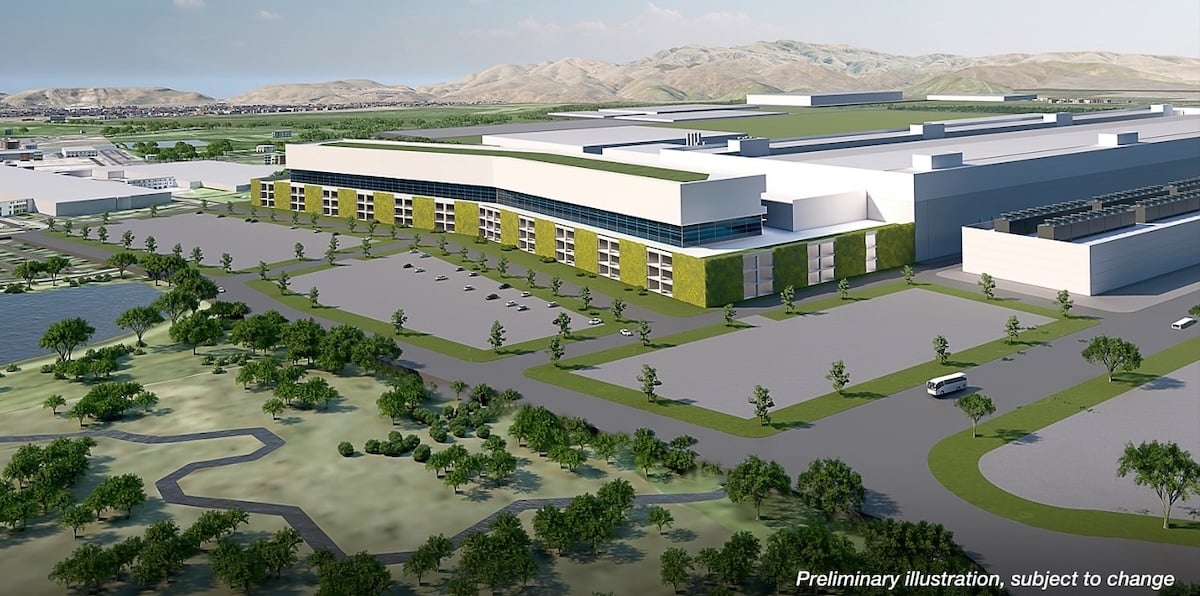
除了融资之外,美光科技和GlobalWafers还最终敲定了一项为期10年的供货协议。这份多年期合同确保了300毫米硅晶圆的专属产能,以支持美光科技的长期存储器和存储器件制造路线图。两家公司还计划评估围绕下一代晶圆规格和工艺创新开展的联合开发计划,以应对未来的制造公差问题。
“确保关键原材料的可靠供应对于支持美光公司的长期增长和技术路线图至关重要,”美光公司高级副总裁兼首席采购官Ben Tessone表示。GlobalWafers董事长兼首席执行官Doris Hsu则更明确地阐述了国内供应的重要性,她指出,美光公司目前是“CHIPS for America”计划中唯一一家能够在本地生产先进300毫米晶圆的硅片供应商。这为美光公司提供了其DRAM和NAND闪存生产所依赖的衬底的国内上游供应渠道。
SK海力士准备在印第安纳州进行先进包装的奠基仪式
在芯片封装环节,SK海力士正准备在印第安纳州西拉法叶市破土动工建设其先进芯片封装和研发中心。虽然SK海力士尚未通过其新闻中心公布具体日期,但预计奠基仪式将于第三季度举行。该中心占地133.5英亩,毗邻普渡大学,计划于2028年下半年开始量产。SK海力士在与印第安纳州签署协议时,将投资额定为3.87亿美元,而现在则称投资额约为4亿美元,并称之为该州历史上最大的单一开发项目。其项目页面预计,该项目将在建设、研发和运营方面创造约7,000个直接和间接就业岗位,而最初的协议中提到的永久性设施就业岗位则超过1,000个。
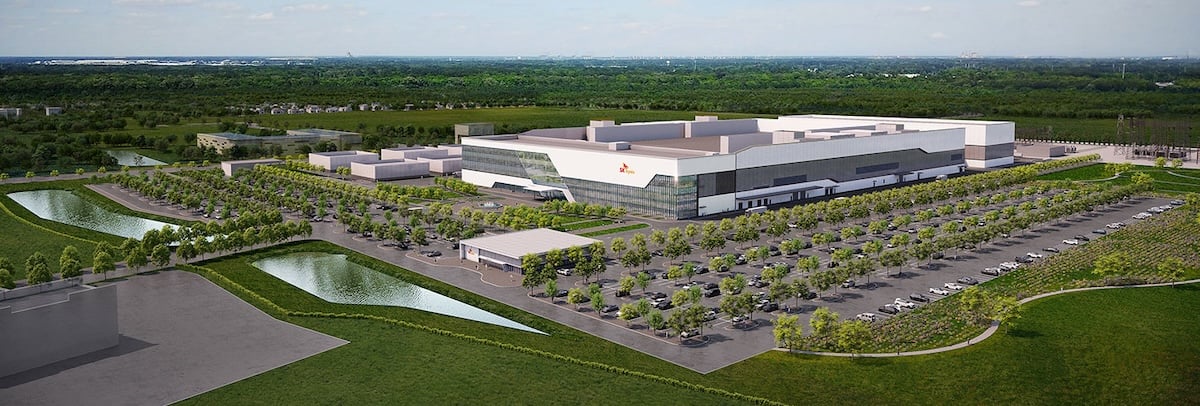
该工厂专注于高带宽内存(HBM) 的先进封装技术,HBM 通过硅通孔 (TSV) 将多个 DRAM 芯片垂直堆叠,从而实现现代企业级 GPU 和 AI 加速器所需的高吞吐量、低延迟互连。美国商务部于 2024 年 8 月同意了一份初步条款备忘录,涵盖高达 4.5 亿美元的直接融资和高达 5 亿美元的贷款,随后在 12 月最终确定了拨款金额,直接融资高达 458 亿美元,贷款上限相同。SK 海力士表示,该工厂将首次在美国实现 HBM 制造,并与普渡大学开展研究合作。
同一建设项目的韩国部分
SK海力士在韩国的投资计划中,印第安纳州的建设只是冰山一角。8月7日,该公司宣布投资54万亿韩元(约合380亿美元)在韩国本土新建两座晶圆厂:位于龙仁的Y2晶圆厂投资35.2万亿韩元,位于清州的M17晶圆厂投资19.1万亿韩元。投资比例的差异决定了两座晶圆厂各自的产品用途。Y2晶圆厂主要生产HBM和下一代DRAM,而M17晶圆厂则生产NAND闪存,主要面向企业级SSD和用于AI推理的KV缓存存储。这两座晶圆厂都还未投产。M17晶圆厂计划于2027年2月破土动工,首个洁净室将于2028年12月投入使用;Y2晶圆厂则计划于2027年7月开工,洁净室将于2029年6月投入使用,整个投资项目将持续到2031年。
美光晶圆协议、SK海力士印第安纳州封装厂以及这两家韩国晶圆厂的加入,使得2028年之前几乎没有产品能够落地。SK集团董事长崔泰元在接受CNBC采访时,将当前的市场比作“一场战争”,所有人都想购买内存。他表示,内存价格“上涨过快”,而此次扩建旨在缓解这一局面。他还指出,HBM正在摆脱大宗商品的定位,英伟达和谷歌都希望获得与其处理器共同设计的定制化部件。英伟达已经锁定了供应,通过与SK集团达成的价值500亿美元的协议,确保了HBM的供应,并同意共同开发下一代内存。
印第安纳州的计划可能并非终点。SK集团董事长崔泰元8月份接受CNBC采访时表示,公司已花费一个多月时间考察美国可能的晶圆厂选址,以建设前端晶圆厂。他表示愿意建厂,但仍需找到合适的地点。目前尚未做出任何决定,印第安纳州的工厂仍以封装为主,而非晶圆制造。对于存储器买家而言,这两项举措从不同的角度解决了同一个问题。美光正在确保其晶圆厂所需的原材料基板供应,而SK海力士则在国内建设封装产能,将DRAM芯片封装成AI加速器所需的HBM堆叠。今年这两项举措都不会改变供应,而且都瞄准了本十年后半段。


 Amazon