

西部数据在截至7月3日的季度中开始出货其下一代ePMR近线平台,单盘容量最高可达40TB。8月5日,该公司告知投资者,其44TB HAMR硬盘仍按计划将于2027年上半年上市。该公司当季出货量为231EB,其中209EB为近线硬盘,并预计到2027年第三季度,40TB平台将占近线硬盘总出货量的一半以上。在一次财报电话会议上公布如此多的信息可谓相当全面,而与此同时,希捷已经出货了西部数据仍在验证的同等容量产品。
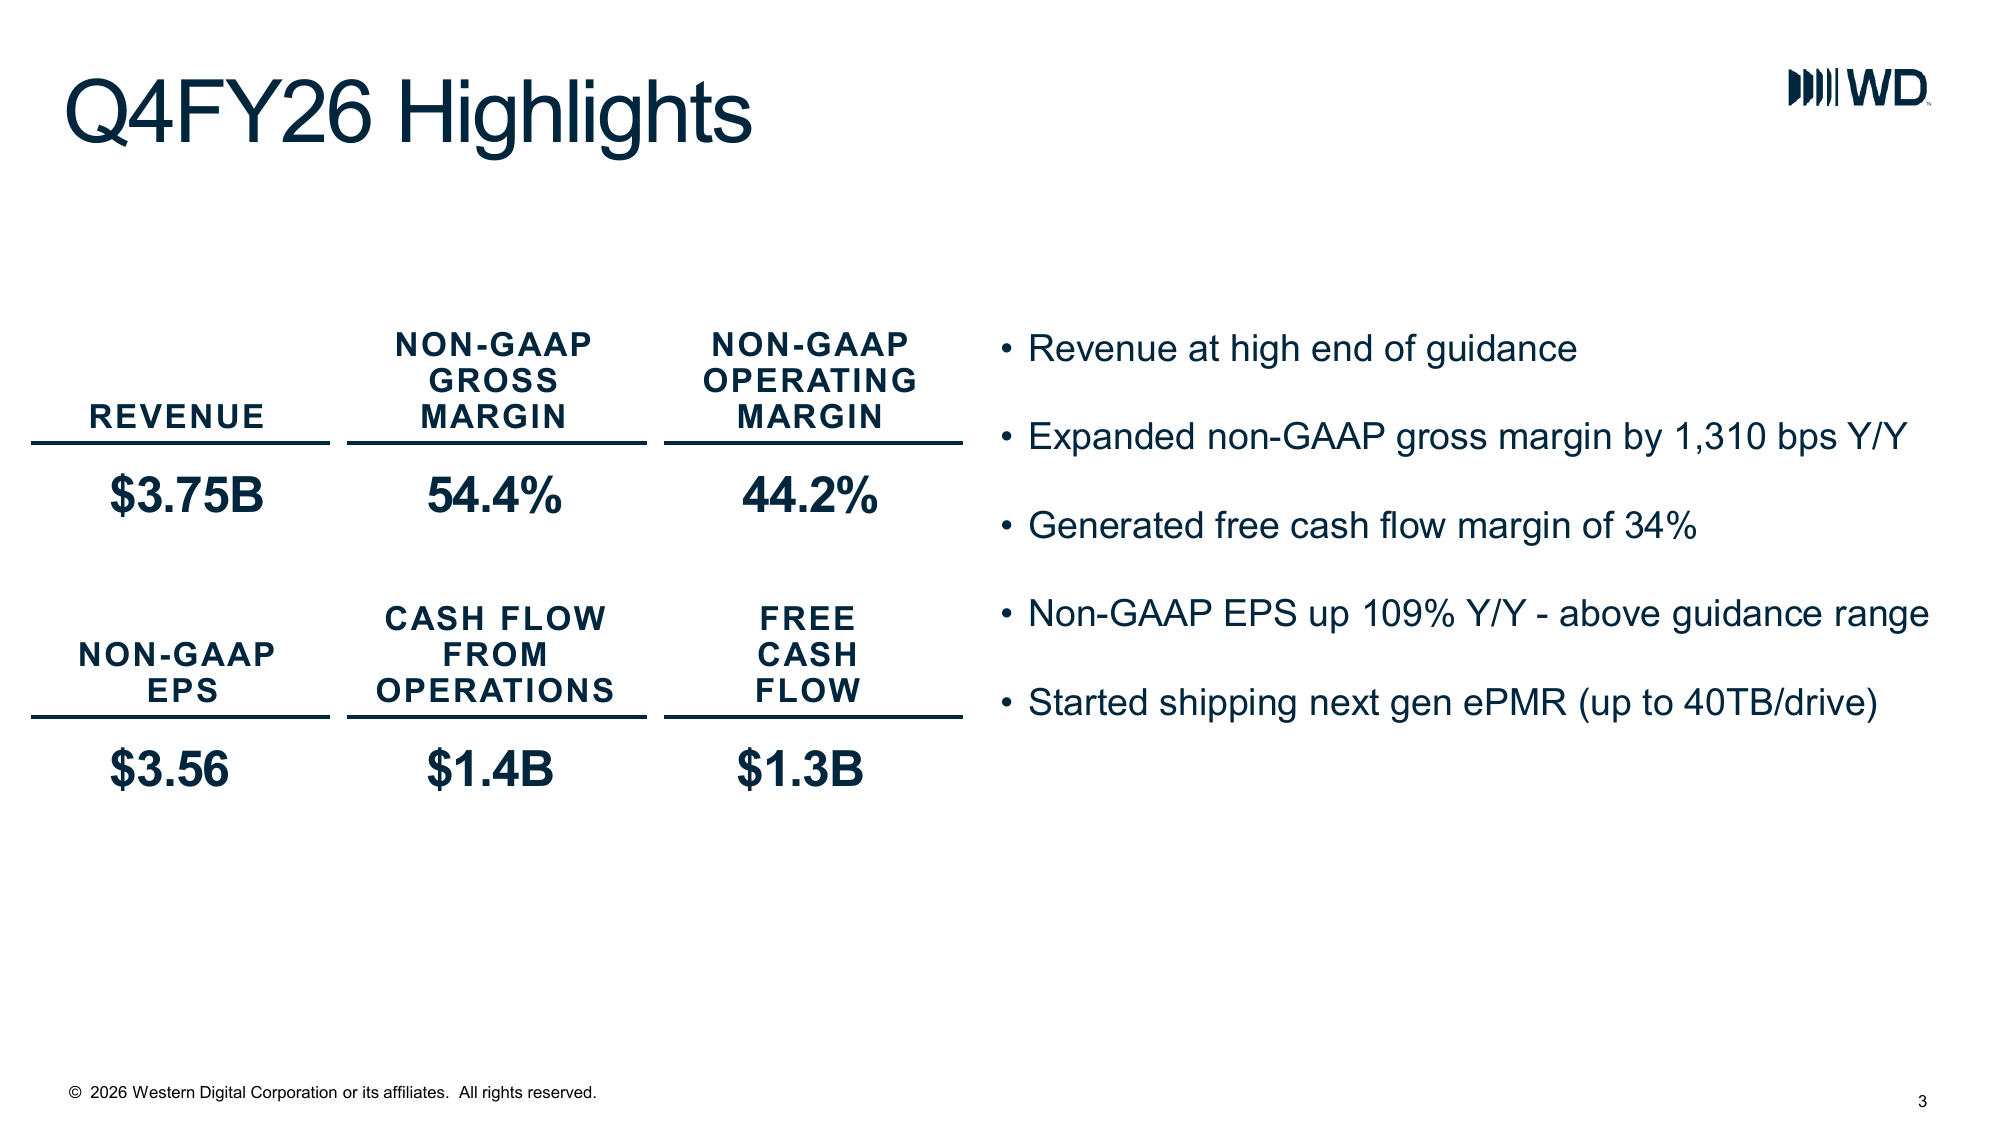
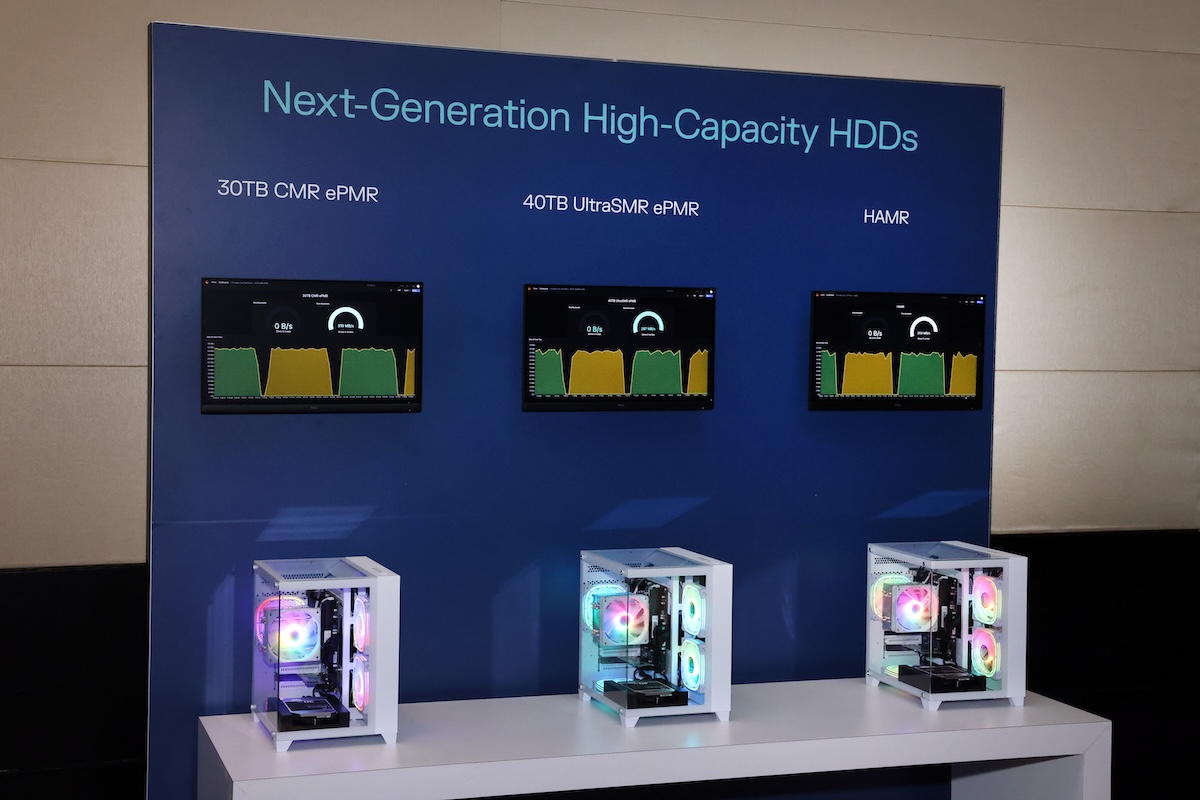
40TB ePMR 和 UltraSMR,现已发货
这款 40TB 硬盘并非 HAMR 产品。它结合了 ePMR 和 UltraSMR(WD 的叠瓦式结构),是该公司在 2 月份的创新日上预览的硬盘,当时该公司表示该硬盘正在进行客户认证,目标是在 2026 年下半年开始量产;它按计划上市了。
此次发布还附带了两个市场推广目标。西部数据预计,到2027年第三季度,40TB平台将占据近线EB级存储容量的50%以上;到2027财年末,所有容量的UltraSMR固态硬盘出货量将达到近线EB级存储容量的约60%。第二个目标颇为有趣。叠瓦式存储介质无需改变记录物理原理即可提升存储容量,但代价是增加了磁道重写的成本。因此,UltraSMR的普及一直受限于超大规模数据中心对这种写入行为的容忍度。3%的近线EB级存储容量将是西部数据公开承诺的最高市场份额。
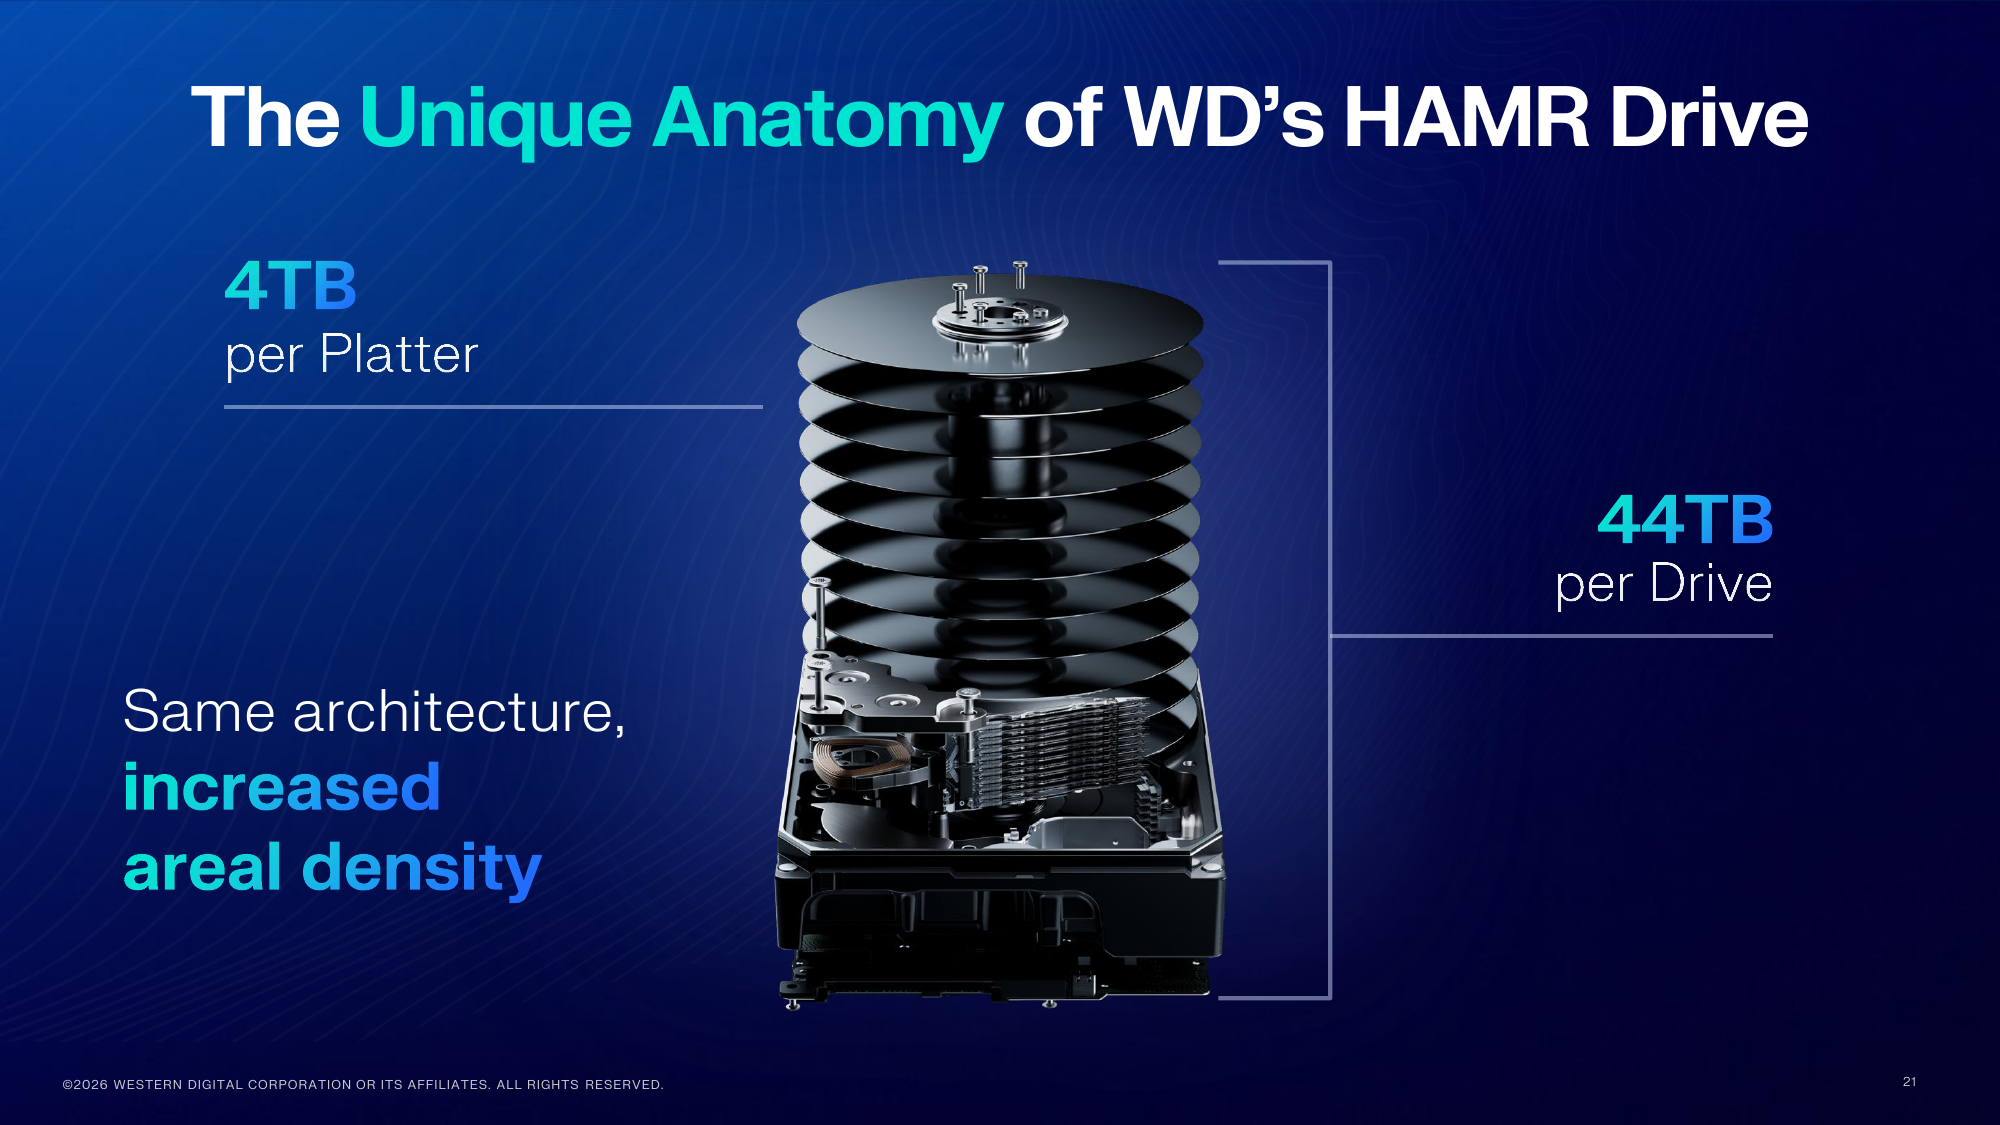
44TB HAMR:每张光盘 4TB,共 11 张光盘
WD 的 HAMR 硬盘采用 11 盘堆叠,每张碟片容量为 4TB,总容量可达 44TB。该公司表示,其设计目标是使 HAMR 硬盘的性能与 ePMR 硬盘相媲美,从而实现两者的并行部署。管理层表示,产品认证工作进展顺利,并获得了积极的客户反馈,同时重申将于 2027 年上半年开始出货。希捷的 HAMR 硬盘采用 10 张碟片堆叠,每张碟片容量约为 44TB,同样可以达到 4.4TB 的容量。这意味着希捷的单碟片面密度更高,而 WD 则通过在堆叠中增加一张碟片来缩小差距。
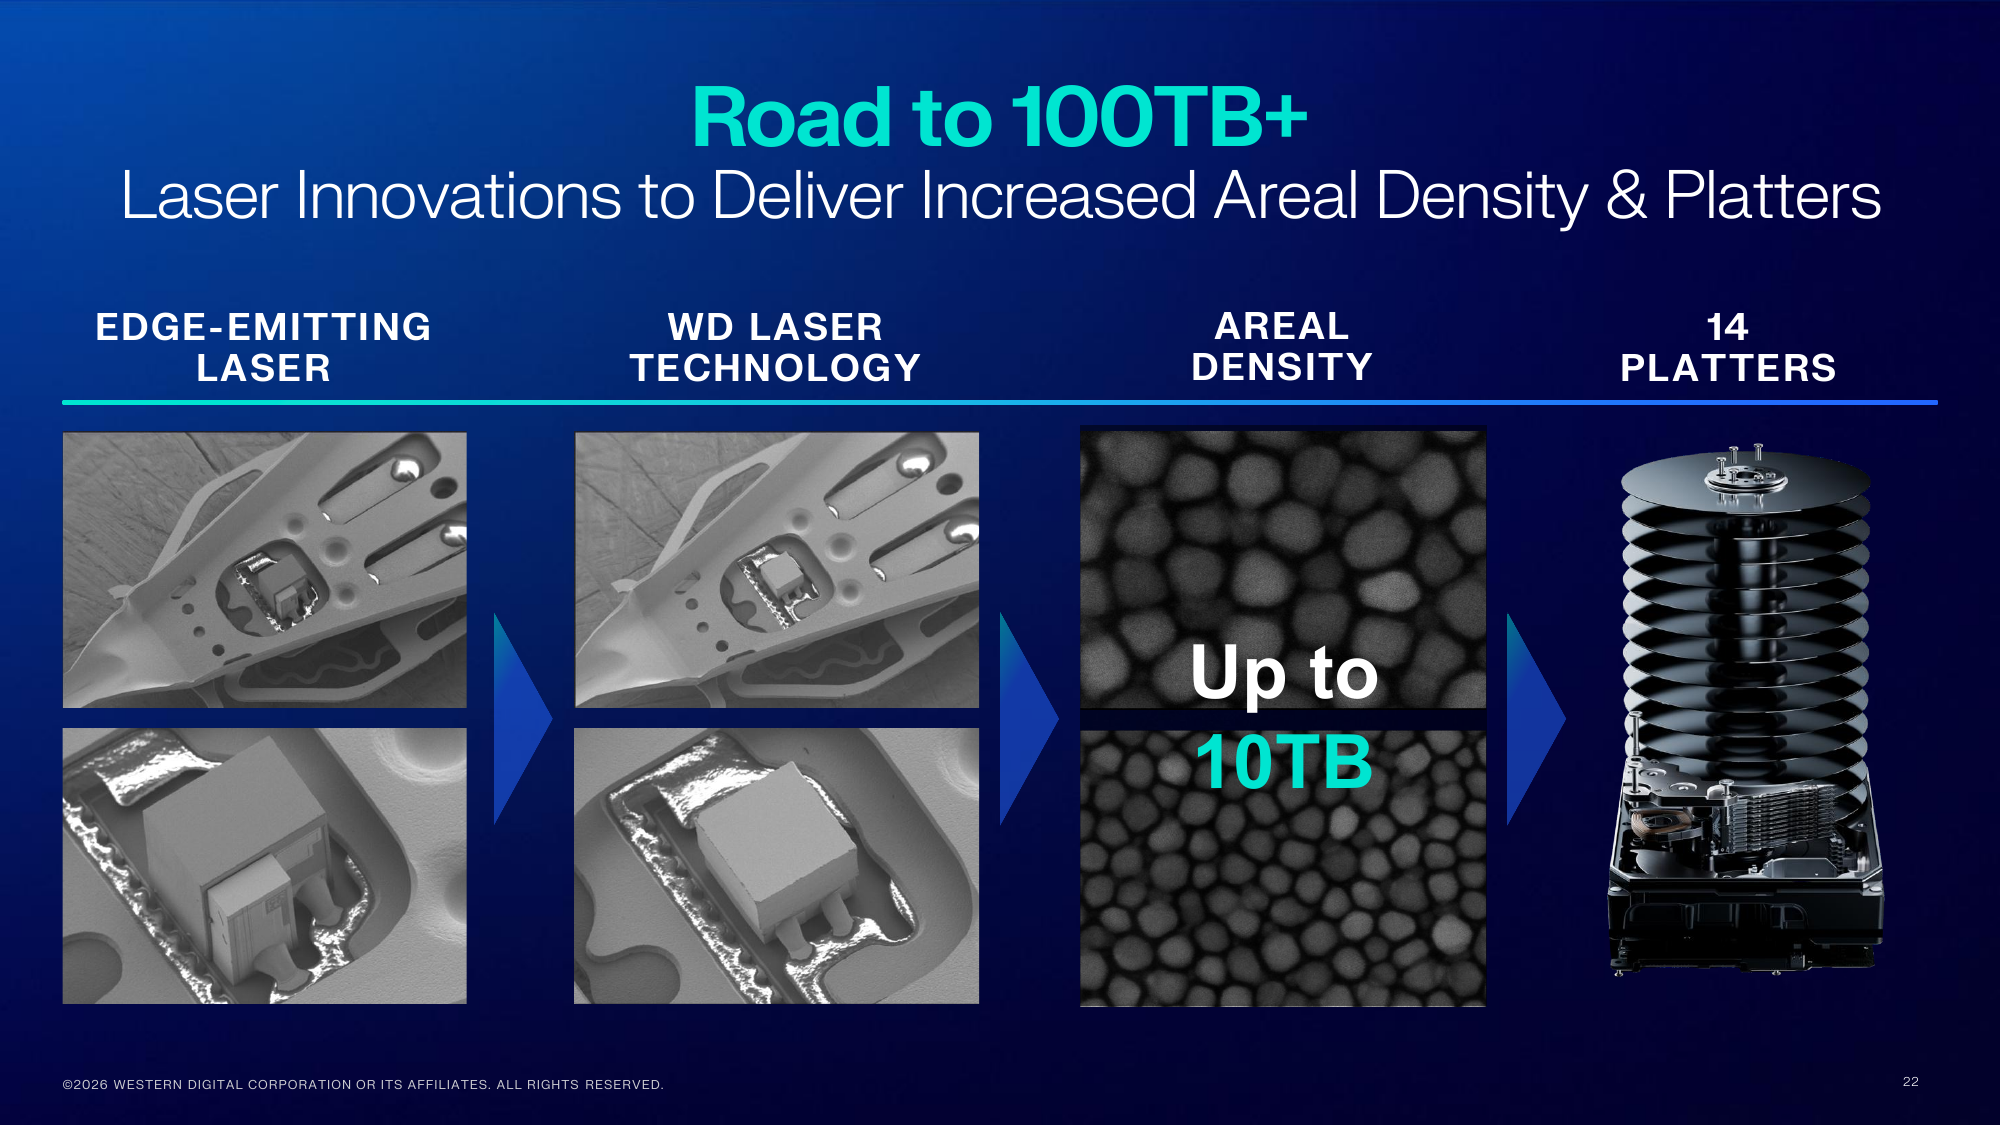
超越44TB之路
WD公布的路线图显示,两条容量路线并行推进至2032年。HAMR技术在2026年达到40TB,2027年达到44TB,2028年达到60TB,2029年达到100TB,之后还将以虚线形式继续推进。ePMR技术在2026年达到40TB,2028年达到60TB,这令人瞩目:WD表示,通过借鉴HAMR的存储介质和固件技术,采用14碟片设计,并在保持功耗不变的情况下,可以将非HAMR的存储技术提升至60TB。
为了实现100TB的目标,WD声称其组件包括:采用自主研发的激光技术取代传统的边缘发射激光器,单碟面密度最高可达10TB,以及14碟堆叠结构。14张10TB的碟片总容量为140TB,因此100TB的目标容量意味着每张碟片约7.1TB,在既定容量上限上留有余量。至于这部分余量能否经受住良率的考验,则是WD未来需要解答的问题。
| 公历年 | HAMR | 电子PMR |
|---|---|---|
| 2026 | 40TB | 40TB(UltraSMR,发货) |
| 2027 | 44TB (H1) | 不适用 |
| 2028 | 60TB | 60TB |
| 2029 | 100TB | 不适用 |
资料来源:西部数据创新日(2026 年 2 月 3 日)和 2026 财年第四季度财报电话会议(2026 年 8 月 5 日)。厂商公布的数据。
高带宽技术
西部数据表示,其高带宽硬盘技术目前正在向五家客户提供样品,可在不增加功耗的情况下提供高达8倍的吞吐量提升。该公司在创新日上展示了2倍的吞吐量提升,并计划在2030年实现8倍的吞吐量提升。
目前近线硬盘的持续读写速度约为 250 至 275MB/s;希捷 44TB Mozaic 4+ 的额定速度约为 300MB/s。双倍速 HBD 硬盘的读写速度可超过 500MB/s。如果以理论速度的 8 倍运行,其读写速度将超过 2,000MB/s,这使得单轴硬盘在顺序读写方面能够达到 NVMe SSD 的水平,同时保持与 HDD 相近的成本结构。西部数据的目标是,随着容量的提升,保持比 QLC 闪存 6-10 倍的成本优势。
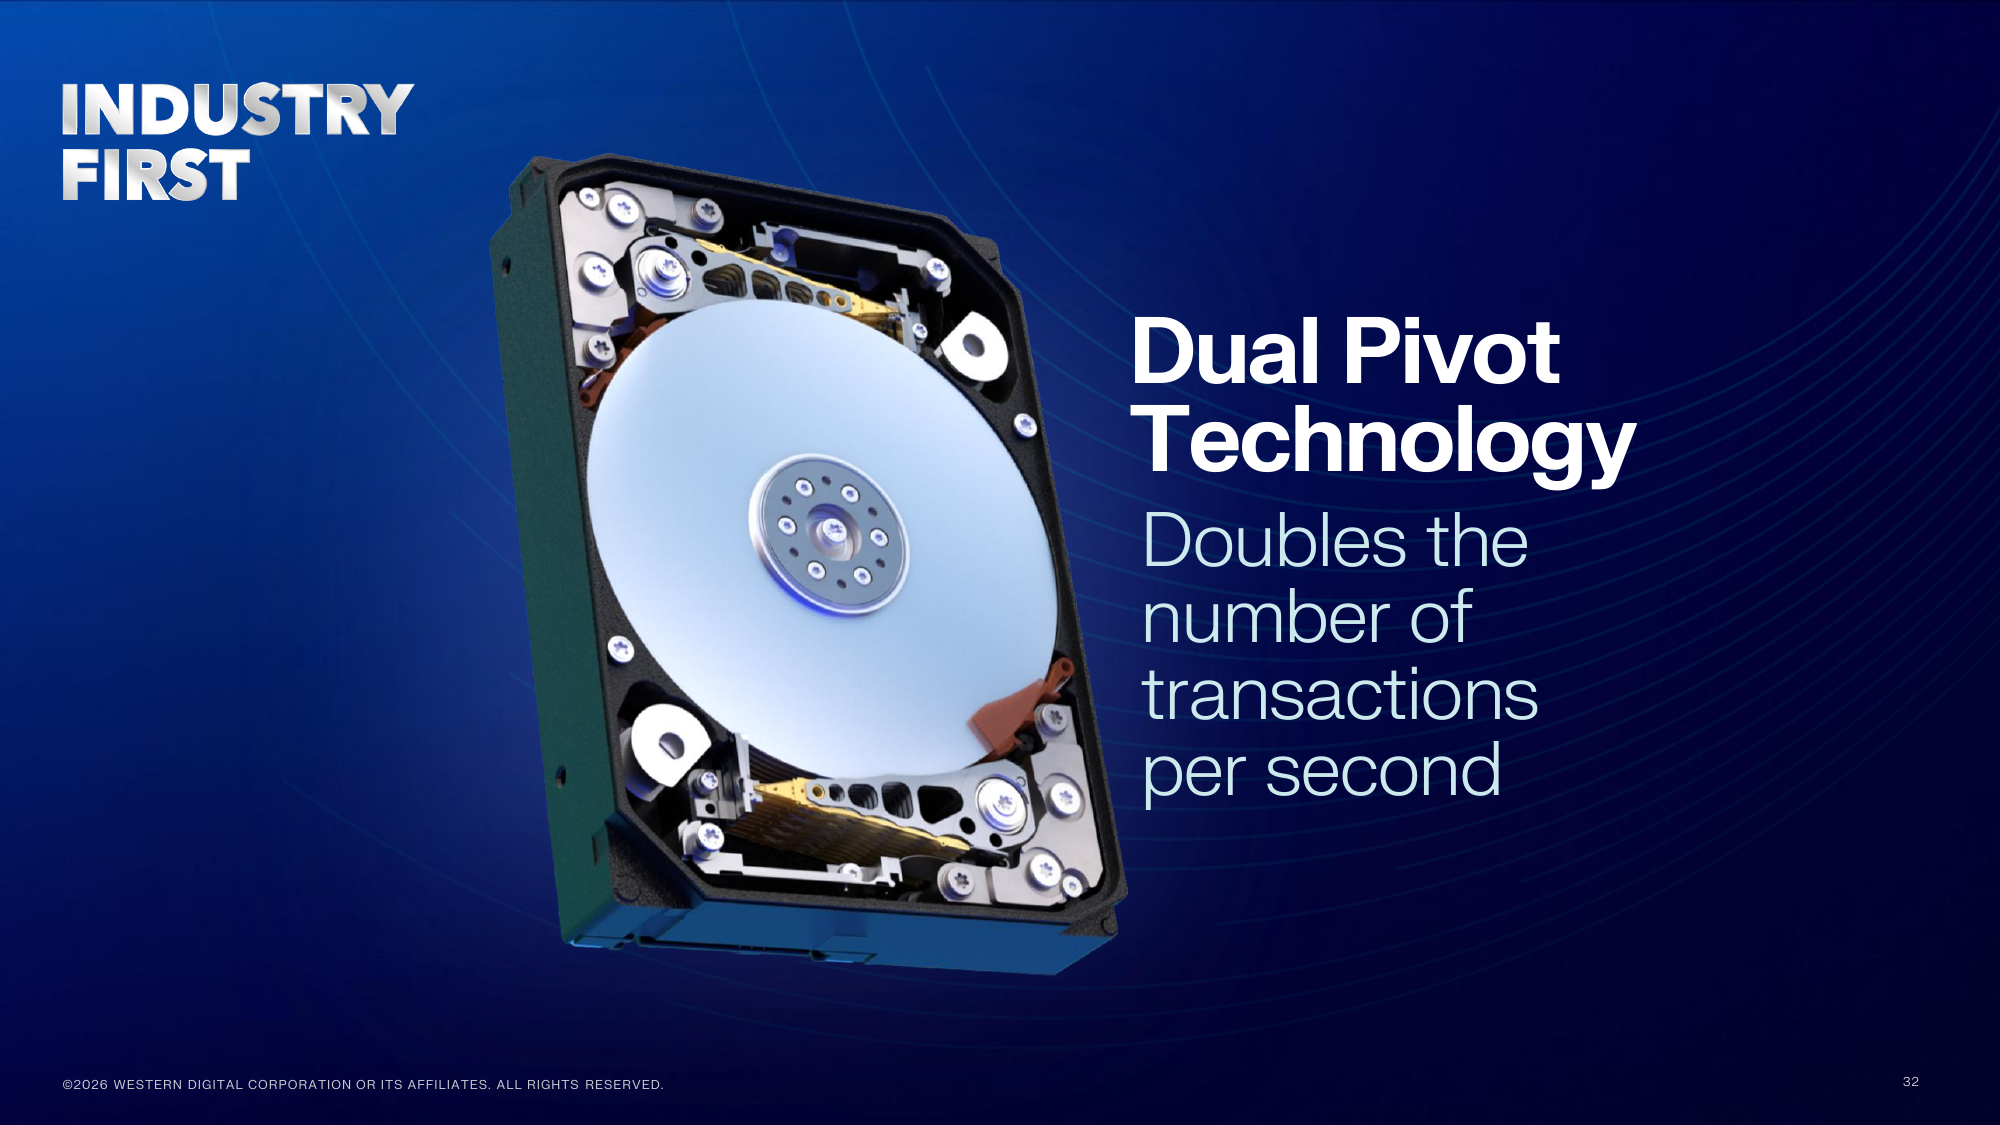
在产品路线图上,HBD之后是双枢轴技术(Dual Pivot),这是一套独立运行的第二组执行器,WD称其可将每秒事务处理量提高一倍,我们之前也见过类似的技术。这项技术目前仍处于实验室阶段,预计将于2028年上市,并且可以与HBD堆叠使用。
比起增加4TB的容量,这更重要的原因在于:人工智能训练流程的瓶颈越来越在于数据在摄取和准备过程中从容量层流出的速度,而不是容量层能容纳多少数据。多年来,单盘顺序读写带宽一直停滞不前,而容量却不断攀升,这悄然导致所有大容量存储集群的重建速度和数据清空速度都变慢了。如果西部数据能够以接近当前价格的价格推出读写速度超过500MB/s的近线硬盘,那么它可能会改变传统存储层和闪存层之间的界限。
针对节能型硬盘,预计将于 2027 年开始客户认证,其性能会降低 5-10%,但可实现 20% 的功耗降低和 10% 的容量提升,旨在填补冷热存储产品之间的性能差距。此外,面向 200PB 及以上容量用户的智能平台层,计划于 2027 年推出,该平台层融合了 SSD、HDD 和软件定义抽象技术。
这使得希捷的对比分析处于什么位置?
| 规格 | 西部数据 | 希捷 |
|---|---|---|
| 产能与技术 | ||
| 最高运力运输 | 40TB ePMR / UltraSMR | 44TB HAMR(Mozaic 4) |
| 顶层节点的单磁盘容量 | 4TB(44TB HAMR,11 张碟片) | 4+TB(Mozaic 4;盘片数量未公开) |
| 44TB状态 | 2027 年上半年,客户资质认证 | 自3月份以来发货量持续增长,并在6月份季度达到峰值。 |
| HAMR 在近线 EB 字节中的份额 | 未披露 | 约40%的人在财政年度结束时 |
| 下一个容量节点 | 60TB(根据已公布的路线图,容量将从44TB直接跃升至60TB) | Mozaic 5 单盘容量 5TB 以上,预计 2027 年底开始出货。 |
| 2026财年第四季度,截至4月3日 | ||
| 收入 | 3.747亿美元,同比增长44% | 3.629亿美元,同比增长48.5% |
| 财政年度收入 | $ 12.919B | $ 12.195B |
| 非GAAP毛利率 | 54.4% | 52.7% |
| 总出货量(艾字节) | 231EB,同比增长22% | 218EB,同比增长34% |
| 数据中心 EB | 209EB 近月线,环比上涨 5% | 195EB,环比增长11% |
| 数据中心收入份额 | 90% | 89% |
| 每太字节综合收入 | $16.22 | $16.65 |
| 2027财年第一季度营收预期 | 4.1亿美元 +/- 100亿美元 | 4.1亿美元 +/- 100亿美元 |
资料来源:西部数据2026财年第四季度财报演示文稿及新闻稿(2026年8月5日)和创新日活动(2026年2月3日);希捷2026财年第四季度新闻稿及财报电话会议(2026年7月28日);东芝近线硬盘样品测试公告(2026年3月30日)。每TB的综合收入是我们根据各公司公布的季度收入和总EB计算得出的,其中混合了近线和非近线硬盘,因此仅供参考。两家公司的财年均于2026年7月3日结束。
希捷在HAMR领域遥遥领先,东芝则远远落后。东芝于3月下旬开始提供其容量最高的近线硬盘样品,容量为30至34TB,这些硬盘采用的是FC-MAMR叠瓦式存储技术,而非HAMR;其CMR型号的容量上限为28TB,样品预计将于2026年第三季度出货。东芝表示,HAMR产品计划在“未来几个季度”推出,这意味着它比两家竞争对手落后整整一代存储技术,而东芝仍在提供其他两家几年前就已上市的容量的样品。首席执行官戴夫·莫斯利告诉投资者,截至年底,基于HAMR的产品约占希捷近线EB级硬盘出货量的40%,首席财务官詹卢卡·罗马诺也证实,公司在6月份就达到了40%的里程碑。希捷的Mozaic 4平台支持单块硬盘最高44TB的容量,并于3月份开始出货,该平台助力希捷实现100TB的存储容量目标。 WD 一年后才在 HAMR 上达到该容量,但在此期间并没有让步,因为 UltraSMR 在 40TB 的容量上弥补了大部分差距,而无需新的记录技术即可实现大规模生产。
两家公司的发展路线图在经济效益而非产能方面趋于一致。两家公司都预计下一季度营收将达到4.1亿美元,上下浮动1亿美元;两家公司在6月底的季度末,数据中心业务营收均占总营收的90%左右;两家公司也都实现了硬盘产能的全面销售。因此,问题不在于谁能赢得产能竞赛(因为两家公司都不受需求限制),而在于谁能更快地将产能转化为利润。
关于“希捷领先一年”的说法,需要注意一点:西部数据(WD)自身的产品路线图显示,其40TB HAMR产品要到2026年才会推出,而且该公司尚未披露目前其近线存储容量中HAMR硬盘的出货量占比。其第四季度出货量披露的是ePMR硬盘。在西部数据像希捷那样公布HAMR硬盘的出货量占比之前,这种比较只能是在已披露数据和未知数据之间进行。不过,从总容量(EB)的趋势来看,情况恰恰相反:希捷的总容量同比增长了34%,而西部数据仅为22%;希捷的数据中心容量环比增长了11%,而西部数据仅增长了5%。无论HAMR硬盘在希捷的良率方面造成了多大损失,它都没有影响希捷的出货量。
看什么
容量之争占据了各大媒体的头条,在这方面,希捷遥遥领先:44TB 硬盘已投入生产,近线 EB 级存储容量的约 40% 已采用 HAMR 技术,并且其后方还有一款单盘 5TB 的平台正在研发中。西部数据的回应是,它不必按照希捷的标准来赢得这场竞争。UltraSMR 技术无需采用新的记录物理技术即可达到 40TB 的容量,从而大大缩小了与希捷的差距;而 ePMR 产品线预计在 2028 年将达到 60TB 的容量,这意味着西部数据可以比并排容量对比图所显示的更晚才完全依赖 HAMR 技术。
不过,真正值得关注的并非容量大小。两家公司路线图上的所有硬盘读取速度仍然只有大约 250 到 300MB/s。按照这个速度,读取一块 100TB 的硬盘需要超过四天,而读取一块 60TB 的硬盘则需要两天半。重建窗口、数据导入吞吐量以及管道在容量层等待的时间,越来越决定着硬盘能否继续留在 AI 数据路径中,而当唯一增长的只是面密度时,这些因素都无法得到改善。高带宽硬盘是两家公司公开路线图上唯一一个专门针对这一问题的产品。西部数据已经展示了 2 倍的读取速度,并计划到 2030 年实现 8 倍,这将使读取一块 100TB 硬盘的时间从四天缩短到大约半天。
话虽如此,这也是WD展示的产品中最缺乏实战经验的。HBD目前只在五家客户处进行样品测试,尚未大规模出货;而Dual Pivot则是一项实验室技术,目标上市时间为2028年。如果他们按预期发布,容量阶梯的问题将不再重要,而“温控层”的优势可能会占据上风。如果他们未能如期发布,那么两家厂商都将在未来十年内致力于研发容量更大的硬盘,但这些硬盘的填充和清空速度也会相应减慢。无论谁率先达到100TB,闪存都会持续蚕食容量层级。我们的Micron 6600 ION报告以功耗为单位,从功耗角度论证了闪存的优势:在同一台服务器中,一块245TB的固态硬盘取代了八块30TB的机械硬盘。



 Amazon